Ao clicar em “Aceitar”, você concorda com o monitoramento e armazenamento de cookies em seu dispositivo para ajudar a nossa equipe de marketing, melhorar a sua navegação e a nossa análise do site. Veja nossa Política de Privacidade para mais informações.
Black Friday antecipa desafios da Apuração Assistida
A Black Friday de 2026 pode revelar gargalos em dados, documentos e sistemas.
Por
Omnitax
-
26 de Outubro de 2026
Black Friday antecipa desafios da Apuração Assistida para o varejo
Na Black Friday de 2025, o e-commerce brasileiro movimentou R$ 4,76 bilhões em 8,69 milhões de pedidos, um salto de 28% em transações, com 35,5% do faturamento concentrado nas primeiras 12 horas (dados da Neotrust). Para o varejo, o recado é claro: mais operações concentradas em menos tempo.
Em 2026, esse pico ganha caráter estratégico. A entrada da CBS em 2027 pode gerar até 20% a mais em créditos tributários para o setor, mas transformar essa oportunidade em liquidez no caixa exige dados e documentos em estrita conformidade. Embora a Black Friday de 2026 não seja um teste formal da Apuração Assistida, ela revela se a empresa consegue preservar a trilha das informações que sustentam sua posição tributária.
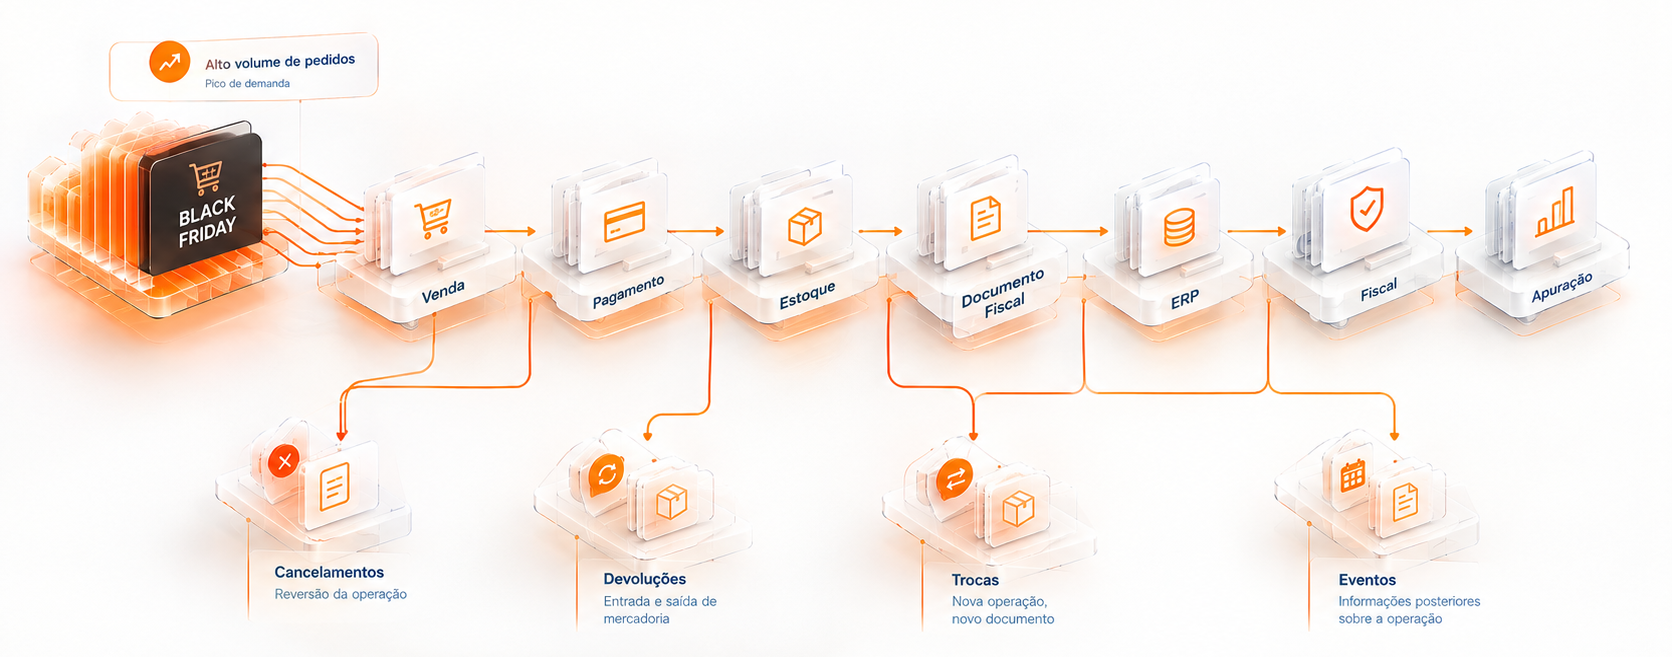
Com alto volume, cancelamentos, trocas e devoluções pulverizam-se entre sistemas de venda, estoque e faturamento. O teste real de 2026 não é apenas faturar em escala, mas conseguir rastrear a origem dos dados, recalcular o tributo e localizar inconsistências antes que elas travem a apropriação dos créditos.
Por que a Black Friday de 2026 importa para a preparação tributária de 2027?
A Black Friday concentra pressão sobre áreas que normalmente operam em ritmos diferentes. Comercial e pricing alteram preços e campanhas. Estoque e logística movimentam produtos entre centros de distribuição e lojas. Marketplaces e canais próprios recebem pedidos simultaneamente. Financeiro processa diferentes meios de pagamento. Emissão fiscal acompanha as características de cada operação. ERP e sistemas tributários precisam registrar toda essa movimentação sem perder sua origem.
Essa pressão cresce com o número de transações. No primeiro semestre de 2026, segundo a Neotrust, o faturamento do e-commerce brasileiro avançou 16,9%, enquanto a quantidade de pedidos cresceu 34,8%. O volume transacional aumentou, portanto, em ritmo superior ao valor movimentado. Para a arquitetura tributária, isso representa mais documentos, registros e ocorrências atravessando sistemas simultaneamente.
O desafio aparece principalmente nas exceções. Uma venda pode ser cancelada depois da autorização do documento. Um produto pode ser devolvido. Uma operação pode sofrer ajuste posterior. No omnichannel, pedido, faturamento, retirada, entrega e devolução podem envolver canais, estabelecimentos e sistemas diferentes. O consumidor enxerga uma única compra, mas a empresa precisa preservar as relações necessárias para reconstruir tributariamente essa operação.
Esse ponto ganha importância diante da nova sistemática. Em 2027, não bastará saber quanto a empresa vendeu ou qual valor aparece consolidado na apuração. Quando uma diferença atingir débitos ou créditos, será necessário compreender quais operações participaram de sua formação e por que a posição esperada pela empresa coincide, ou não, com aquilo que foi processado pelo Fisco.
Por isso, a Black Friday pode funcionar como um teste de escala para a preparação tributária. Se hoje uma ocorrência exige buscas sucessivas no ERP, no XML, no sistema fiscal e nos registros financeiros para ser reconstruída, a dificuldade já existe. O novo modelo não cria necessariamente essa fragmentação, mas aumenta sua consequência quando a empresa precisa conferir e sustentar sua posição sobre créditos e débitos.
Por que conferir o documento será tão importante quanto processá-lo?
Em períodos de alto volume, a primeira preocupação costuma ser manter a operação disponível. No varejo, a certeza do débito tributário é imediata: vendeu, o tributo é devido. Na Black Friday de 2026, a ausência temporária do split payment preserva o fluxo financeiro no momento da venda, mas transfere a atenção para o lado das compras. Maximizar o resultado não é apenas uma questão de vender mais, mas de comprar melhor: a geração de créditos depende rigorosamente da reposição de estoque, da conformidade dos documentos de entrada e da quitação aos fornecedores de mercadorias e serviços.
Essa diferença é especialmente importante para documentos recebidos. Uma NF-e autorizada demonstra aquilo que o fornecedor informou, mas a autorização não transforma automaticamente o tratamento tributário adotado em uma verdade para o adquirente. Se a informação utilizada para formar o crédito estiver incorreta, a inconsistência pode atravessar a cadeia e aparecer posteriormente na apuração.
O mesmo raciocínio vale para documentos emitidos. Grande volume transacional, múltiplos produtos, diferentes canais e regras aplicáveis às operações aumentam a necessidade de verificar se o cálculo produzido permanece consistente. Quanto mais tarde uma diferença for identificada, maior tende a ser o universo de documentos e registros que precisa ser reconstruído para explicar sua origem.
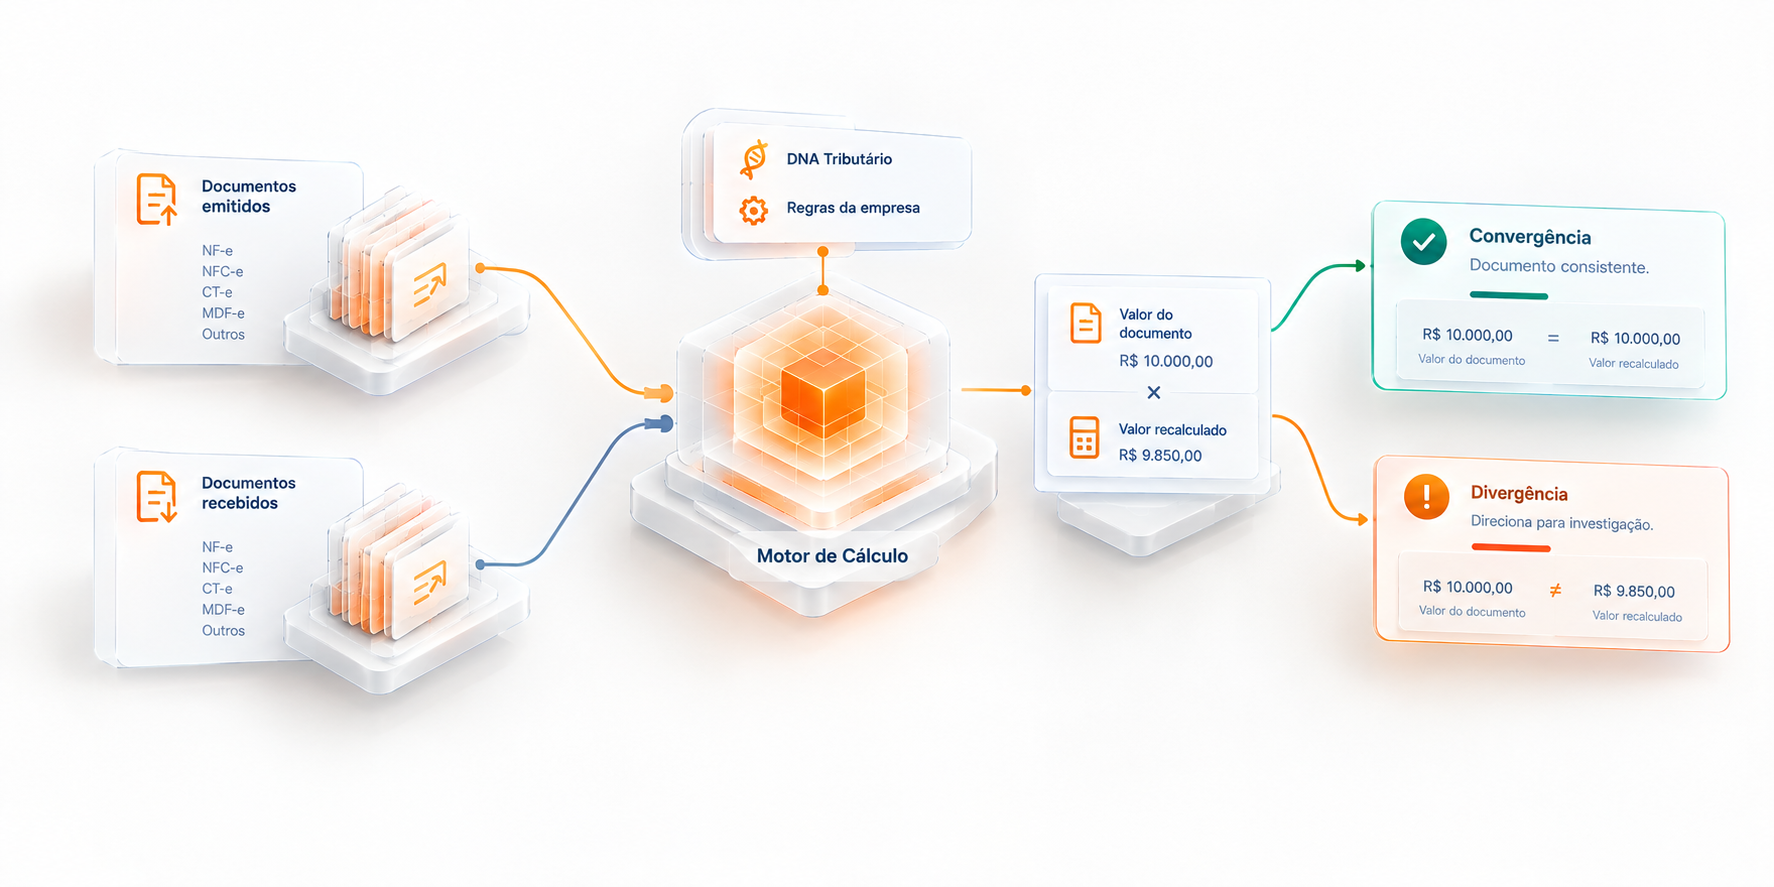
Na arquitetura da Omnitax, essa conferência ocorre também pelo recálculo dos documentos emitidos e recebidos no Motor de Cálculo. O documento não é tratado apenas como um dado já concluído. A operação é submetida novamente às regras que compõem o DNA Tributário da empresa para verificar se o tratamento e os valores registrados estão coerentes com aquilo que era esperado.
Essa camada cria uma referência independente para a investigação. Em vez de confrontar apenas o saldo final da empresa com o resultado apresentado pelo Fisco, torna-se possível perguntar antes se o próprio documento foi calculado corretamente. A diferença pode nascer no dado cadastral, na classificação tributária, na regra utilizada, no documento recebido ou em uma ocorrência posterior à emissão.
A Black Friday aumenta a relevância dessa capacidade porque comprime grande quantidade de documentos em um intervalo curto. Se o varejo consegue processar o pico, mas não consegue verificar a consistência tributária das operações produzidas durante ele, parte do problema apenas é transferida para a apuração.
Como as quatro visões da Apuração Assistida ajudam a explicar uma divergência?
Uma divergência não informa sozinha onde está o problema. O valor consolidado pode indicar que a posição esperada pela empresa não coincide com aquela apresentada na apuração, mas descobrir a causa exige reconstruir as informações que participaram de sua formação.
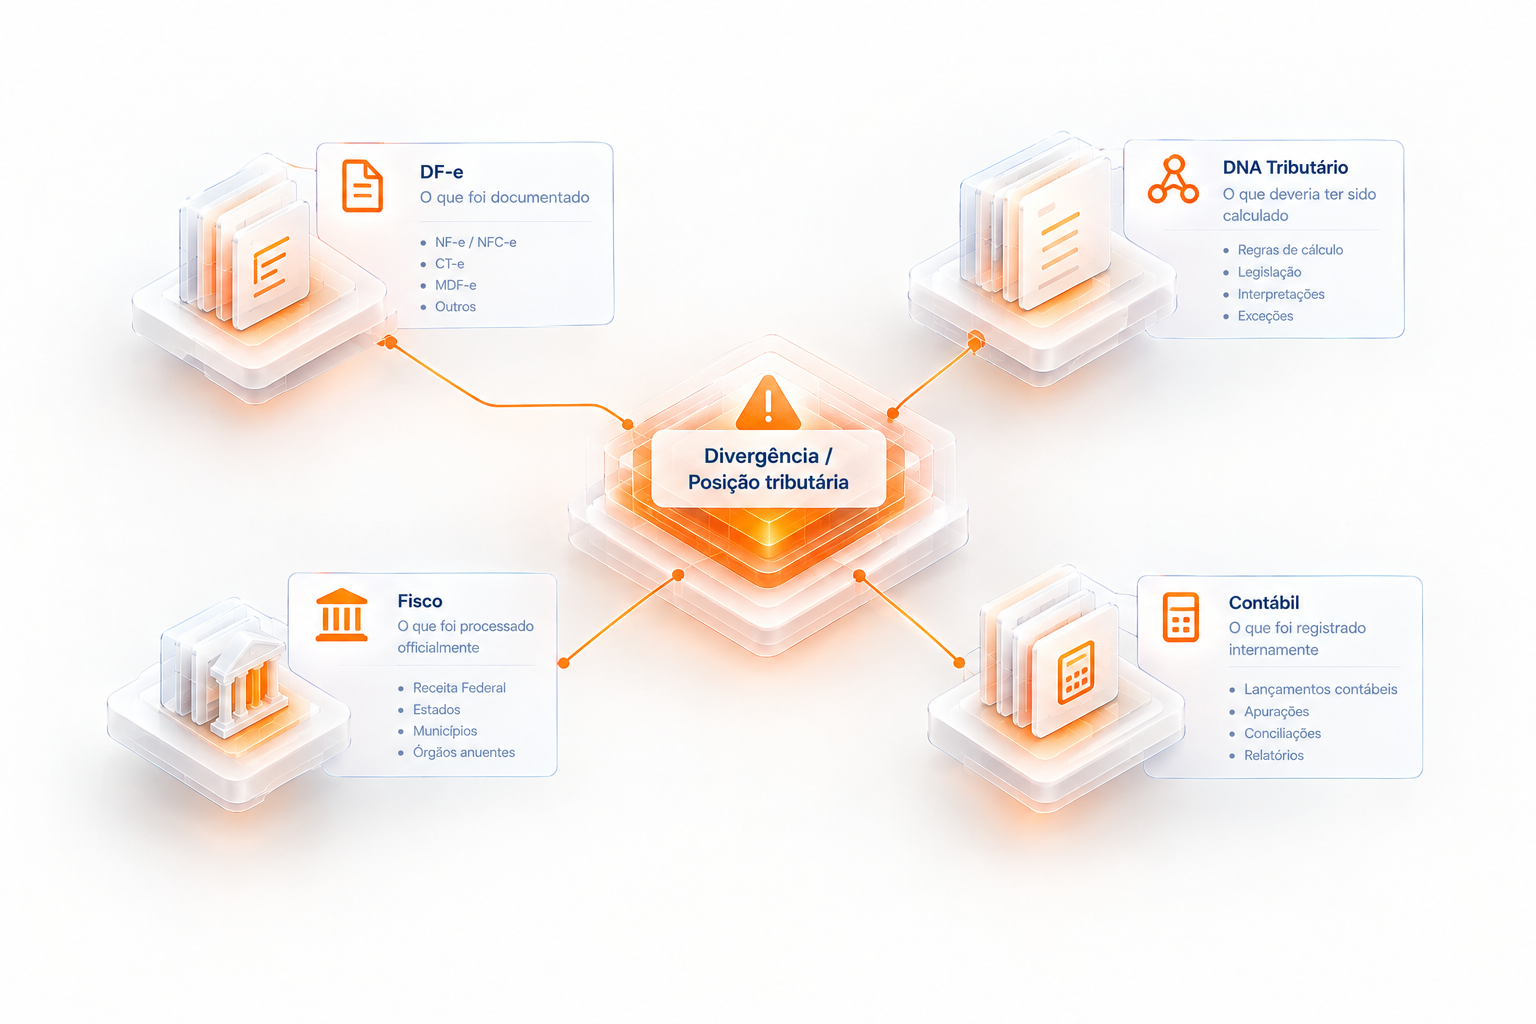
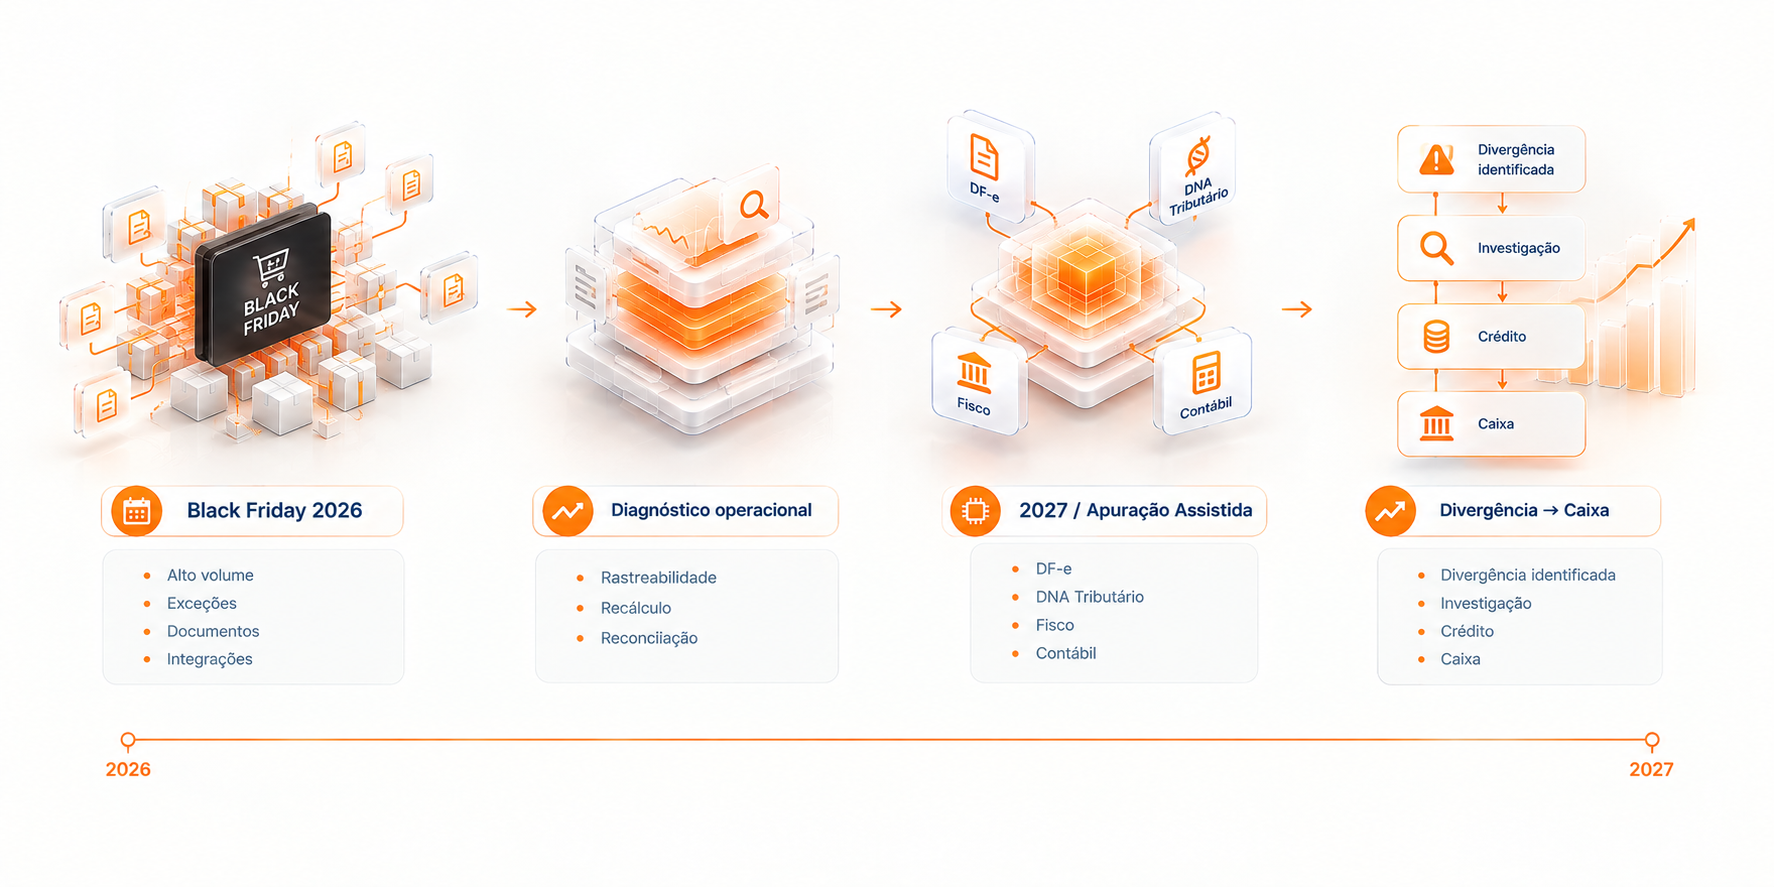
A solução de Apuração Assistida da Omnitax complementa a sistemática oficial de apuração, organizando a investigação tributária a partir de quatro perspectivas: DF-e, DNA Tributário, Fisco e Contábil. O DFe mostra aquilo que foi formalmente documentado nas operações emitidas e recebidas. O DNA Tributário permite recalcular esses documentos pelo Motor de Cálculo, aplicando as regras tributárias da empresa para verificar o tratamento esperado. A visão do Fisco apresenta as informações processadas nos ambientes oficiais. A perspectiva Contábil relaciona a análise aos registros internos e ao fato econômico.
O valor está no confronto entre essas quatro visões. Se o documento apresenta determinado valor, o recálculo pelo DNA Tributário chega ao mesmo resultado, os registros internos acompanham a operação e a posição processada pelo Fisco converge com essas informações, a empresa reúne um conjunto de evidências para explicar sua posição. Quando uma dessas perspectivas diverge, a investigação ganha um ponto de partida.
Esse confronto é especialmente relevante para os créditos. Uma diferença entre aquilo que a empresa espera apropriar e as informações processadas pelo Fisco não deve ser tratada apenas como uma diferença numérica no fechamento. É necessário identificar se a origem está no documento, no tratamento tributário aplicado, no processamento oficial, nos registros internos ou no momento em que determinada informação foi considerada.
Dados incorretos, documentos inconsistentes ou diferenças entre essas perspectivas podem impedir ou postergar a apropriação esperada, conforme a natureza da ocorrência e as condições aplicáveis. O efeito deixa de ser exclusivamente tributário quando a divergência interfere no momento em que o crédito pode ser reconhecido e utilizado. Estudos da Omnitax mostram que a transição para o novo modelo pode representar um impacto potencial de até R$ 12 bilhões por ano no caixa dos dez maiores varejistas do país. Em períodos de intensa concentração de vendas, como a Black Friday, compreender a relação entre operação, apuração e liquidação financeira torna-se decisivo para a sobrevivência do caixa.
A Black Friday de 2026 permite observar antecipadamente se a empresa possui essa capacidade de confronto. O pico transacional aumenta o volume de documentos e exceções, tornando mais visíveis os pontos em que a informação perde continuidade. O que hoje exige horas para ser reconstruído pode se transformar, em 2027, em uma divergência diretamente relacionada à posição de créditos e débitos.
O que acontece quando venda, documento e registro interno deixam de contar a mesma história?
A autorização de uma NF-e registra uma condição da operação em determinado momento, mas não encerra necessariamente seu ciclo. Cancelamentos, devoluções, documentos referenciados e eventos posteriores podem acrescentar informações relevantes. Em períodos promocionais, o crescimento das vendas amplia também o universo de operações sujeitas a essas ocorrências.
O problema não está apenas em registrar cada movimento. Está em preservar a relação entre eles. Uma devolução precisa continuar vinculada à venda que a originou. Um cancelamento precisa produzir os efeitos correspondentes nos sistemas envolvidos. Um evento posterior precisa permanecer relacionado ao documento e à operação a que se refere.
No varejo omnichannel, essa reconstrução pode atravessar diferentes ambientes. Uma venda iniciada no aplicativo pode utilizar o estoque de uma loja, ser retirada em outro ponto e posteriormente devolvida por outro canal. Faturamento, logística, pagamento e estoque enxergam etapas diferentes da mesma relação comercial. Para a investigação tributária, essas informações precisam continuar formando uma história reconstruível.
A dificuldade aparece quando a operação comercial termina, mas seus registros seguem caminhos diferentes dentro da arquitetura tecnológica. O ERP pode refletir uma condição, o documento outra, o registro financeiro uma terceira e os ambientes oficiais ainda outra posição. Sem uma chave capaz de relacionar essas evidências, a equipe precisa reconstruir o caso depois que a divergência já apareceu.
É nesse momento que o recálculo dos documentos e as quatro visões ganham função conjunta. O DFe mostra o que foi informado. O DNA Tributário verifica o que deveria ter sido calculado. O Fisco acrescenta o que foi processado oficialmente. O Contábil mostra como a operação foi reconhecida internamente. A divergência deixa de ser apenas um saldo e passa a ser investigada a partir de sua origem.
Como investigar grandes volumes sem tratar cada XML da mesma forma?
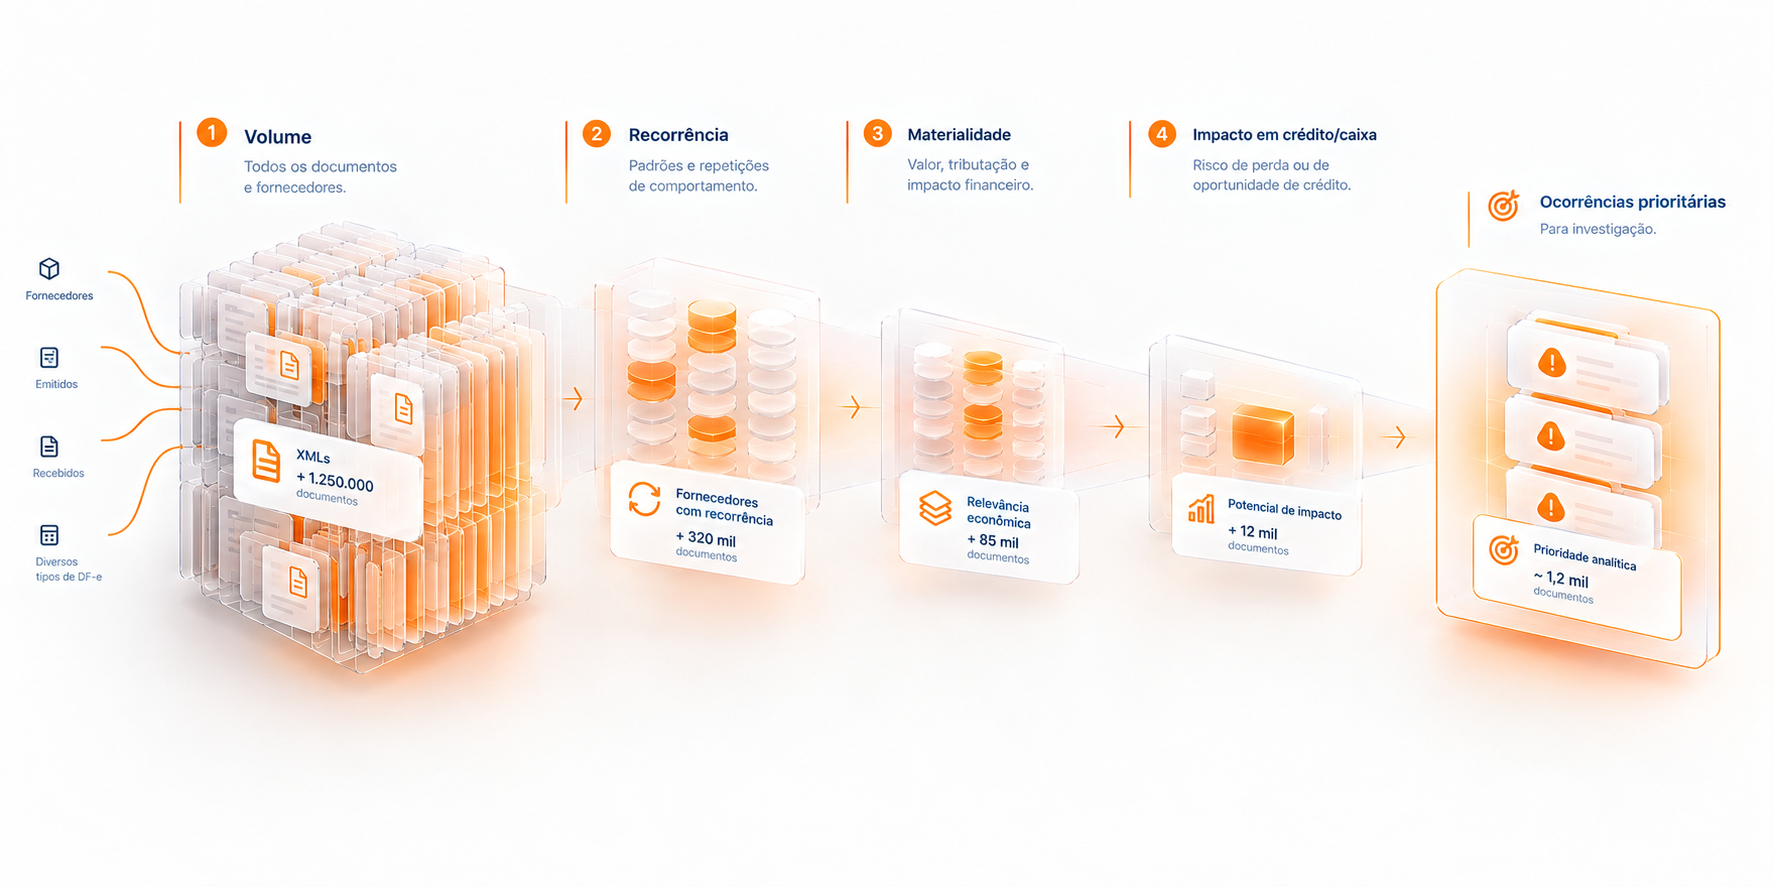
O aumento do volume cria também um problema de prioridade. Nem toda divergência possui o mesmo valor, recorrência ou impacto. Tratar cada documento individualmente e com a mesma profundidade consome capacidade especializada e reduz o tempo disponível para investigar aquilo que realmente pode afetar a posição tributária.
A visão por Participantes acrescenta essa dimensão à Apuração Assistida. Em vez de observar somente documentos isolados, a empresa consegue analisar como fornecedores e outras contrapartes aparecem na formação de saldos, créditos e diferenças. Materialidade, recorrência e condição tributária ajudam a direcionar a investigação.
Esse raciocínio ganha importância para o varejo porque a confiabilidade das informações que sustentam o crédito tributário começa antes da apuração, desde a correta emissão, recepção e validação dos documentos fiscais. Ele depende de informações produzidas ao longo da cadeia e pode carregar inconsistências originadas no fornecedor. Uma ocorrência pontual de baixo valor e uma divergência recorrente associada a uma contraparte relevante não deveriam necessariamente consumir a mesma capacidade de análise.
A investigação passa, então, de “qual XML está diferente?” para “onde estão concentradas as divergências e quais delas podem produzir maior efeito sobre crédito e caixa?”. Essa mudança permite reduzir o universo que precisa de intervenção humana sem eliminar a governança necessária para a decisão tributária.
A tecnologia organiza evidências, identifica condições e direciona a análise. A decisão sobre o tratamento permanece submetida às regras, validações e responsabilidades da empresa. Em operações de grande escala, o ganho está em reduzir o esforço de procura e reconstrução para que a equipe concentre capacidade nas ocorrências de maior materialidade.
O que a Black Friday pode revelar sobre ERP, Fiscal e Financeiro antes de 2027?
Uma divergência tributária raramente pertence apenas ao sistema fiscal. A operação pode nascer no e-commerce ou no PDV, passar pelo cálculo tributário, gerar um documento eletrônico, produzir um pagamento, movimentar estoque, chegar ao ERP e posteriormente participar da formação da apuração.
Se essas etapas funcionam como silos, a empresa consegue executar a transação, mas encontra dificuldade para explicá-la. Uma arquitetura pode suportar o pico comercial e, ainda assim, transferir para Fiscal e Financeiro um volume elevado de reconciliações posteriores.
Para tecnologia, a Black Friday permite observar se as integrações preservam contexto suficiente entre os sistemas. Para o Fiscal, mostra se aquilo que foi documentado pode ser confrontado com o tratamento tributário esperado. Para o Financeiro, evidencia se pagamentos e demais movimentos permanecem relacionados aos fatos que sustentam débitos e créditos.
Essa conexão ganha outra dimensão em 2027. Quando uma diferença atingir a posição tributária, não bastará receber o resultado do Fisco e tratá-lo como definitivo sem conferência. A empresa precisará ter capacidade de confrontar essa posição com seus documentos, seu cálculo tributário e seus registros internos para entender se existe uma divergência e qual é sua origem.
É nesse ponto que a Apuração Assistida deixa de ser apenas uma camada de visualização. A posição consolidada aponta a ocorrência. O DFe fornece a evidência documental. O DNA Tributário recalcula e confronta o tratamento aplicado. O Fisco mostra o processamento oficial. O Contábil conecta o resultado ao fato econômico. A visão por Participantes ajuda a estabelecer materialidade e prioridade.
A Black Friday de 2026 não reproduz esse ambiente integralmente, mas coloca a arquitetura atual sob pressão antes que essas capacidades ganhem maior importância. Se documentos não podem ser recalculados, se operações são difíceis de reconstruir ou se dados fiscais e financeiros não convergem, o pico comercial ajuda a tornar essas fragilidades visíveis.
A Black Friday é o maior teste de escala do varejo. O desafio real não é analisar transações isoladas, mas conseguir maximizar os créditos sobre todas as compras e otimizar os débitos sobre todas as vendas, sustentando essa eficiência em alto volume. Fazer isso exige combinar competência tributária com inteligência tecnológica.
Preparar essa capacidade organizacional desde hoje é o diferencial para 2027. Sem uma infraestrutura de tecnologia capaz de processar volumes massivos de DFe, pagamentos e vendas sob a lógica da Apuração Assistida, o grande volume deixa de ser uma oportunidade e se transforma em perda de controle e de caixa.