Ao clicar em “Aceitar”, você concorda com o monitoramento e armazenamento de cookies em seu dispositivo para ajudar a nossa equipe de marketing, melhorar a sua navegação e a nossa análise do site. Veja nossa Política de Privacidade para mais informações.
Como ficam os créditos de PIS, Cofins e ICMS na transição
A Reforma Tributária muda a gestão dos créditos acumulados de PIS, Cofins e ICMS.
Por
Omnitax
-
16 de Outubro de 2026
Créditos de PIS, Cofins e ICMS: o que fazer com o saldo acumulado na transição?
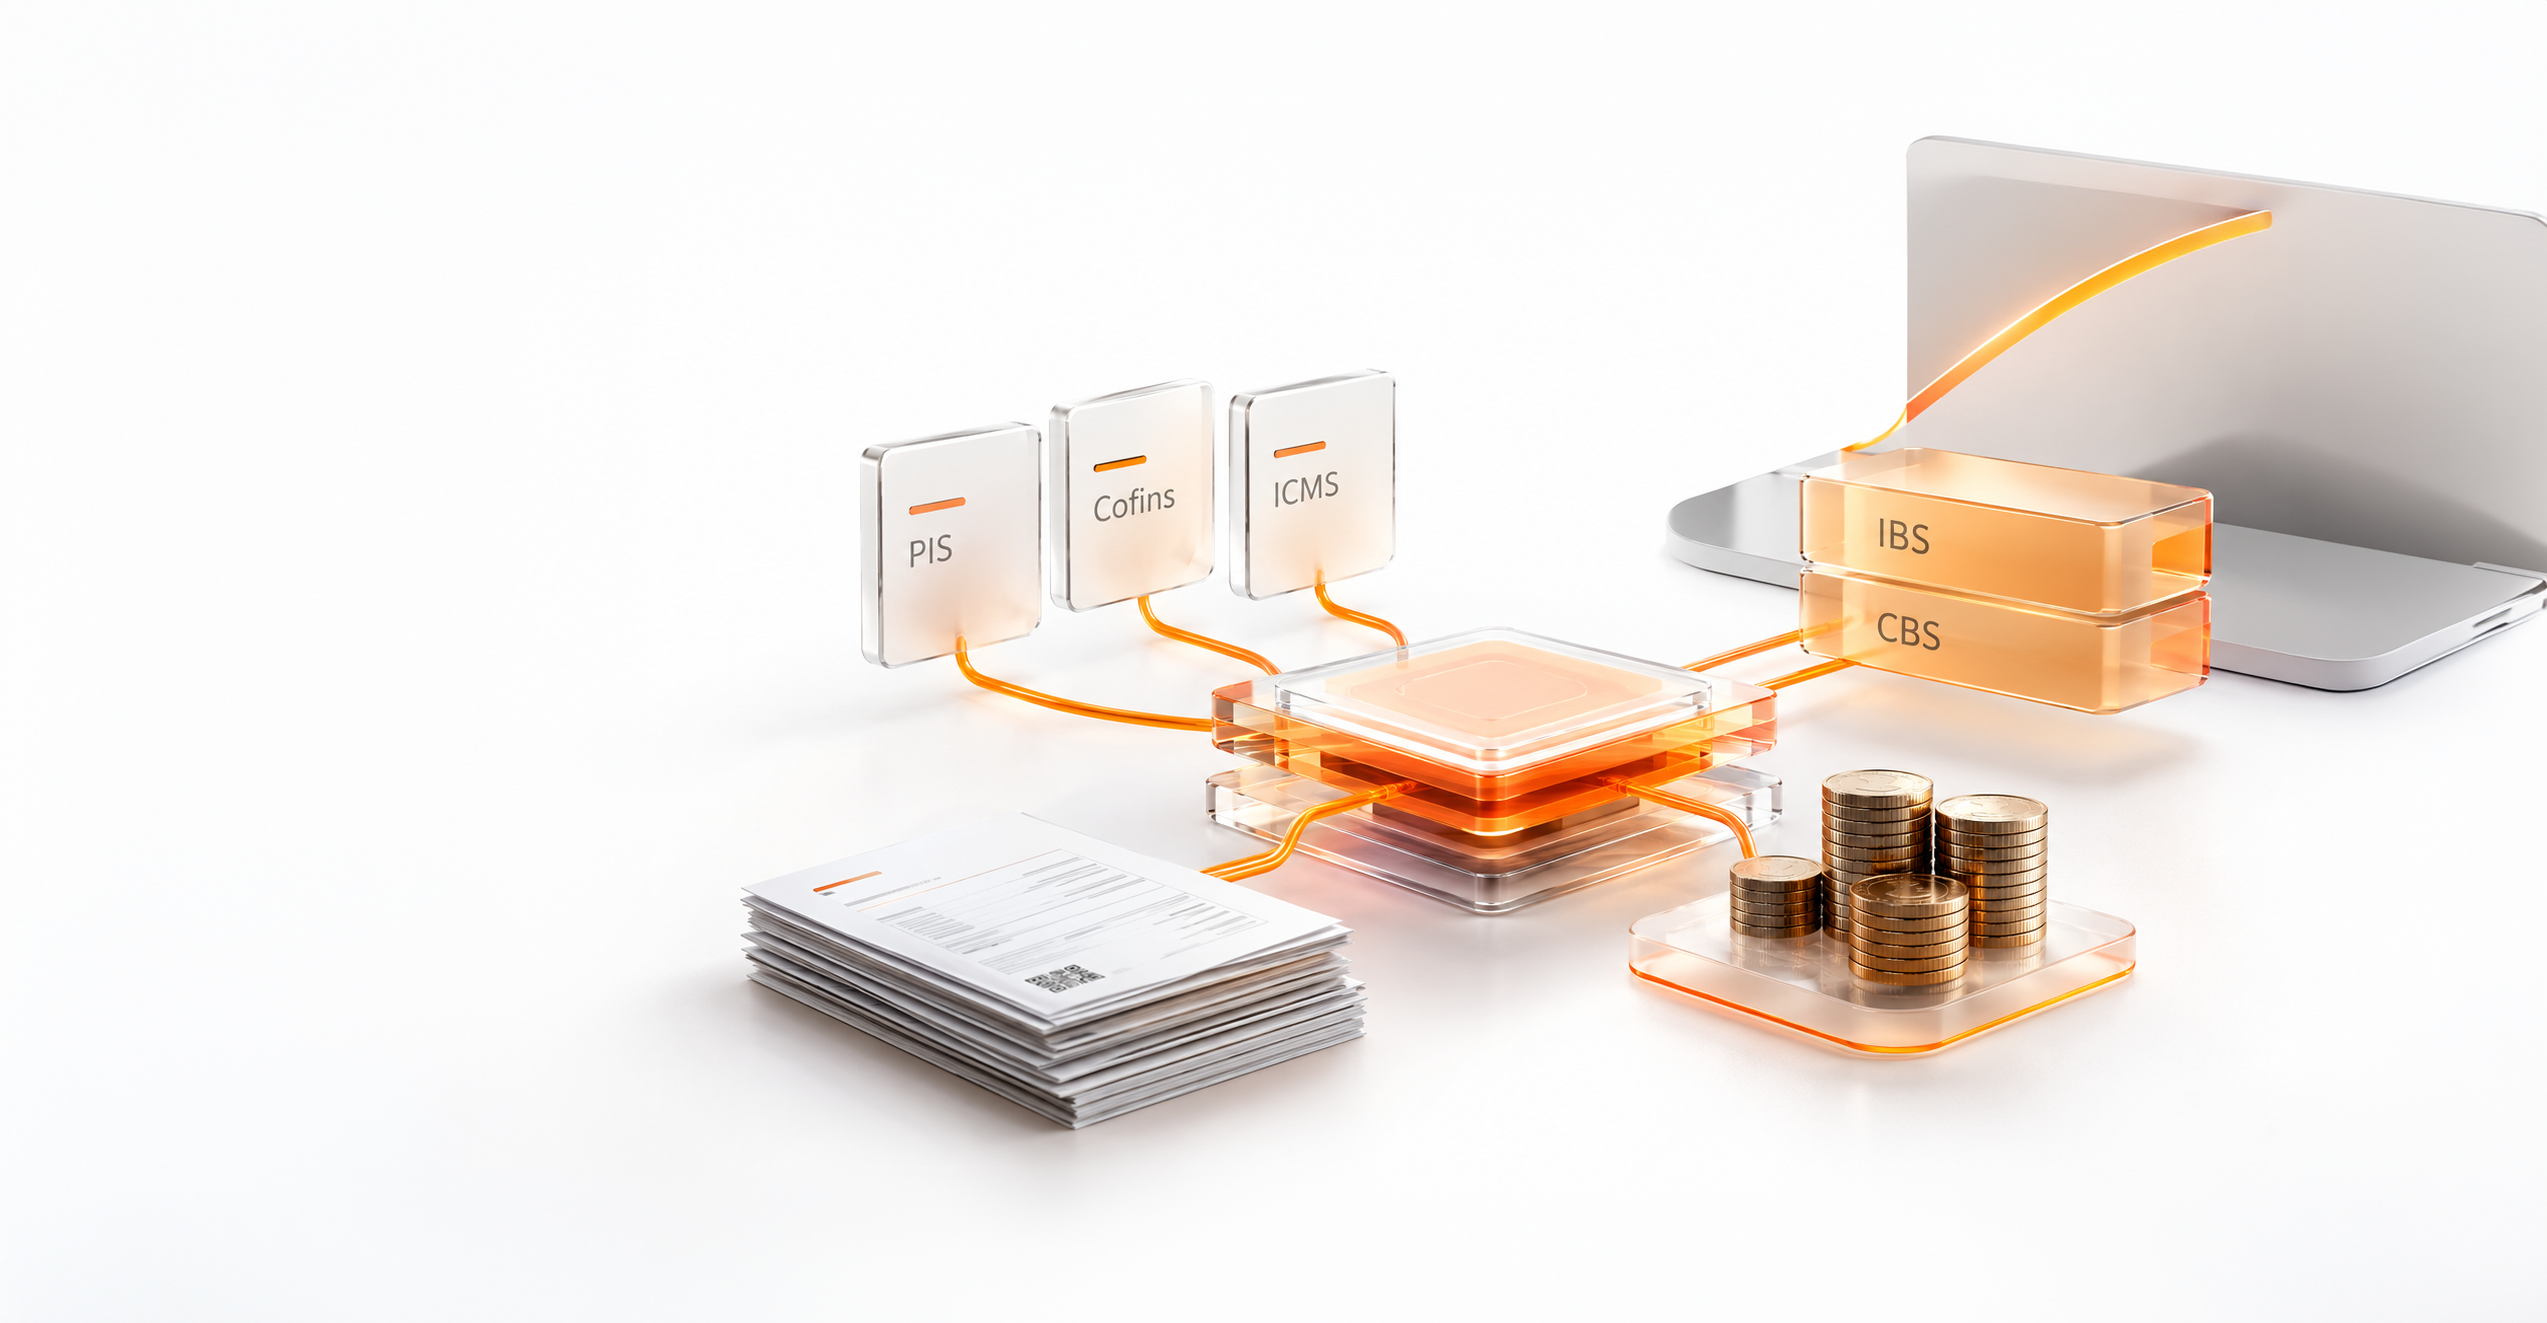
A Reforma Tributária cria uma questão que vai acompanhar as empresas mesmo depois da extinção dos tributos atuais: o que acontecerá com os créditos de PIS, Cofins e ICMS acumulados ao longo dos últimos anos? Com a implementação gradual de IBS e CBS, preservar esses valores exigirá controle sobre sua origem, documentação, escrituração e formas de utilização previstas para cada tributo.
O cronograma torna essa gestão mais complexa. Em 2026, os documentos fiscais e os sistemas corporativos já incorporam IBS e CBS durante a fase de transição. PIS e Cofins serão extintos em 2027, enquanto o ICMS seguirá uma redução progressiva entre 2029 e 2032. Isso obriga as empresas a administrar simultaneamente a adaptação ao novo modelo e o estoque de créditos constituído sob as regras anteriores.
Essa convivência tem impacto financeiro. Um valor registrado como saldo credor não representa necessariamente um recurso disponível para compensação ou ressarcimento. A possibilidade de realização depende da natureza do crédito, das condições previstas na legislação e da capacidade de comprovar como aquele direito foi constituído e utilizado ao longo do tempo.
A diferença entre saldo acumulado e crédito efetivamente recuperável torna-se, assim, uma questão de governança tributária e planejamento financeiro. Para CFOs e diretores tributários, preparar a transição significa organizar o novo modelo de IBS e CBS sem perder a rastreabilidade dos ativos fiscais formados no sistema que será substituído.
A extinção dos tributos não encerra a gestão dos créditos
A substituição de PIS, Cofins e ICMS pelo novo modelo de tributação do consumo não elimina os direitos relacionados aos créditos constituídos durante a vigência desses tributos. A transição estabelece regras próprias para esses valores, o que faz com que a administração do estoque continue mesmo depois do encerramento das respectivas incidências.
O cronograma ajuda a dimensionar essa sobreposição. PIS e Cofins serão extintos em 2027. O ICMS terá suas alíquotas reduzidas progressivamente entre 2029 e 2032, com extinção em 2033. O fim da incidência, portanto, não coincide necessariamente com o encerramento da gestão dos créditos formados sob a legislação anterior.
Esses créditos possuem uma trajetória própria. Eles são constituídos a partir das operações e hipóteses legais de creditamento, registrados na escrituração e utilizados conforme as regras aplicáveis. Dependendo de sua natureza e das condições previstas na legislação, podem permanecer acumulados e posteriormente ser utilizados por meio dos mecanismos admitidos para compensação ou ressarcimento.
A transição acrescenta uma exigência operacional a esse processo. A empresa precisa preservar o histórico que sustenta o crédito mesmo depois que o tributo de origem deixar de integrar a apuração corrente. Documentação, escrituração e registros de utilização precisam continuar relacionados ao saldo para que seja possível demonstrar sua formação e acompanhar sua realização.
O planejamento da Reforma Tributária precisa, portanto, incorporar as duas frentes. A preparação para IBS e CBS exige adaptação ao novo modelo, enquanto o estoque constituído no sistema anterior precisa permanecer identificado, documentado e administrável.
PIS e Cofins: a extinção em 2027 não elimina os créditos remanescentes
A extinção de PIS e Cofins em 2027 torna a gestão dos créditos remanescentes uma das primeiras questões concretas da transição. Empresas que chegarem ao encerramento das contribuições com valores ainda não utilizados precisarão preservar as informações que sustentam esses direitos e observar as condições estabelecidas para seu aproveitamento no novo sistema.
A Lei Complementar nº 214/2025 disciplina esse tratamento no art. 378. Os créditos de PIS e Cofins, inclusive créditos presumidos, que não tenham sido apropriados ou utilizados até a extinção das contribuições permanecem válidos nas condições previstas pela legislação. A manutenção desses valores exige atenção aos requisitos aplicáveis, inclusive à escrituração dos créditos.
A legislação também estabelece formas de utilização após a mudança de regime. Entre elas está a possibilidade de compensação com o valor devido da CBS. Também permanece possível o ressarcimento em dinheiro ou a compensação com outros tributos federais, desde que os créditos atendam aos requisitos previstos para essas modalidades na legislação de PIS e Cofins vigente na data de sua extinção, observadas ainda as condições e os limites aplicáveis na data do pedido ou da declaração. A existência desses mecanismos preserva o valor tributário do estoque, mas não transforma automaticamente todo saldo registrado em recurso disponível para a empresa.
É justamente nessa diferença que a gestão precisa se concentrar. Um estoque acumulado durante vários períodos pode reunir créditos com fundamentos jurídicos distintos, mudanças de interpretação, operações submetidas a tratamentos específicos e diferentes históricos de utilização. Antes da extinção das contribuições, a empresa precisa saber quais valores estão devidamente constituídos, quais já foram utilizados, quais permanecem disponíveis e quais ainda exigem validação documental ou fiscal.
O objetivo não é antecipar indiscriminadamente pedidos de compensação ou ressarcimento. A prioridade é construir uma visão confiável do estoque antes que PIS e Cofins deixem de integrar a apuração corrente. Quanto maior a capacidade de relacionar cada saldo à sua origem, escrituração e histórico de utilização, maior será a segurança para definir posteriormente a forma adequada de realização.
Essa análise reforça a distinção que orienta todo o artigo: saldo acumulado e crédito recuperável não são necessariamente equivalentes. O valor econômico do crédito depende da possibilidade de demonstrar o direito e atender às condições aplicáveis à sua utilização.
ICMS: a extinção em 2033 abre uma nova etapa para os saldos credores
No ICMS, a gestão dos créditos acumulados seguirá uma dinâmica diferente daquela prevista para PIS e Cofins. O imposto estadual permanecerá durante um período mais longo da transição, com redução progressiva de suas alíquotas entre 2029 e 31 de dezembro de 2032, sendo definitivamente extinto em 1º de janeiro de 2033. Até lá, as empresas precisarão administrar tanto os créditos já acumulados quanto aqueles que continuarem sendo constituídos durante essa fase de coexistência de regimes.
A Lei Complementar nº 227/2026 estabelece regras específicas para os saldos credores de ICMS existentes em 31 de dezembro de 2032. Para esse tratamento, o crédito deverá ser admitido pela legislação estadual ou distrital vigente naquela data, decorrer de operações realizadas até então, estar regularmente apurado na escrituração fiscal do estabelecimento, não ter sido compensado ou utilizado até 31 de dezembro de 2032 e ser homologado nos termos da legislação. O cumprimento desse conjunto de requisitos é o que autoriza a submissão do estoque ao processo de validação junto aos Fiscos estaduais.
Como regra geral, o pedido de homologação deverá ser protocolado em até cinco anos contados de 1º de janeiro de 2033, e o Estado ou o Distrito Federal terá prazo de até 24 meses para se manifestar, ressalvadas as hipóteses e regras específicas previstas na LC nº 227/2026. Essa exigência muda a forma de olhar para o saldo, uma vez que o valor registrado pela empresa não deve ser tratado automaticamente como montante disponível para utilização futura. A organização precisará preservar as informações necessárias para demonstrar a regularidade dos créditos e acompanhar o processo previsto para seu reconhecimento.
Após a homologação nos termos da LC nº 227/2026, a forma de aproveitamento varia conforme a natureza do crédito. Para os saldos credores que não estejam relacionados à entrada de mercadorias destinadas ao ativo permanente, a legislação prevê a compensação com o IBS em 240 parcelas mensais, iguais e sucessivas, iniciando-se no mês subsequente ao envio do saldo homologado ao Comitê Gestor do IBS (CGIBS). Adicionalmente, a partir de 1º de fevereiro de 2033, esses saldos passam a ser atualizados monetariamente pela variação mensal do IPCA (tendo como marco inicial o mês de dezembro de 2032). Já os créditos vinculados ao ativo permanente mantêm o tratamento específico de acordo com o período remanescente de apropriação, prevendo-se ainda hipóteses de transferência a terceiros e ressarcimento.
O efeito financeiro dessa estrutura é relevante. Um saldo de ICMS pode representar um ativo tributário da empresa e, ainda assim, possuir um horizonte de realização bastante diferente daquele de outros créditos. Entre o valor registrado e sua conversão em benefício econômico existem etapas de comprovação, homologação e utilização que precisam ser incorporadas ao planejamento tributário e financeiro.
Por isso, a extinção do ICMS em 2033 não encerra necessariamente a gestão dos créditos constituídos sob o regime anterior. Para empresas com saldos relevantes, ela inaugura uma etapa em que a qualidade do histórico fiscal e a capacidade de demonstrar a origem dos valores serão determinantes para administrar sua utilização no novo sistema.
A recuperação do crédito depende da rastreabilidade de sua origem
Quanto maior o estoque de créditos acumulados, maior tende a ser o esforço necessário para demonstrar sua origem e acompanhar seu histórico. Um saldo registrado na escrituração representa o resultado de operações realizadas ao longo do tempo, mas sua recuperação depende da capacidade de relacionar esse valor às informações que sustentam o direito.
Essa rastreabilidade pode envolver documentos fiscais, registros de apuração, períodos de competência, estabelecimentos, operações, fundamentos legais e histórico de utilização. O desafio aumenta quando o estoque foi constituído durante vários exercícios ou atravessou mudanças de sistemas, incorporações, aquisições, reorganizações societárias e alterações na estrutura dos estabelecimentos.
Nessas situações, preservar a informação fiscal não é suficiente se a empresa perde a relação entre o saldo atual e os elementos que explicam sua formação. Documentos podem continuar armazenados e registros históricos podem permanecer disponíveis, mas a reconstrução do crédito se torna mais complexa quando essas informações estão dispersas entre sistemas, períodos e bases diferentes.
A gestão dos créditos precisa, portanto, preservar uma cadeia de evidências capaz de relacionar cada parcela relevante do estoque à sua origem. A empresa deve conseguir identificar quando o crédito foi constituído, qual operação o originou, qual regra sustentou sua apropriação, onde foi escriturado, quanto já foi utilizado e qual valor permanece disponível. Essas informações permitem acompanhar o crédito ao longo do tempo sem depender de reconstruções posteriores para explicar sua composição.
Essa capacidade ganha peso durante a transição porque parte dos créditos continuará sendo administrada depois que os tributos que lhes deram origem deixarem de integrar a apuração corrente. Quanto maior a distância entre a constituição do crédito e sua utilização, maior a importância de preservar documentação, regras e histórico de movimentação de forma estruturada.
Crédito acumulado e crédito recuperável não são a mesma coisa
A existência de um saldo acumulado não significa que todo o valor esteja imediatamente disponível para compensação, ressarcimento ou outra forma de utilização. O crédito acumulado representa um valor constituído e registrado. Sua recuperabilidade depende da capacidade de demonstrar o direito e atender às condições previstas para sua realização.
Entre essas duas posições existe um processo de validação. A empresa precisa confirmar a origem do crédito, verificar sua escrituração, identificar utilizações anteriores e mapear eventuais pedidos, compensações ou processos relacionados. A análise também precisa considerar a natureza do crédito e as regras aplicáveis à forma e ao prazo de aproveitamento.
As exigências variam conforme o tributo. Nos créditos remanescentes de PIS e Cofins, a empresa precisa observar as condições previstas para manutenção e utilização após a extinção das contribuições. No ICMS, entram também as regras relacionadas à homologação dos saldos credores e ao aproveitamento posterior dos valores que atenderem aos requisitos legais.
Essa distinção permite qualificar o estoque. Em vez de administrar um único número agregado, a empresa pode identificar quais créditos possuem documentação e escrituração consistentes, quais ainda dependem de validação, quais estão vinculados a procedimentos específicos e quais possuem condições definidas para utilização.
O resultado é uma visão mais precisa sobre a composição do ativo tributário. O saldo acumulado continua sendo uma informação relevante, mas a gestão precisa avançar até a situação de cada parcela do estoque para determinar o que efetivamente pode ser realizado e quais etapas ainda precisam ser cumpridas.
A transição exige administrar o novo sistema sem perder o legado tributário
A implantação de IBS e CBS ocorre enquanto as empresas ainda precisam administrar tributos e créditos constituídos no sistema anterior. Essa sobreposição cria uma exigência operacional que permanecerá durante a transição: adaptar cálculo, documentos e sistemas ao novo modelo sem perder a capacidade de controlar os ativos tributários formados sob as regras que serão substituídas.
Em 2026, IBS e CBS já integram os documentos fiscais, enquanto PIS, Cofins, ICMS e ISS continuam presentes conforme as regras aplicáveis ao período de transição. A extinção de PIS e Cofins em 2027 e a redução gradual de ICMS e ISS entre 2029 e 2032 fazem com que a arquitetura fiscal precise sustentar informações produzidas por regimes diferentes durante vários anos.
Uma frente está relacionada à operação corrente. A empresa precisa calcular os tributos aplicáveis a cada período, adaptar documentos fiscais, atualizar regras e preparar seus sistemas para a evolução de IBS e CBS. A outra está relacionada ao legado. Créditos constituídos anteriormente precisam permanecer identificados e vinculados às informações necessárias para acompanhar sua utilização, compensação ou ressarcimento.
Essa segunda frente exige atenção porque o crédito pode permanecer relevante mesmo depois que o tributo de origem deixar de integrar a rotina de cálculo. Documentos fiscais, escrituração, registros de apuração e memória de cálculo precisam continuar acessíveis e relacionados ao histórico do saldo para sustentar eventuais processos de comprovação e utilização.
A transição tributária, portanto, não envolve apenas substituir regras dentro dos sistemas corporativos. Ela exige preservar simultaneamente a capacidade de operar o modelo vigente em cada etapa e a memória dos direitos constituídos anteriormente. Para empresas com estoques relevantes de créditos, perder essa conexão pode dificultar a recuperação de valores que continuarão produzindo efeitos financeiros depois da extinção dos tributos que lhes deram origem.
A tecnologia precisa preservar a memória tributária durante a transição
Administrar simultaneamente o novo modelo e os créditos constituídos no sistema anterior exige uma arquitetura capaz de preservar o histórico das decisões tributárias. A tecnologia fiscal precisa sustentar não apenas o cálculo corrente, mas também a relação entre regras, documentos, resultados e registros produzidos ao longo do tempo.
Essa necessidade ganha importância durante a transição porque diferentes regras precisarão coexistir. À medida que IBS e CBS avançam e os tributos atuais são gradualmente extintos, a empresa continuará dependendo de informações produzidas sob legislações anteriores para comprovar a origem de créditos, reconstruir cálculos e acompanhar sua utilização.
A memória tributária precisa, portanto, ser preservada de forma estruturada. Isso envolve manter regras e suas versões, relacionar os cálculos às operações que os originaram e permitir que um resultado seja reconstruído quando precisar ser auditado, revisado ou utilizado para sustentar uma decisão tributária. A informação fiscal deixa de ser apenas um dado produzido no fechamento e precisa permanecer vinculada ao contexto que explica sua formação.
O Motor de Cálculo Tributário da Omnitax atua nessa camada ao centralizar regras tributárias, executar cálculos e preservar a memória das decisões aplicadas às operações. Durante a transição, essa arquitetura permite administrar regras de diferentes períodos sem perder a rastreabilidade necessária para explicar como determinado resultado foi produzido.
Essa estrutura também permite separar a inteligência tributária da camada transacional do ERP. O sistema empresarial continua responsável pelos processos operacionais, enquanto regras e cálculos fiscais podem ser administrados em uma camada especializada. Essa separação reduz a necessidade de incorporar continuamente mudanças tributárias à lógica central do ERP e preserva uma fonte estruturada para consulta e auditoria.
Para a gestão dos créditos acumulados, o efeito mais relevante está na capacidade de recuperar a história fiscal associada aos valores. Quando documento, regra, cálculo e resultado permanecem relacionados, a empresa consegue reconstruir a formação do crédito e localizar as informações necessárias para comprovar sua origem. Em uma transição que continuará produzindo efeitos depois da extinção dos tributos atuais, essa memória será parte da capacidade de administrar o legado tributário.
O estoque de créditos precisa entrar no planejamento financeiro
A gestão dos créditos acumulados não termina quando a empresa identifica quanto possui e comprova a origem dos valores. Para o planejamento financeiro, é necessário entender quando esse estoque poderá produzir efeito econômico e quais condições precisam ser cumpridas até sua realização.
Essa diferença temporal importa porque o reconhecimento de um crédito e sua utilização podem ocorrer em momentos distintos. Enquanto o valor permanece acumulado, a empresa carrega um ativo tributário cuja conversão em benefício econômico depende das formas de aproveitamento disponíveis, dos procedimentos aplicáveis e do horizonte previsto para sua realização. O saldo precisa, portanto, ser analisado também sob a perspectiva de caixa e capital de giro.
PIS, Cofins e ICMS ilustram por que o estoque não deve ser tratado como um conjunto homogêneo. Os créditos remanescentes de PIS e Cofins possuem mecanismos próprios de utilização após a extinção das contribuições, incluindo as possibilidades previstas de compensação e ressarcimento. No ICMS, os saldos que atenderem aos requisitos legais seguem outra dinâmica, com homologação e regras específicas para seu aproveitamento no IBS.
Essas diferenças alteram o horizonte financeiro de cada parcela do estoque. Dois créditos com o mesmo valor nominal podem ter perspectivas distintas de realização quando um deles já possui condições definidas para utilização e o outro ainda depende de etapas adicionais antes de produzir efeito econômico. Para o CFO, olhar apenas para o saldo agregado pode esconder essa diferença.
A gestão tributária precisa levar essas características para o planejamento empresarial. Além do valor registrado, a administração precisa conhecer a natureza do crédito, sua situação e o horizonte esperado de utilização. Essa leitura permite tratar o estoque tributário de acordo com sua capacidade efetiva de realização e incorporar seus efeitos às projeções financeiras com maior precisão.
O estoque de créditos exige inventário e governança contínua
Antes de definir estratégias de utilização, compensação ou ressarcimento, a empresa precisa conhecer a composição do estoque que possui. Isso exige consolidar informações que muitas vezes estão distribuídas entre períodos, estabelecimentos, sistemas e processos fiscais diferentes.
O inventário deve permitir identificar o tributo de origem, o período de constituição, o estabelecimento relacionado, o fundamento do crédito, a documentação disponível, os registros de escrituração, o valor originalmente constituído e as utilizações realizadas ao longo do tempo. O objetivo é estabelecer uma visão consolidada da posição atual de cada parcela relevante do estoque.
Essa organização também precisa considerar as diferenças entre os tributos. No ICMS, o inventário ajuda a preparar a administração dos saldos que atravessarão o encerramento do imposto e estarão sujeitos às regras aplicáveis ao seu aproveitamento posterior. Em PIS e Cofins, permite identificar os créditos remanescentes que precisarão continuar documentados e controlados depois da extinção das contribuições.
O trabalho não deve terminar com um levantamento realizado em determinada data. Novos créditos ainda podem ser constituídos durante a transição, enquanto outros serão utilizados, compensados, ressarcidos ou submetidos aos procedimentos correspondentes. O estoque, portanto, precisa ser atualizado conforme sua composição se modifica.
A governança contínua permite acompanhar essas movimentações e manter uma visão consolidada do ativo tributário. Para áreas fiscal, financeira e contábil, isso cria uma referência comum sobre quais valores permanecem registrados, quais estão em processo de utilização e quais ainda dependem de alguma etapa antes de sua realização.
O inventário deixa, assim, de funcionar como um levantamento pontual e se torna uma estrutura de acompanhamento do estoque durante a transição. Essa organização será necessária enquanto os créditos constituídos no sistema anterior continuarem produzindo efeitos tributários e financeiros.
A extinção dos tributos não encerra seus efeitos financeiros
A implantação de IBS e CBS costuma concentrar a atenção sobre novas regras de cálculo, documentos fiscais e sistemas. Para empresas com créditos acumulados, porém, existe outra dimensão da transição: administrar ativos tributários constituídos sob um modelo que deixará gradualmente de existir.
PIS e Cofins serão extintos em 2027, antes que todos os créditos relacionados às contribuições necessariamente tenham sido utilizados. O ICMS permanecerá durante a transição gradual e deixará saldos apurados até 31 de dezembro de 2032, cuja homologação e administração financeira avançarão a partir de 2033, conforme as regras da LC nº 227/2026. Isso cria uma diferença temporal expressiva entre o encerramento dos tributos e a efetiva realização econômica dos direitos constituídos durante sua vigência.
Essa diferença altera a forma como o estoque precisa ser administrado. O saldo registrado representa apenas o ponto de partida. Para que o crédito preserve seu valor econômico, a empresa precisa conhecer sua composição, manter a informação necessária para sustentar o direito e acompanhar as condições previstas para sua utilização ao longo do tempo.
A transição tributária, portanto, não substitui apenas um conjunto de tributos por IBS e CBS. Ela cria um período em que o novo sistema precisa ser implantado enquanto ativos fiscais formados no modelo anterior continuam produzindo efeitos sobre caixa, capital de giro e planejamento financeiro.
Para empresas com estoques relevantes, preservar esses ativos exige integrar gestão tributária, tecnologia e planejamento financeiro. A capacidade de administrar o passado fiscal enquanto a operação migra para o novo modelo será parte da gestão da Reforma Tributária por vários anos depois da extinção dos tributos atuais.