Ao clicar em “Aceitar”, você concorda com o monitoramento e armazenamento de cookies em seu dispositivo para ajudar a nossa equipe de marketing, melhorar a sua navegação e a nossa análise do site. Veja nossa Política de Privacidade para mais informações.
Construção civil e Reforma Tributária: o crédito que transforma o canteiro em centro de decisão fiscal
Por
Omnitax
-
13 de Novembro de 2026
Construção civil e Reforma Tributária: o crédito que transforma o canteiro em centro de decisão fiscal
A construção civil chega à reta final de 2026 diante de decisões tributárias que podem alterar a rentabilidade dos empreendimentos nos próximos anos. Incorporadoras, construtoras e loteadoras precisam revisar custos, contratos, fornecedores e regimes tributários antes do início da cobrança regular da CBS, em 2027, observadas as regras de transição. A preparação exige compreender como créditos, redutores de base de cálculo e regras de transição afetarão a margem e o fluxo de caixa de cada obra.
A Lei Complementar nº 214/2025, alterada pela Lei Complementar nº 227/2026, estabeleceu tratamentos específicos para operações imobiliárias. Ao mesmo tempo, a ampliação da não cumulatividade modifica a relação entre o custo das aquisições e os créditos aproveitáveis, exigindo maior controle sobre documentos, pagamentos e condições tributárias.
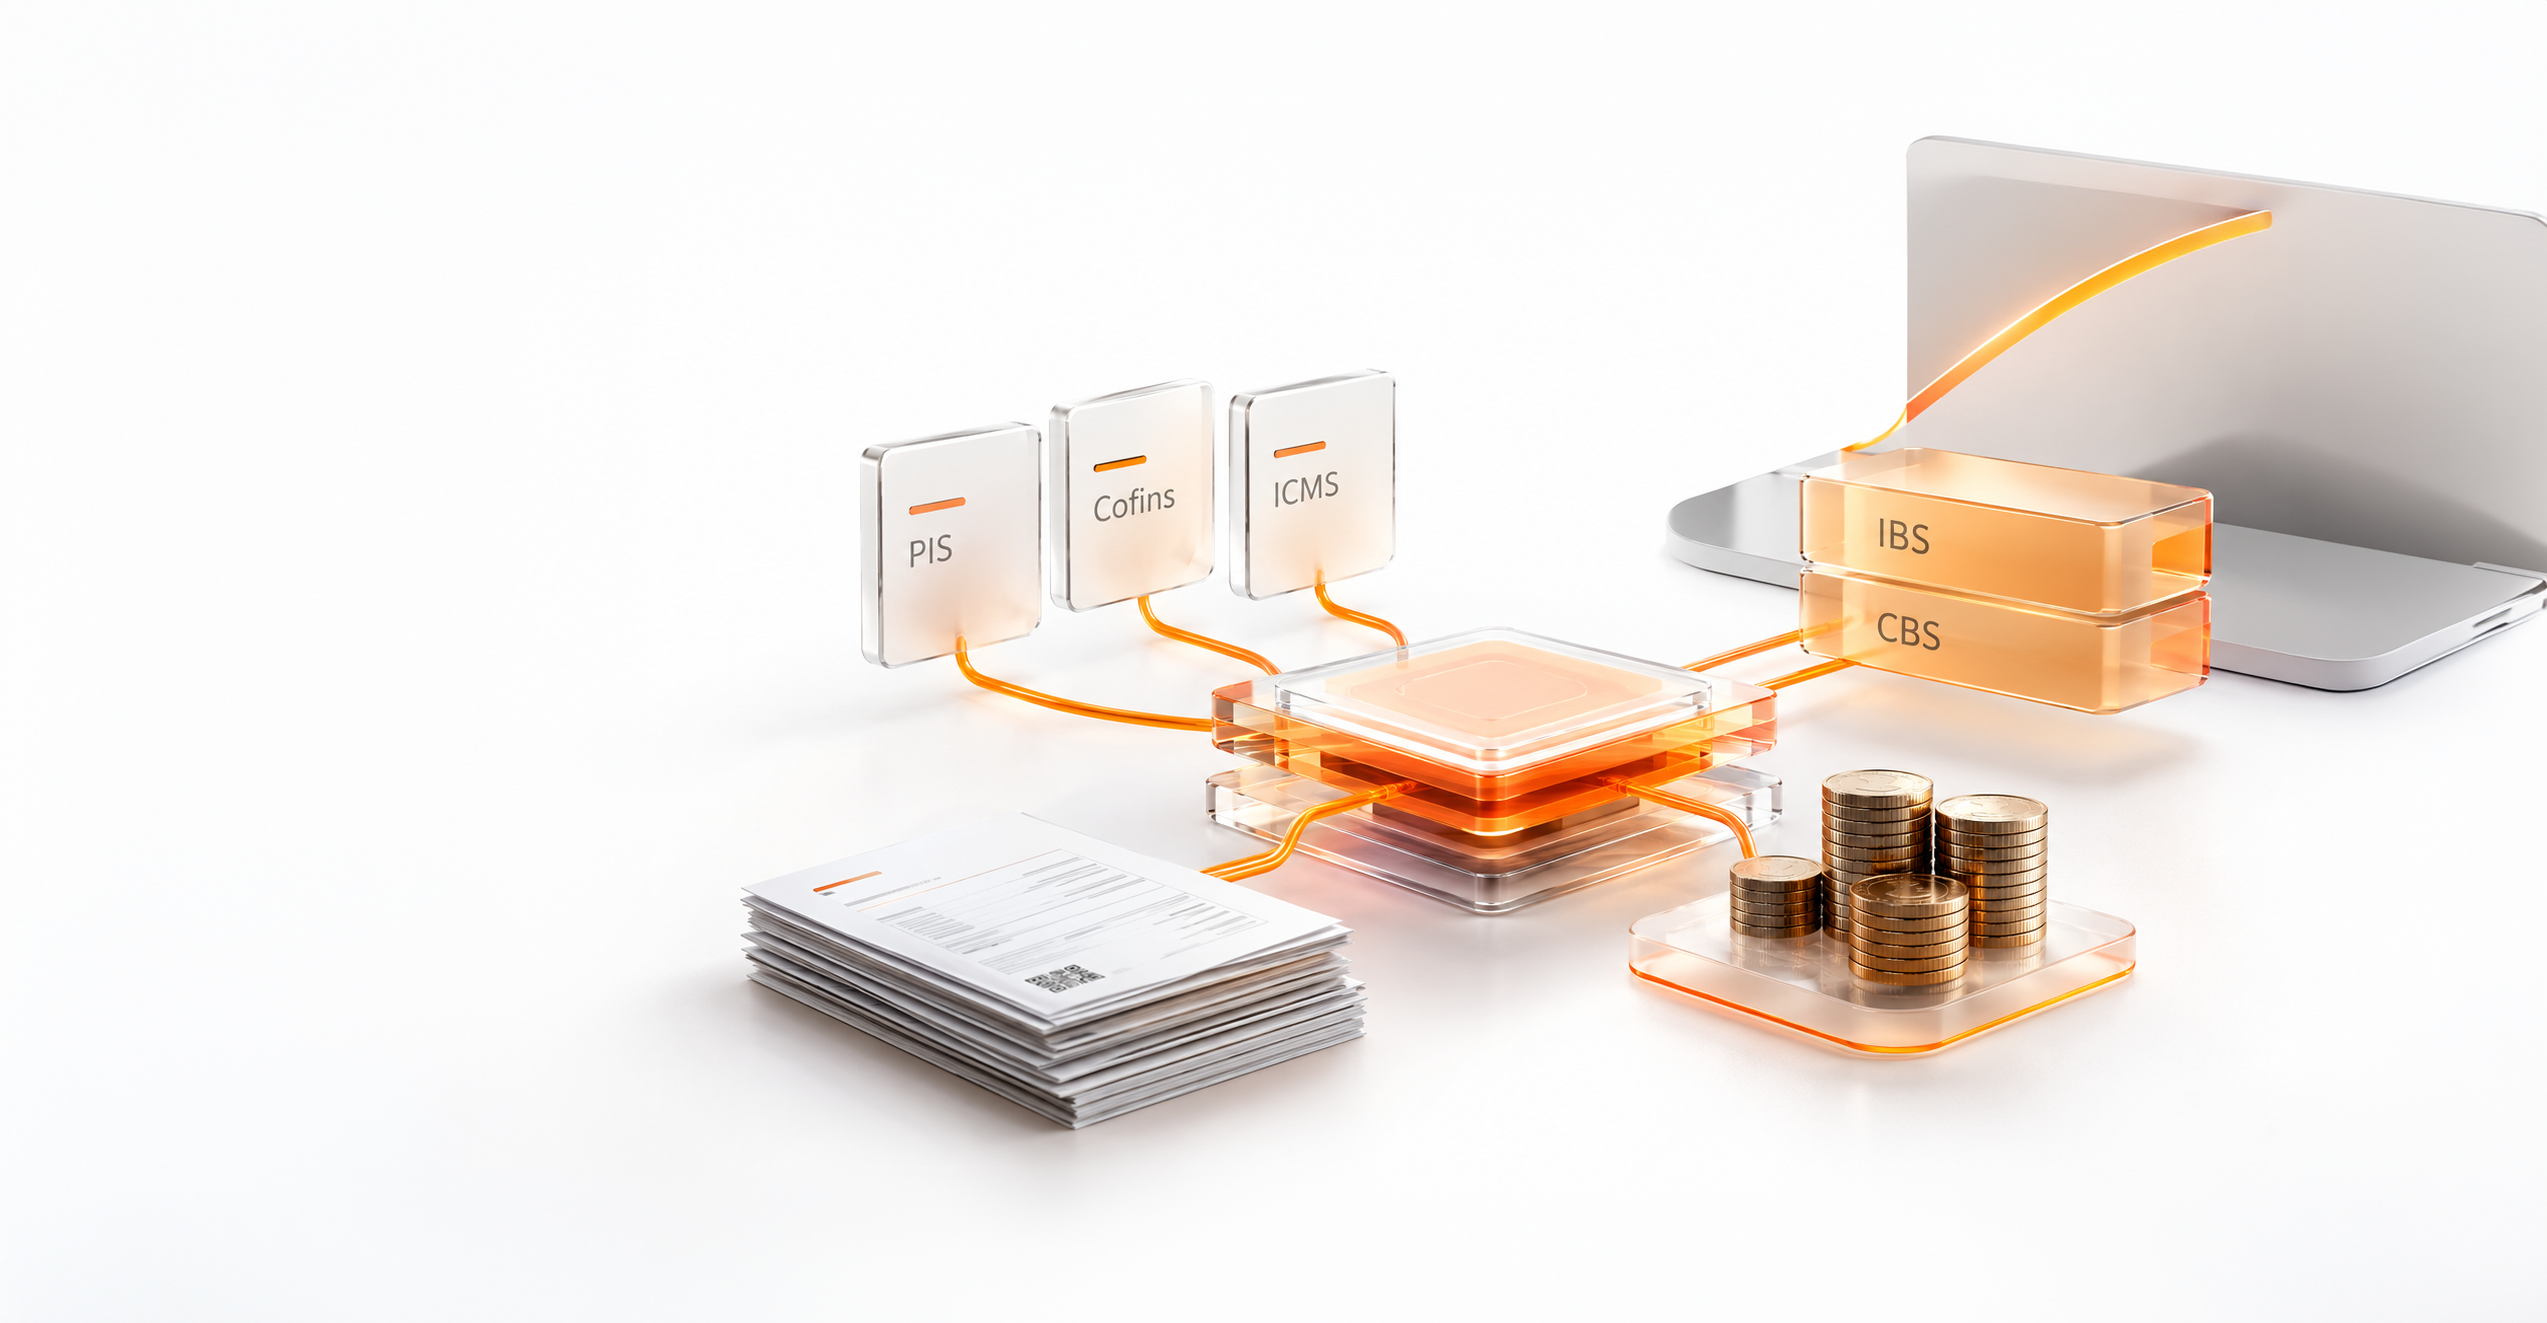
Parte dessas decisões precisa ser tomada ainda em 2026. A CBS substituirá PIS/Cofins em 2027, enquanto o Imposto sobre Bens e Serviços (IBS) avançará gradualmente na substituição de ICMS e ISS. Para o setor, a questão central passa a incluir quanto crédito poderá ser efetivamente aproveitado, quando poderá ser utilizado e qual será seu impacto sobre a margem e o capital de giro.
Imagem 1
Como a Reforma Tributária muda a tributação da construção civil?
O regime específico de bens imóveis estabelece tratamentos conforme a natureza da operação. As operações abrangidas pelo regime específico de bens imóveis estão sujeitas, em regra, à redução de 50% das alíquotas, ressalvadas as operações de locação, cessão onerosa e arrendamento, com redução de 70%. Esses percentuais diminuem as alíquotas aplicáveis, não representando descontos diretos sobre a carga tributária efetiva.
Serviços prestados por profissionais habilitados de engenharia e arquitetura podem se enquadrar na redução de 30%, quando atendidos os requisitos do art. 127; a execução de obras não recebe automaticamente esse tratamento.
Essa distinção influencia a estruturação dos contratos. Projeto arquitetônico, serviços de engenharia, execução da obra, fornecimento de materiais e atividades especializadas precisam ser classificados conforme a natureza de cada operação. A execução de serviços de construção, por si só, não deve ser confundida com a alienação ou incorporação imobiliária para fins de aplicação das reduções.
A carga tributária final dependerá do enquadramento, da base de cálculo, dos redutores, do regime adotado e dos créditos efetivamente apropriáveis. Reduzir a alíquota não significa reduzir o imposto devido na mesma proporção, porque outros mecanismos também interferem na formação da apuração.
A não cumulatividade ampla modifica a análise das aquisições. Materiais, equipamentos, energia e serviços utilizados na atividade podem gerar créditos conforme os artigos 47 e seguintes da LC nº 214/2025, observados os requisitos e as vedações legais. Cimento, aço, componentes industrializados e serviços terceirizados passam a exigir avaliação do custo líquido, da documentação fiscal e das condições de aproveitamento, incluindo, como regra, a extinção dos débitos correspondentes, ressalvadas as exceções previstas.
O crédito potencial, entretanto, não se transforma automaticamente em crédito apropriável. Essa diferença pode afetar tanto o custo econômico dos insumos quanto o capital de giro necessário para financiar a execução da obra.
Por que créditos e redutores passam a influenciar a margem de cada empreendimento?
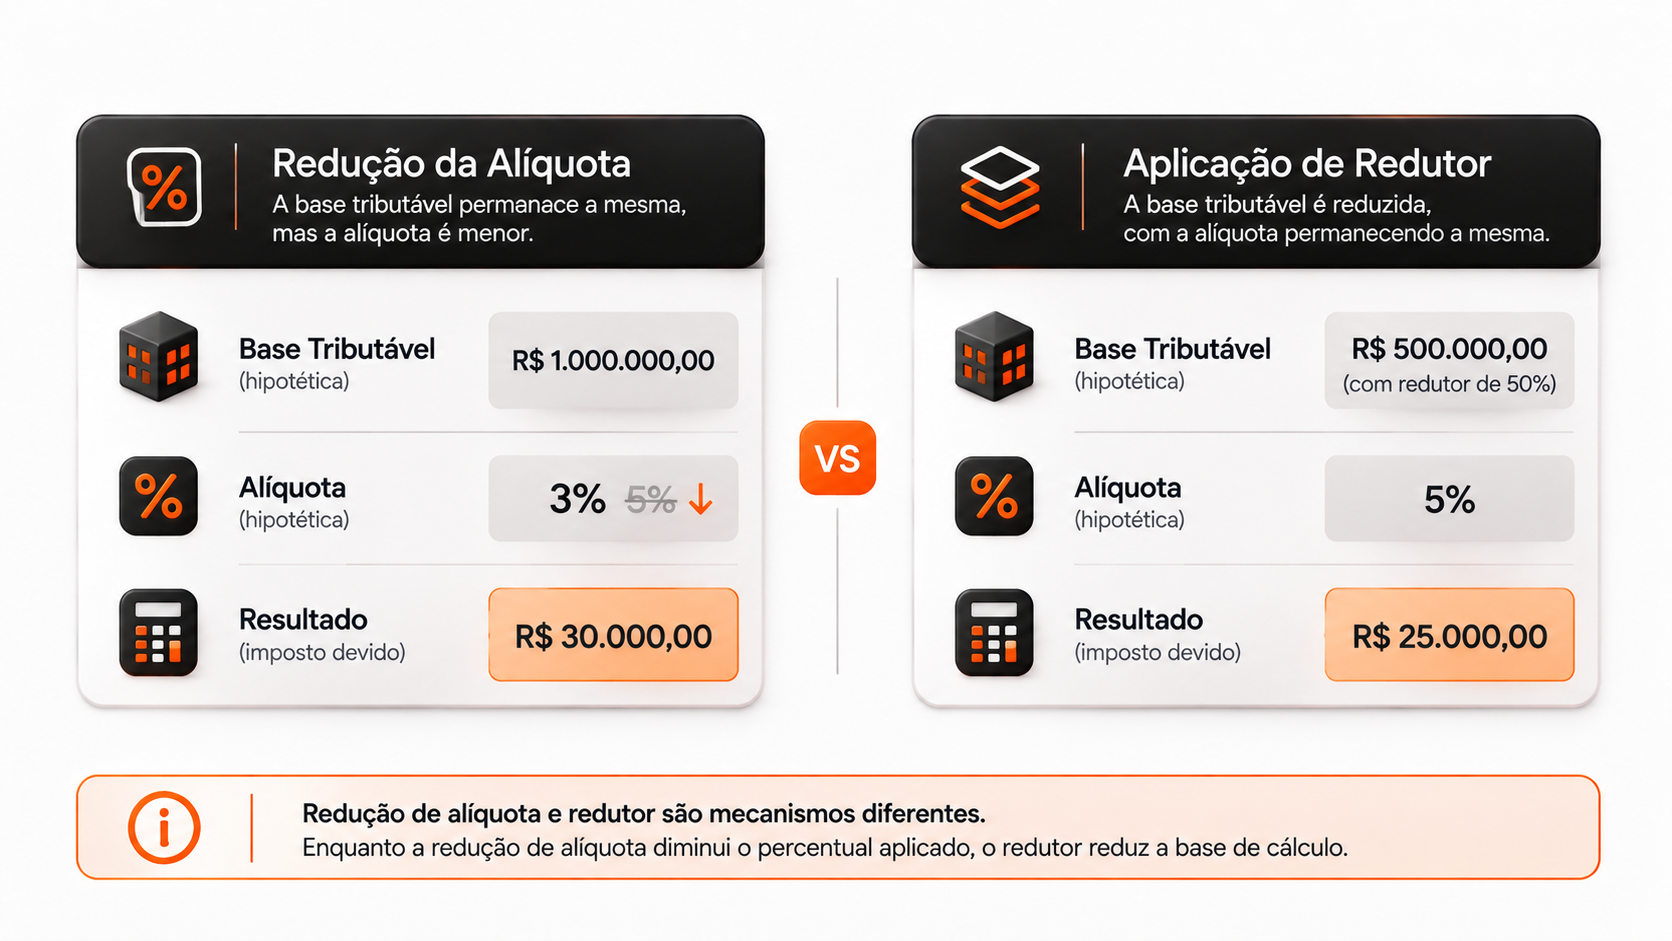
Além das reduções de alíquota, o regime imobiliário prevê mecanismos que atuam diretamente sobre a base de cálculo dos tributos. É o caso do redutor de ajuste e do redutor social, que precisam ser diferenciados das reduções de 50%, 70% e 30%.
O redutor de ajuste permite diminuir a base de cálculo de IBS e CBS em determinadas operações de alienação imobiliária. Para imóveis pertencentes ao contribuinte em 31 de dezembro de 2026, seu valor inicial pode considerar o custo de aquisição atualizado ou, nas condições legais, o valor de referência do imóvel. Para empreendimentos em construção em 31/12/2026, a composição do redutor deve observar as hipóteses, os critérios temporais e os custos elegíveis expressamente previstos no art. 257, com documentação comprobatória.
Essa regra torna a organização documental de 2026 uma questão financeira. Custos sem comprovação adequada ou vínculo consistente com o empreendimento podem comprometer a formação do redutor. Construtoras com múltiplas obras precisam relacionar contratos, medições, documentos fiscais, pagamentos e registros de custos, mantendo controles individualizados por empreendimento.
O regime também prevê o redutor social, com valores legais de referência de R$ 100 mil para imóvel residencial novo e R$ 30 mil para lote residencial, sujeitos às condições e atualizações previstas. Na alienação abrangida pelo regime regular, esse redutor é aplicado à base de cálculo após o redutor de ajuste, respeitados os limites legais. Para locação, cessão onerosa ou arrendamento residencial, o art. 260 prevê redutor social de valor-base de R$ 600 por mês, por imóvel, atualizado mensalmente, observado o limite da base de cálculo.
Esses valores não representam descontos diretos no imposto nem benefícios universais. Enquanto a redução de alíquota modifica o percentual aplicado, os redutores diminuem a base sobre a qual o tributo será calculado. O efeito econômico depende da combinação desses mecanismos com as características do empreendimento.
A gestão financeira precisa ainda diferenciar crédito potencial, crédito validado e crédito disponível para utilização. Essa classificação gerencial permite acompanhar uma aquisição desde a identificação da possibilidade de creditamento até o cumprimento das condições legais para apropriação e utilização.
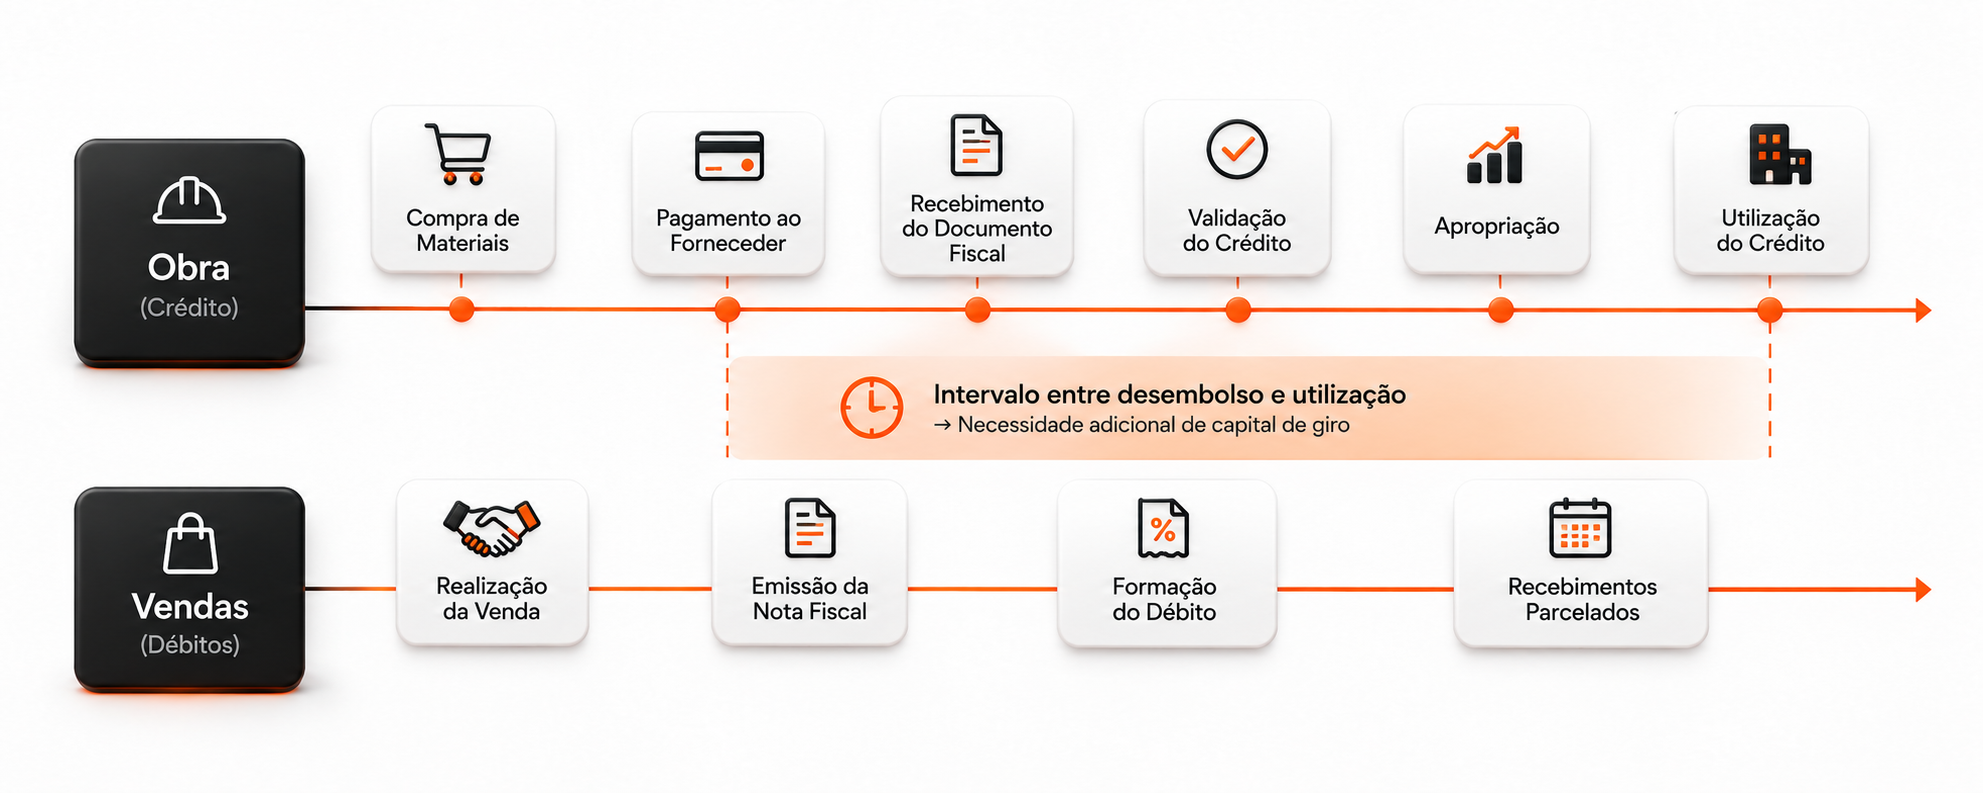
Quando o crédito somente pode ser aproveitado posteriormente, a construtora pode precisar financiar a operação durante esse intervalo. Assim, dois empreendimentos com valores semelhantes de créditos potenciais podem apresentar necessidades distintas de capital de giro, dependendo dos desembolsos, dos débitos gerados e do momento em que os créditos se tornam utilizáveis.
Como comparar o regime regular com a opção transitória de IBS/CBS vinculada ao RET?
O Regime Especial de Tributação (RET) é aplicável a incorporações imobiliárias que atendem aos requisitos legais, especialmente a constituição do patrimônio de afetação, mecanismo que separa o patrimônio de determinado empreendimento do patrimônio geral da incorporadora. No modelo atual, permite o recolhimento unificado de tributos federais sobre as receitas mensais recebidas, conforme as condições estabelecidas na legislação.
Com a Reforma Tributária, regras transitórias permitem, em determinadas situações, o recolhimento de IBS e CBS equivalente a 2,08% da receita mensal recebida, ou 0,53% nas incorporações enquadradas nas hipóteses específicas de interesse social. A opção transitória do art. 485 exige incorporação submetida ao patrimônio de afetação e pedido de opção pelo RET efetivado antes de 1º de janeiro de 2029; as alíquotas de 2,08% e 0,53% dependem das hipóteses legais específicas.
Para determinadas operações de alienação decorrentes de parcelamento do solo, o artigo 486 estabelece tratamento transitório próprio, com recolhimento de 3,65% da receita bruta recebida, observadas as condições legais, inclusive quanto ao registro do parcelamento antes de 2029.
Esses percentuais não são reduções das alíquotas gerais de IBS e CBS. Representam formas específicas de recolhimento previstas para determinadas operações durante a transição. Essa diferença é fundamental porque as opções transitórias possuem consequências próprias para a apuração.
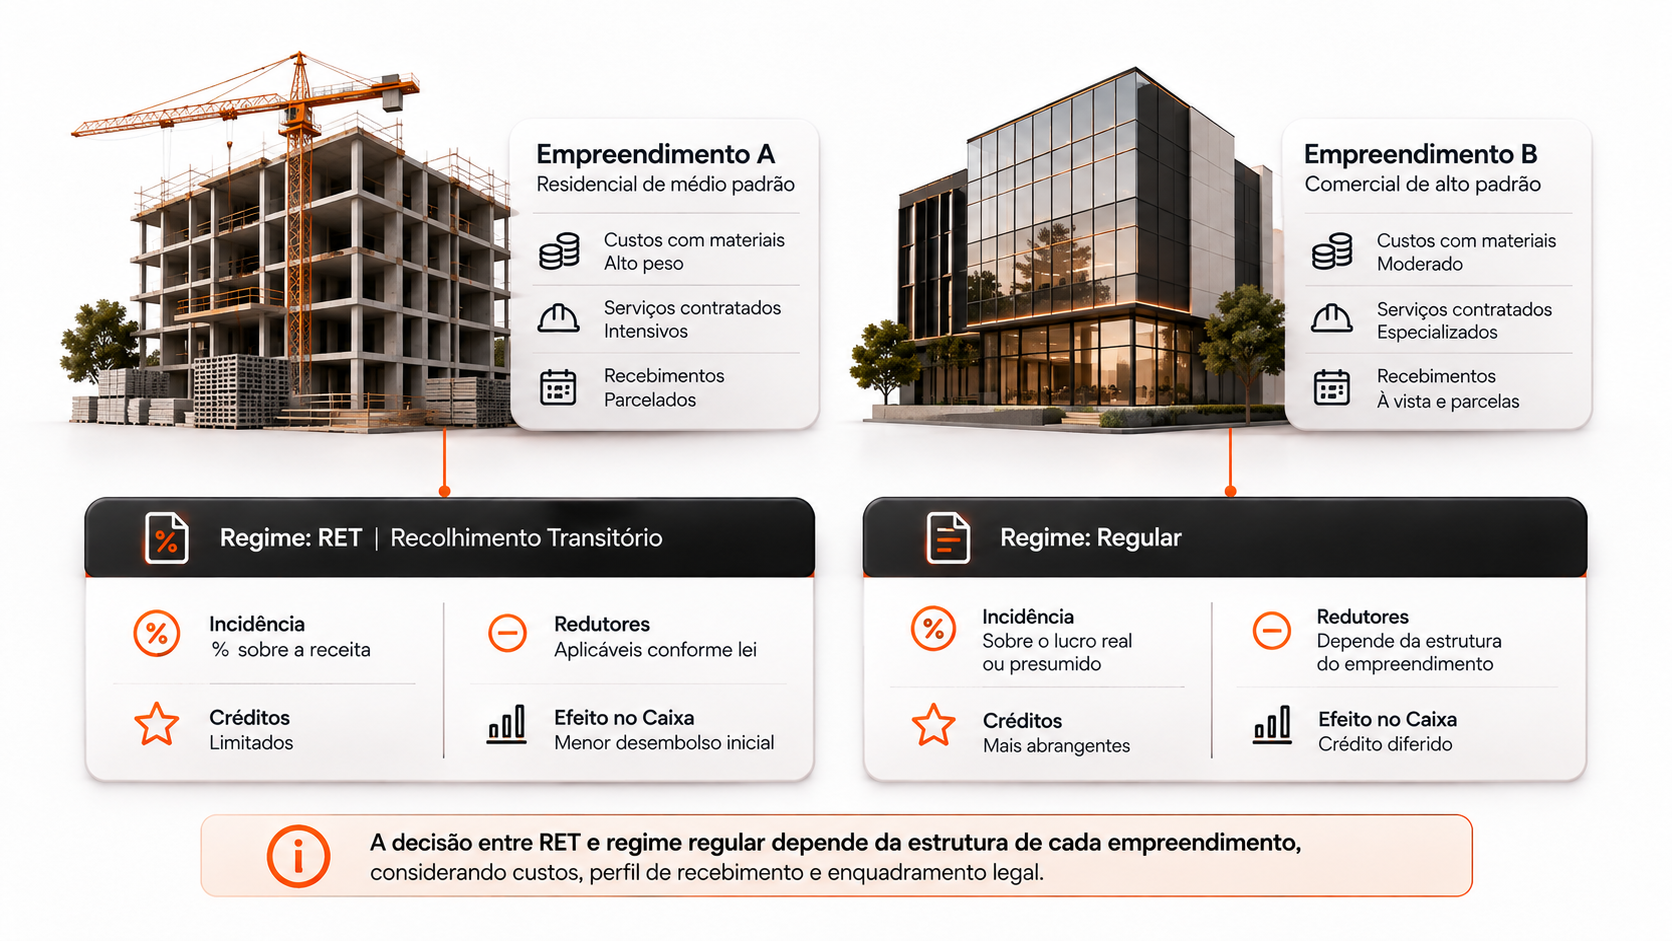
Na incorporação submetida ao tratamento do artigo 485, a opção afasta outras formas de incidência de IBS e CBS sobre a respectiva incorporação, impede a utilização dos redutores de ajuste e social e veda, para o contribuinte optante, créditos de IBS/CBS das aquisições destinadas à incorporação sob patrimônio de afetação, bem como a aplicação dos redutores de ajuste e social nessa alienação. No regime regular, por sua vez, a posição tributária é formada pelos débitos incidentes, pelos redutores admitidos e pelos créditos apropriáveis conforme a legislação.
Por isso, a escolha entre RET e regime regular não deve se limitar à comparação nominal de percentuais. Uma incorporação com custos elevados de materiais e serviços potencialmente creditáveis pode apresentar resultado diferente de outra com composição de custos, terreno, margem e estrutura comercial distintos.
A decisão exige reconstruir a posição econômica e tributária de cada empreendimento, confrontando custos, contratos, fornecedores, débitos, créditos e fluxo de caixa. Também é necessário considerar quando os créditos estarão disponíveis, pois um valor aproveitado meses depois pode gerar necessidade adicional de financiamento.
Essa análise deve anteceder as decisões de enquadramento e observar os prazos, as condições e a eventual irretratabilidade da opção. O resultado mais vantajoso não será necessariamente aquele com o menor percentual nominal, mas o que produzir a melhor combinação entre tributação efetiva, custos e disponibilidade financeira.
O que muda para contratos, fornecedores, industrialização e capital de giro?
A Reforma Tributária amplia a importância do custo líquido nas negociações. Um fornecedor com preço nominal inferior pode representar uma aquisição economicamente menos vantajosa quando oferece menor possibilidade de aproveitamento de créditos ou exige maior capital de giro. Compras e suprimentos precisarão considerar preço, tratamento tributário, documentação, créditos elegíveis e condições de pagamento.
Essa análise também alcança os componentes industrializados. A ampliação do creditamento pode reduzir determinadas distorções da tributação cumulativa e permitir comparações mais consistentes entre soluções produzidas fora do canteiro e processos executados na obra. A vantagem, porém, não é automática: produtividade, logística, mão de obra, transporte, desperdício e escala continuam determinantes.
Nos contratos de longa duração, a transição exige revisar cláusulas de preço, reajuste, repasse tributário e alocação de riscos. Nos contratos públicos, a legislação estabelece mecanismos para avaliação e recomposição do equilíbrio econômico-financeiro nas situações abrangidas, sem assegurar reequilíbrio automático e incondicional. Nos contratos privados, eventuais revisões dependem das disposições contratuais e dos fundamentos jurídicos aplicáveis.
O split payment, mecanismo de segregação e recolhimento de tributos vinculado à liquidação financeira, acrescenta outra variável. Sua implementação poderá modificar a dinâmica de disponibilidade dos recursos conforme as modalidades e etapas regulamentadas. Em empreendimentos com recebimentos parcelados, será necessário relacionar o cronograma financeiro ao recolhimento tributário e ao aproveitamento dos créditos.
Dessa forma, compras, contratos e tesouraria passam a compartilhar uma responsabilidade mais ampla sobre a posição tributária. O débito gerado pela operação e o crédito que poderá compensá-lo podem seguir momentos diferentes, exigindo planejamento de caixa compatível com essa diferença.
Como o Motor de Cálculo e a Apuração Assistida da Omnitax apoiam a gestão por empreendimento?
Administrar regimes, redutores, créditos e contratos exige uma infraestrutura capaz de aplicar regras tributárias de maneira consistente, sem dispersar cálculos entre planilhas e diferentes sistemas.
O Motor de Cálculo da Omnitax, baseado em arquitetura de terceira geração, posiciona a inteligência tributária em uma camada especializada e desacoplada do sistema integrado de gestão empresarial, conhecido como ERP (Enterprise Resource Planning). Por meio de interfaces de programação de aplicações (APIs), sistemas de compras, faturamento e outras aplicações consultam regras centralizadas. A configuração no-code, a memória de cálculo e a rastreabilidade permitem relacionar dados, parâmetros, regras e resultados, apoiando a gestão de diferentes operações e empreendimentos.
Essa arquitetura também oferece suporte à construção de cenários tributários, permitindo avaliar hipóteses de custos, aquisições, regimes e margens com base nas informações disponíveis e nas condições legais aplicáveis. Para incorporadoras e construtoras, comparar alternativas ganha importância antes de decisões que produzirão efeitos durante toda a execução e comercialização das obras.
A partir de 2027, a Apuração Assistida da Omnitax amplia essa análise com o objetivo de identificar e aproveitar os créditos legalmente admitidos e assegurar a correta determinação dos débitos nas operações realizadas, respeitando as condições previstas na legislação. Com capacidade para processar grandes volumes de operações, conforme a disponibilidade dos dados e as integrações implementadas, a tecnologia permite acompanhar compras de materiais, contratações de serviços, pagamentos e operações de venda, relacionando essas informações à posição tributária e financeira de cada empreendimento.
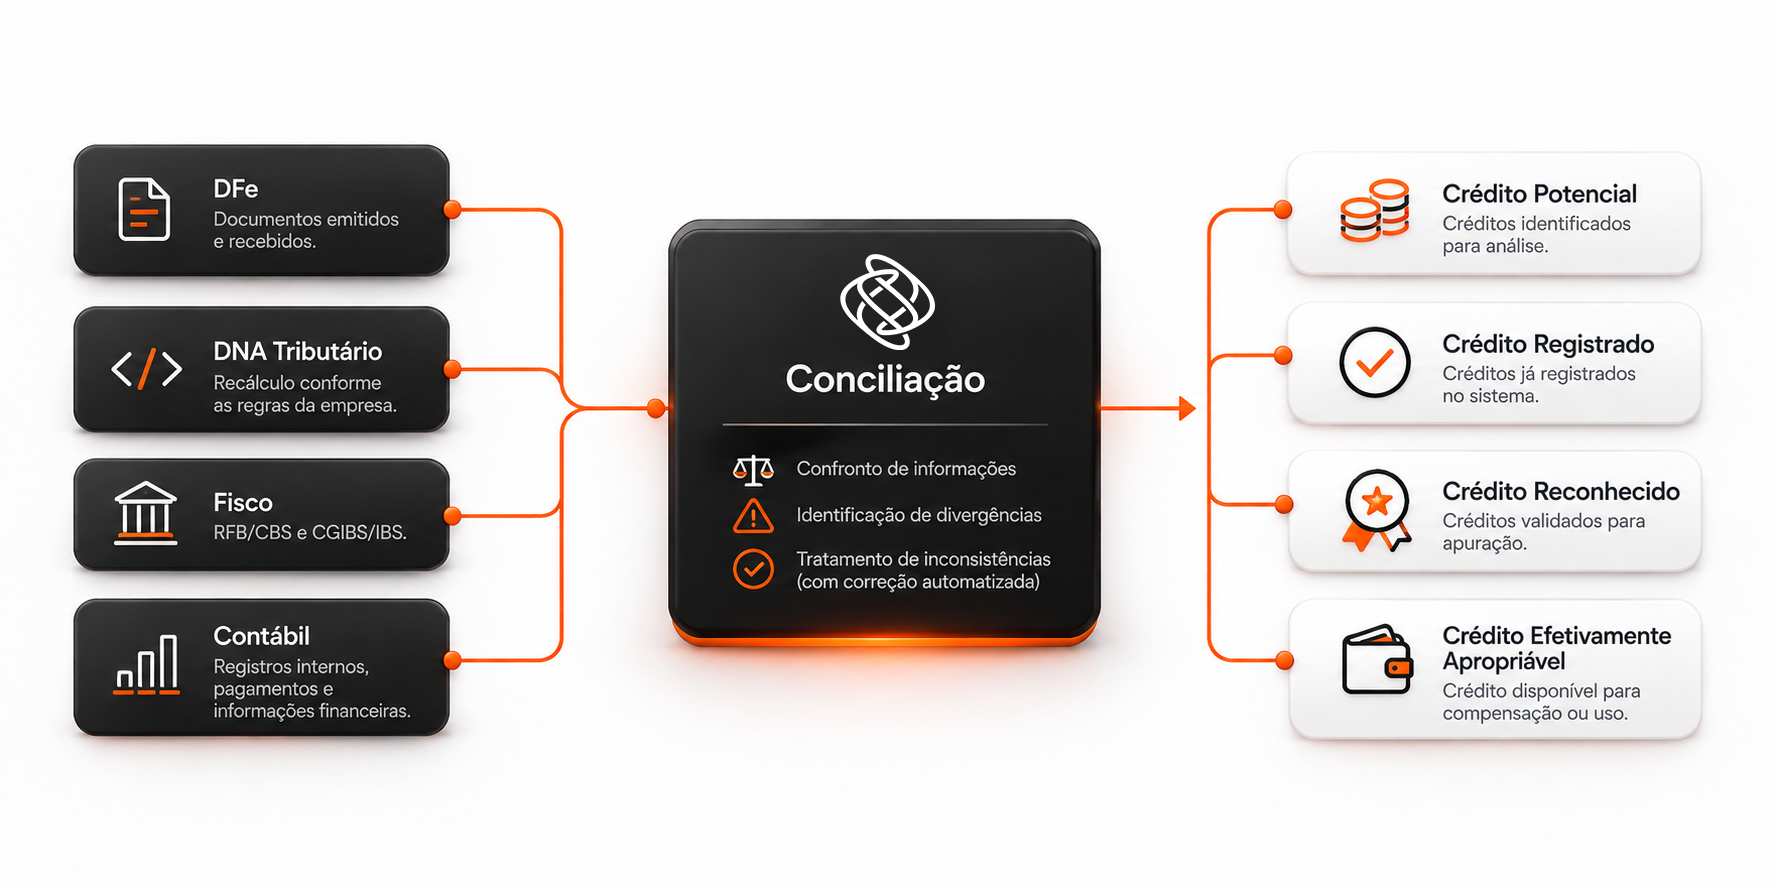
Para isso, a Apuração Assistida da Omnitaxconfronta quatro perspectivas: Documentos Fiscais eletrônicos (DFe), DNA Tributário, Fisco e Contábil. Os DFe apresentam as operações formalmente documentadas, enquanto o DNA Tributário recalcula os documentos emitidos e recebidos conforme as regras específicas da empresa. A visão do Fisco considera informações disponibilizadas pelos ambientes oficiais competentes, conforme serviços, acessos e integrações efetivamente disponíveis. Já a perspectiva Contábil relaciona essas informações aos registros internos, incluindo os pagamentos e demais dados financeiros pertinentes. O confronto permite auditar a posição tributária, identificar divergências e apoiar a identificação e o tratamento das divergências, com automação somente nas funcionalidades efetivamente disponíveis e autorizadas, sem pressupor que toda divergência possa ser corrigida automaticamente ou que a tecnologia altere diretamente a apuração oficial.
Essa capacidade também permite diferenciar crédito potencial, registrado, reconhecido e efetivamente apropriável, categorias gerenciais, não classificações legais oficiais, classificações gerenciais que ajudam a acompanhar a formação dos créditos e as condições para sua utilização. Enquanto as operações de venda geram débitos tributários conforme as regras de incidência, os créditos relacionados às aquisições não se tornam automaticamente disponíveis para compensação ou ressarcimento. Na construção civil, o intervalo entre a formação dos débitos e o efetivo aproveitamento dos créditos pode aumentar a necessidade de capital de giro, especialmente em empreendimentos com ciclos longos de execução, pagamentos a fornecedores e recebimentos parcelados. Por isso, identificar divergências e acompanhar a disponibilidade dos créditos torna-se parte da gestão da margem e do caixa de cada obra.
Para a construção civil, essa capacidade permite acompanhar créditos elegíveis nas aquisições, considerando pagamentos e requisitos legais, e verificar a correta formação dos débitos nas operações, mesmo diante de grandes volumes diários de documentos e transações. O objetivo é apoiar decisões tributárias e financeiras com informações consistentes e cálculos rastreáveis.
A Reforma Tributária coloca a gestão por empreendimento no centro da discussão sobre rentabilidade. Redução de alíquota, redução da base de cálculo, recolhimento transitório e aproveitamento de créditos são mecanismos distintos, que podem produzir resultados econômicos diferentes conforme o regime e as características de cada obra.
O desafio será relacionar cada aquisição, contrato, pagamento e decisão tributária à margem e ao caixa do empreendimento. Para isso, engenharia, suprimentos, financeiro, tributário e tecnologia precisarão trabalhar com informações integradas, capazes de sustentar tanto o cálculo dos tributos quanto as decisões que definirão o resultado financeiro de cada obra.