Ao clicar em “Aceitar”, você concorda com o monitoramento e armazenamento de cookies em seu dispositivo para ajudar a nossa equipe de marketing, melhorar a sua navegação e a nossa análise do site. Veja nossa Política de Privacidade para mais informações.
Fato gerador dos débitos e créditos de IBS e CBS: O que muda na prática para o seu ERP?
A Plataforma Digital da RTC, o Portal Nacional de Tributação e a plataforma do Comitê Gestor do IBS já existem e estão evoluindo. Entenda o que cada sistema entrega.
Por
Omnitax
-
30 de Setembro de 2026
Fato gerador dos débitos e créditos de IBS e CBS: O que muda na prática para o seu ERP?
A Reforma Tributária está criando uma mudança que vai além da substituição de tributos. Com IBS e CBS, a própria formação da posição tributária da empresa começa a migrar para um ambiente em que documentos fiscais, pagamentos e eventos da operação alimentam sistemas capazes de construir débitos e créditos antes do fechamento tradicional. O Fisco passa a formar sua própria visão sobre a apuração enquanto as operações acontecem, e a empresa precisa estar preparada para confrontar essa visão com a sua.
Essa transformação já começa a aparecer na infraestrutura oficial. Em maio de 2026, a Receita Federal ampliou as funcionalidades da Plataforma Digital da Reforma Tributária sobre o Consumo, com avanços na API, na apuração assistida da CBS e nas ferramentas relacionadas a créditos e pagamentos. Paralelamente, o Comitê Gestor do IBS avança com seu projeto-piloto. O Manual da Plataforma explicita a mudança de lógica: para a CBS e o IBS, a apuração passa a ser pré-construída a partir dos documentos fiscais, com o resultado apresentado ao contribuinte para confirmação ou ajuste.
Para CFOs, CTOs e diretores tributários, portanto, a questão já não é apenas como calcular IBS e CBS dentro do ERP. É entender onde a empresa enxergará sua posição tributária consolidada, como reconciliará seus dados com aqueles reconhecidos pelo Fisco e qual arquitetura precisará construir para administrar IBS, CBS e IS de forma integrada quando os próprios sistemas oficiais ainda cumprem funções distintas.
Os três sistemas que o executivo precisa conhecer
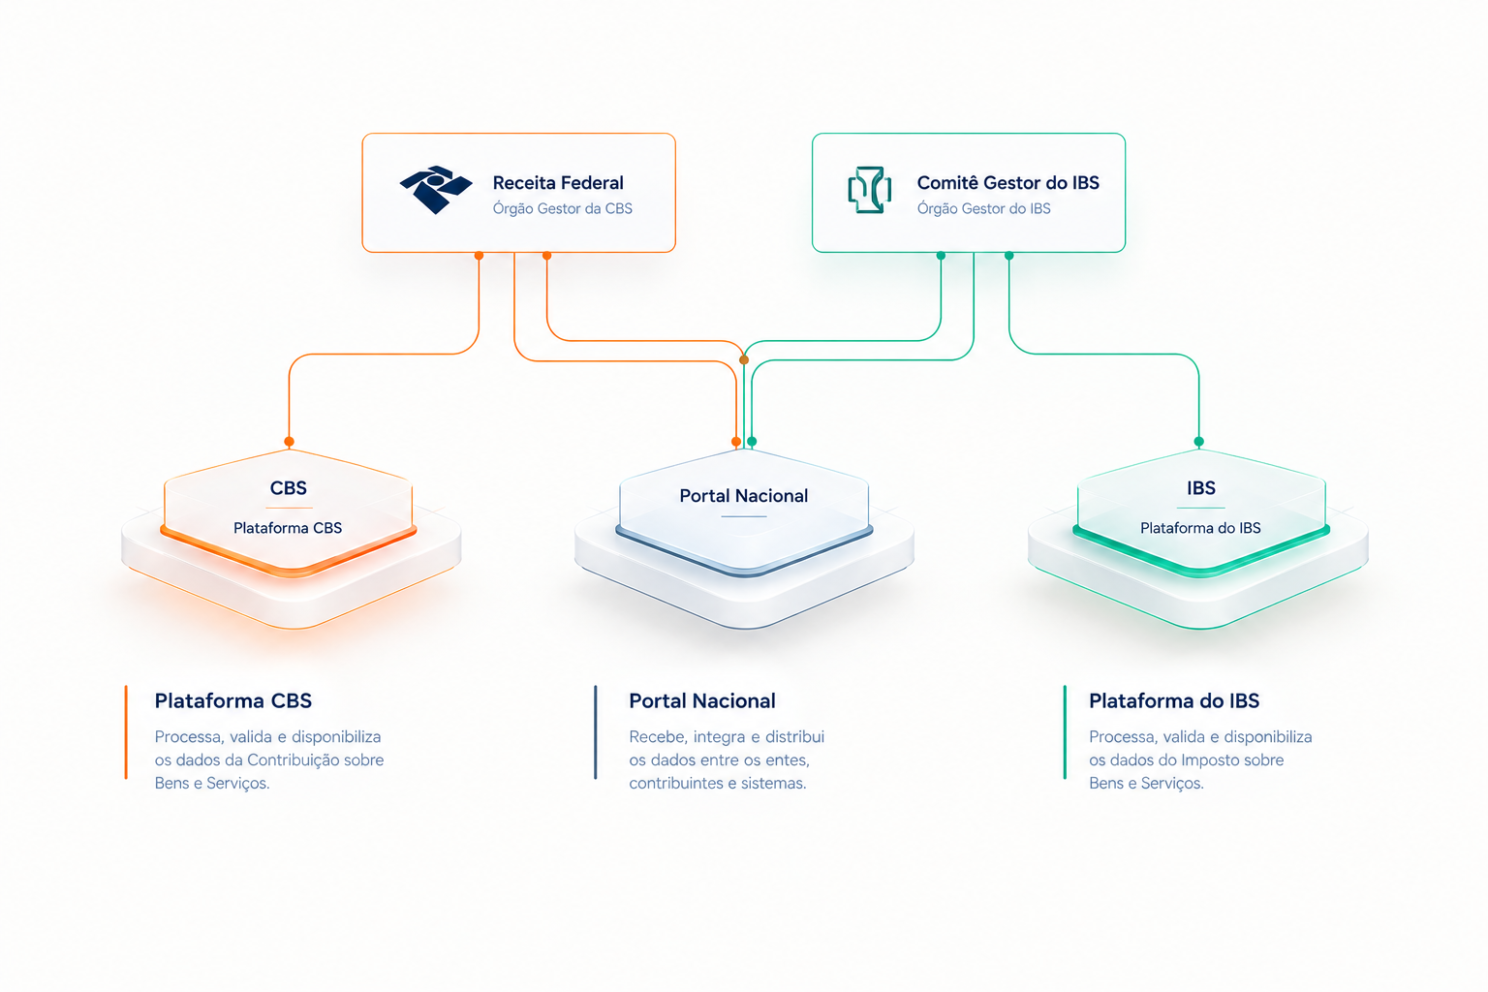
A arquitetura oficial da Reforma Tributária distribui a visualização dos novos tributos entre três plataformas distintas, operadas por dois órgãos diferentes. Compreender o que cada uma entrega e o que cada uma ainda não entrega é o primeiro passo para construir a camada de gestão que o executivo vai precisar.
A Plataforma Digital da RTC é o ambiente central da Receita Federal para a CBS. É nesse ambiente que vêm sendo disponibilizadas funcionalidades da apuração assistida da CBS, incluindo a consulta de débitos formados a partir dos documentos fiscais e simulações relacionadas à apuração e ao pagamento. Novas funcionalidades, como consultas adicionais de créditos e acompanhamento detalhado de pagamentos, integram a evolução prevista da plataforma. A API do ambiente já permite integração com ERPs corporativos para consulta automatizada de débitos e dados tributários. O acesso aos sistemas oficiais complementa essa estrutura, com formulários eletrônicos para habilitação de saldo credor e benefícios de ICMS para compensação nos termos do artigo 384 da LC 214/2025. A apuração assistida que o executivo acompanha nesse ecossistema é pré-construída a partir dos documentos fiscais eletrônicos que a empresa emite ao longo do período.
O Portal Nacional de Tributação sobre o Consumo centraliza procedimentos, consultas e orientações da RTC para os dois tributos. É o ambiente público onde o contribuinte encontra a Calculadora da RTC, agora na versão Release 12, com simulação de cálculo de IBS e CBS por operação, tratamento diferenciado para compras governamentais por ente federativo e consulta de alíquotas, reduções e classificações tributárias atualizadas. A mesma atualização ampliou a API de dados abertos da Receita Federal, com consultas sobre vigência da NBS, classificações tributárias, percentuais de redução e regras de transferência entre entes federativos, a base que o CTO e o time de tecnologia precisam integrar aos sistemas corporativos para manter essas informações atualizadas em tempo real. A exigência de inscrição no CNPJ para pessoas físicas contribuintes de CBS e IBS, inicialmente prevista para julho de 2026, foi prorrogada pela Receita Federal e pelo Comitê Gestor do IBS para 1º de janeiro de 2027, ampliando o prazo de adaptação antes que o cadastro se torne pré-requisito para a apuração dos dois tributos.
A Plataforma do IBS, sob gestão do Comitê Gestor, segue em fase de projeto-piloto e ainda não está aberta ao público geral. Hoje ela reúne o Portal de Serviços do CGIBS, com conteúdo institucional, perguntas frequentes e o Serviço de Atendimento ao Contribuinte, disponível apenas para as cerca de 130 empresas selecionadas para o piloto do Sistema de Apuração Assistida do IBS. A consulta tributária pública segue em fase de abertura e a apuração completa do IBS ainda está em desenvolvimento e teste, sinal de que a camada de visualização do tributo subnacional está em um estágio de maturidade diferente da CBS, mesmo com o piloto avançando para incluir também notas fiscais de serviço.
O que o CFO visualiza e o que ainda não existe nos sistemas oficiais
A Plataforma da CBS evolui para entregar ao executivo uma visão cada vez mais integrada da apuração: débitos calculados operação a operação, consolidação de créditos, histórico e simulações de recolhimento. Nesse ecossistema, a plataforma também evolui para tratar pagamentos, valores recolhidos e hipóteses de ressarcimento, funcionalidades que terão impacto direto na gestão do fluxo de caixa tributário.
O que ainda não existe nos sistemas oficiais é igualmente relevante para a gestão executiva. A emissão de DARF para recolhimento como adquirente ainda está em fase de simulação, sem geração real de PER/DCOMP. A consulta de créditos de CBS na plataforma está prevista em versões futuras, mas não está disponível. O mecanismo de transferência automática de valores pagos a maior existe para CBS, mas o equivalente para IBS ainda está sendo construído pelo Comitê Gestor. E, mais importante: não existe, em nenhum dos três sistemas oficiais, um painel único que consolide IBS e CBS em uma visão integrada de fluxo de caixa tributário para o CFO.
Essa fragmentação tem uma explicação estrutural: CBS é federal, gerida pela Receita Federal. IBS é subnacional, gerido pelo Comitê Gestor. São dois órgãos, dois sistemas, duas lógicas de governança. A unificação dos tributos sobre o consumo existe na legislação e nos documentos fiscais, mas ainda não existe na camada de visualização executiva. O CFO que quiser uma visão consolidada de IBS mais CBS em tempo real precisará construir essa visão dentro da empresa, não encontrará nos portais governamentais.
Essa separação revela uma questão maior para o mercado. A infraestrutura pública da Reforma Tributária está sendo construída para calcular, administrar, arrecadar e fiscalizar os novos tributos. Isso não significa que ela também será responsável por entregar às empresas a camada de gestão necessária para interpretar os efeitos de IBS e CBS sobre caixa, compras, fornecedores, margens e decisões operacionais. São funções diferentes.
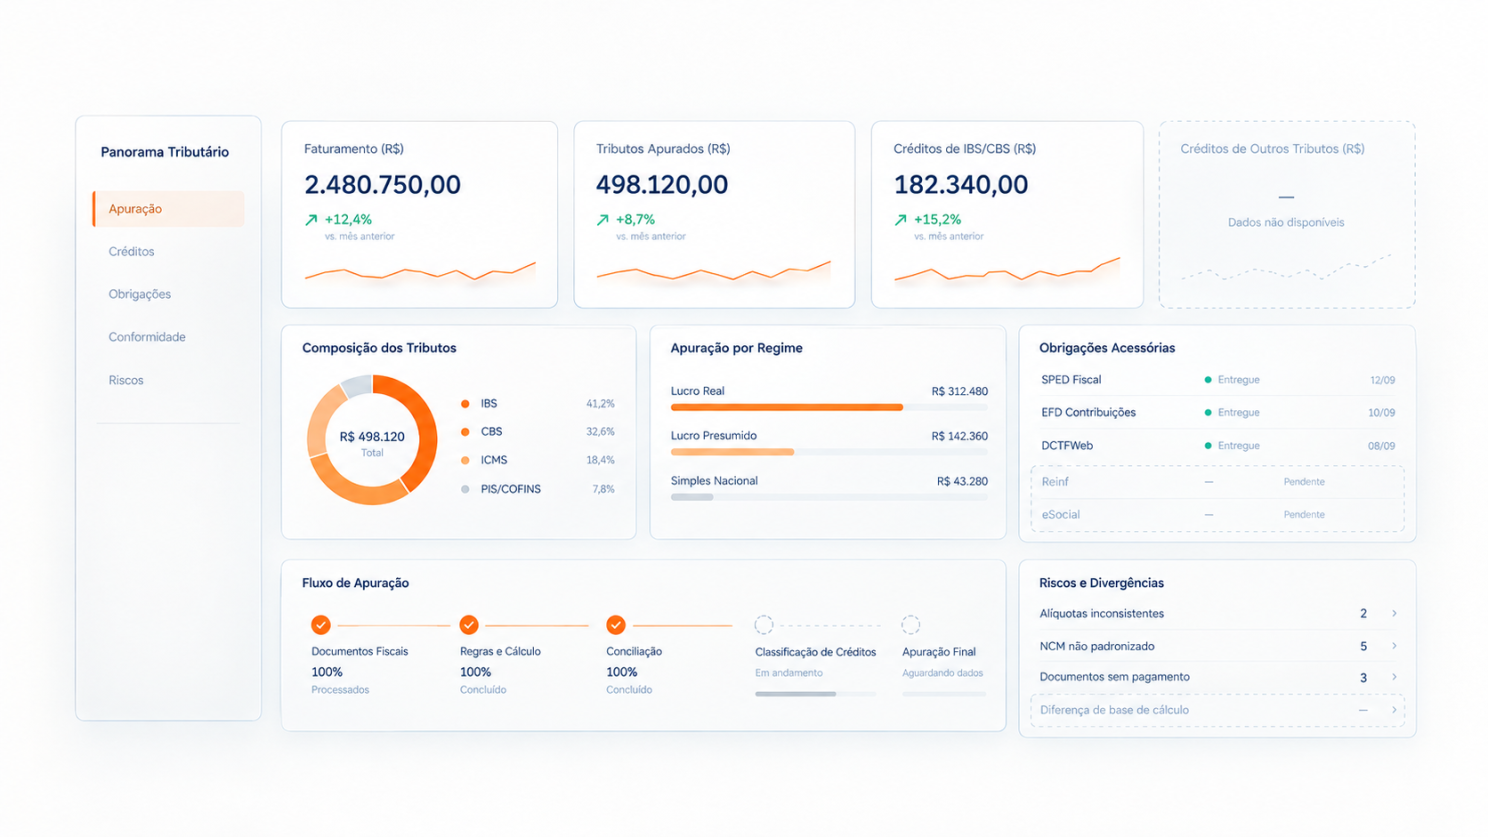
Na prática, começa a se formar uma divisão entre a infraestrutura tributária oficial e a infraestrutura de gestão tributária das empresas. Os sistemas governamentais terão a visão fiscal construída a partir dos documentos e eventos reconhecidos pelo Fisco. A organização, por sua vez, precisará consolidar essas informações com seus próprios dados operacionais e financeiros para entender não apenas quanto deve recolher, mas por que determinado saldo foi formado, onde surgiram divergências e quais efeitos aquela posição tributária produz sobre o negócio.
Essa diferença ganha relevância à medida que a apuração se aproxima do tempo real. Quanto maior a capacidade do Fisco de processar documentos, reconhecer débitos e créditos e atualizar a posição tributária do contribuinte, menor será o espaço para uma gestão fiscal baseada apenas no fechamento mensal. Para o mercado, isso desloca parte do investimento tecnológico da simples automação da obrigação tributária para a construção de uma camada corporativa capaz de acompanhar, reconciliar e explicar a posição fiscal enquanto ela está sendo formada.
O IS e sua lógica separada
O Imposto Seletivo opera sob uma lógica distinta do IBS e da CBS. Sua finalidade é essencialmente extrafiscal: o Imposto Seletivo possui sistemática própria e incide sobre os bens e serviços expressamente definidos na legislação, considerados prejudiciais à saúde ou ao meio ambiente, sem integrar a sistemática de não cumulatividade do IBS e da CBS. Por isso, o IS exige uma parametrização fiscal autônoma nos ERPs e nos documentos fiscais eletrônicos, desvinculada do regime ordinário de débito e crédito do IVA Dual.
Para o executivo de empresas nos setores afetados, o IS aparece como campo específico nos documentos fiscais eletrônicos e precisa ser destacado separadamente do IBS e da CBS. Sua gestão é independente e sua visualização nos sistemas oficiais segue a lógica das obrigações acessórias próprias do tributo. Para setores não afetados diretamente, o IS aparece como custo na cadeia de suprimentos quando a empresa adquire insumos ou produtos sujeitos ao tributo.
A lógica que mudou: do lançamento por homologação à apuração por documentos
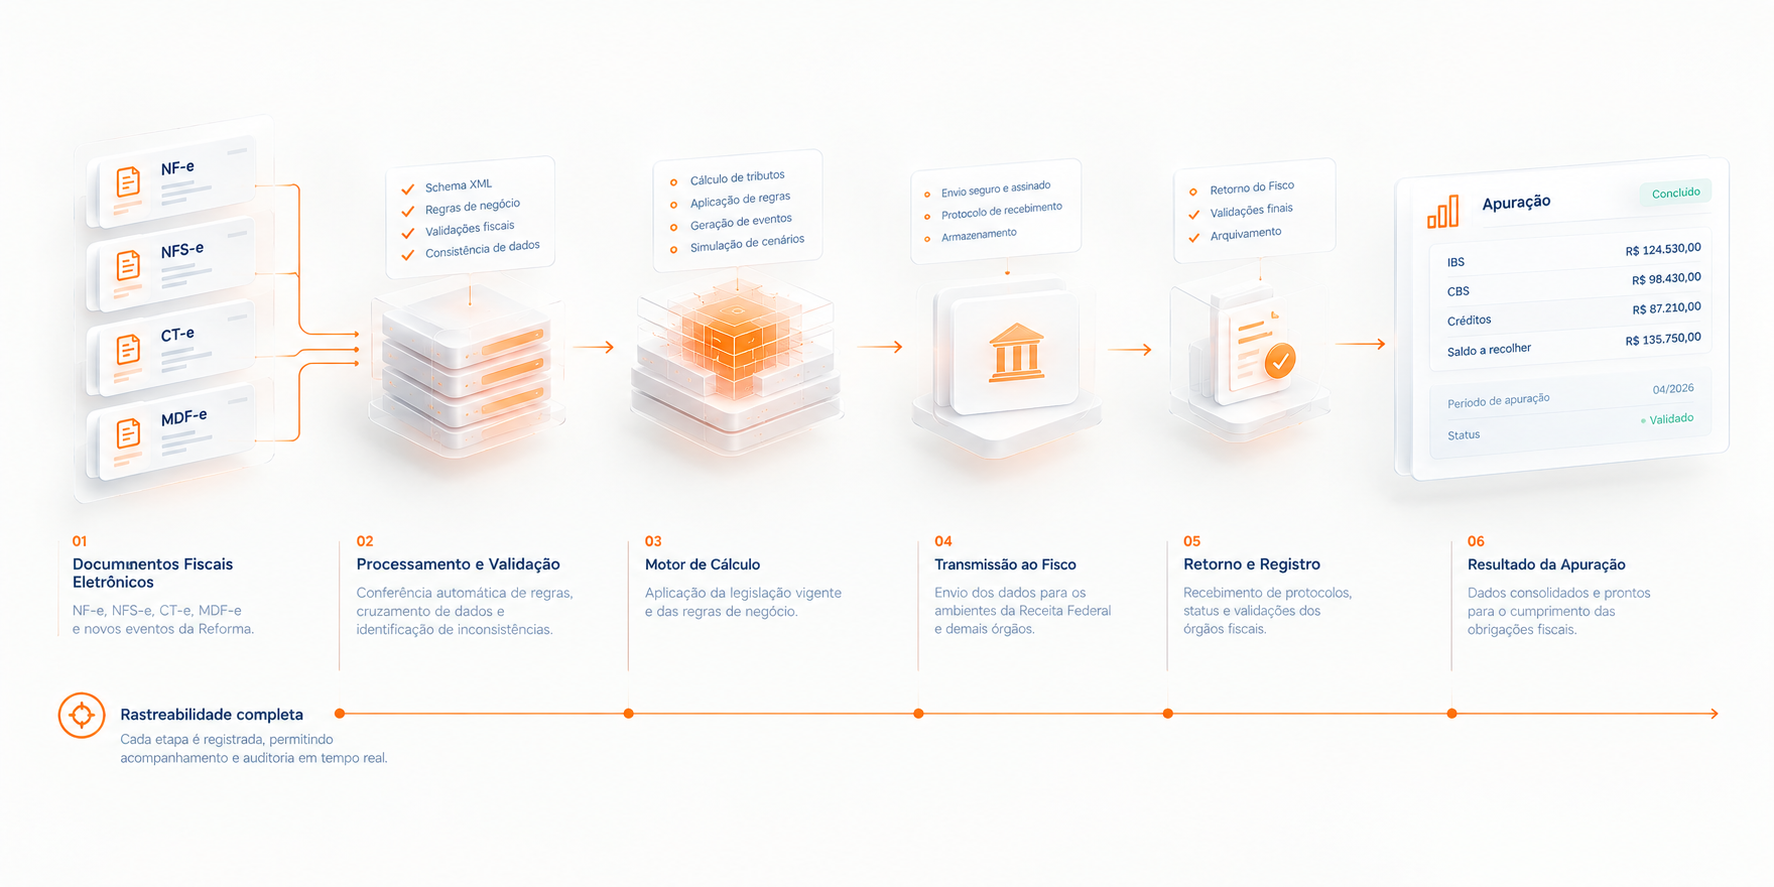
O Manual da Plataforma CBS e as diretrizes do IVA Dual descrevem essa mudança estrutural com uma clareza que o debate corporativo ainda está incorporando. No modelo tradicional, o contribuinte reúne as informações, apura os tributos devidos e transmite as respectivas declarações ao Fisco. Para a CBS e o IBS, essa lógica se transforma: a partir dos documentos fiscais eletrônicos emitidos e recebidos, os sistemas da Receita Federal e do Comitê Gestor do IBS calculam os tributos de cada operação, apuram a soma de débitos e créditos e apresentam o resultado na plataforma para confirmação ou ajuste da empresa.
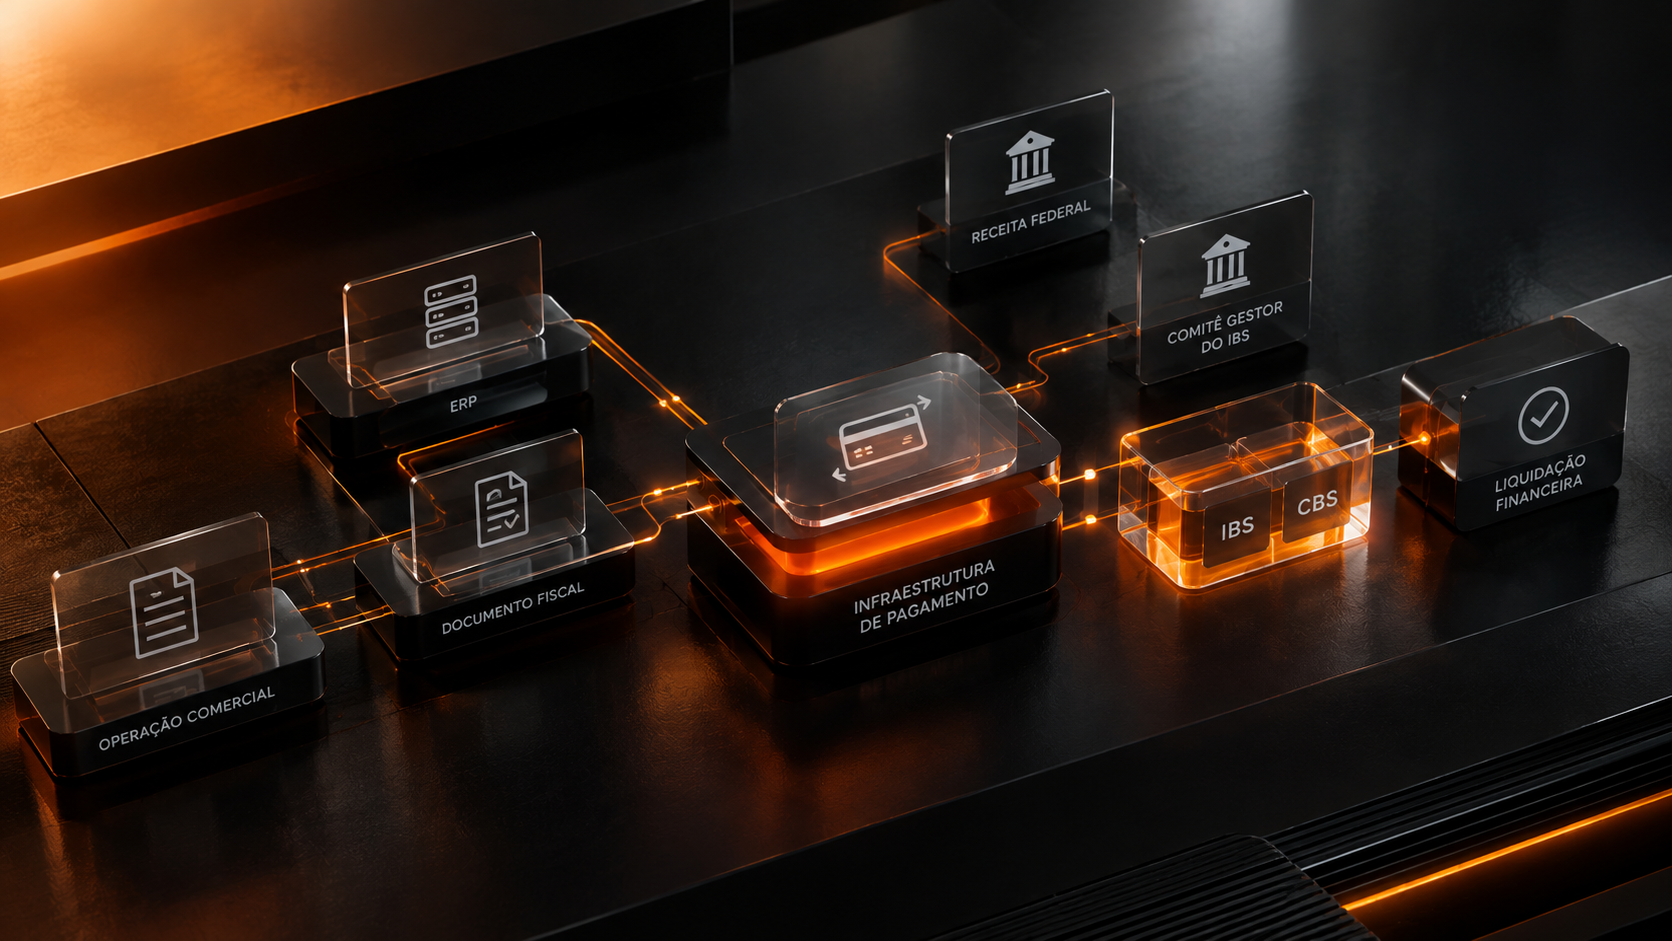
No novo modelo, a extinção dos débitos de IBS e CBS poderá ocorrer de forma mais próxima à própria operação, inclusive por mecanismos como o Split Payment, alterando a relação temporal entre documento, pagamento, débito e crédito. Isso significa que o CFO não precisará esperar o fechamento do mês para entender sua posição tributária real, mas também exige reconhecer que qualquer inconsistência nos documentos fiscais produzirá efeito imediato no saldo apresentado pelo sistema oficial. A velocidade que beneficia a governança executiva é a mesma que amplifica o custo do erro de entrada.
O peso do silêncio do contribuinte diante da apuração assistida apresentada pelo Fisco ganha relevância central nesse novo ambiente. Nos termos do art. 46 da LC 214/2025, a ausência de manifestação do contribuinte sobre a apuração apresentada produz os efeitos previstos em lei para a constituição do crédito tributário. Para a liderança executiva, isso altera profundamente a natureza do fechamento fiscal: a rotina deixa de ser um esforço manual de cálculo para se transformar em um processo contínuo de validação, auditoria e contestação tempestiva das informações consolidadas pela plataforma oficial.
A mudança também altera a relação informacional entre empresa e Fisco. Durante décadas, a organização concentrou internamente grande parte do processo de apuração: reunia os dados das operações, aplicava as regras tributárias, calculava os valores devidos e posteriormente declarava sua posição ao Fisco. Com a apuração construída a partir dos documentos fiscais eletrônicos, a administração tributária passa a formar sua própria visão sobre débitos e créditos à medida que as operações são registradas.
Isso cria uma nova exigência de governança. A empresa não precisa apenas saber se o cálculo realizado internamente está correto. Precisa ser capaz de comparar continuamente a sua posição tributária com aquela construída pelos sistemas oficiais e identificar por que as duas visões eventualmente divergem. Uma classificação tributária incorreta, um documento recebido com inconsistência, uma regra aplicada de maneira diferente ou um evento ainda não reconhecido pode produzir diferenças que deixam de aparecer somente no fechamento e passam a interferir diretamente na apuração apresentada pelo Fisco.
Nesse ambiente, a reconciliação deixa de ser uma atividade posterior ao cálculo e passa a integrar o próprio processo de conformidade. Quanto mais próxima do tempo real estiver a formação dos débitos e créditos, maior será a necessidade de identificar a divergência na origem, antes que ela percorra documentos, escrituração, apuração e pagamento. Para CFOs e diretores tributários, isso significa que a pergunta deixa de ser apenas quanto a empresa calculou e passa a incluir outra igualmente relevante: a visão tributária da empresa coincide com a visão que o Fisco está construindo sobre ela?
O que a empresa precisa construir além dos sistemas oficiais
A fragmentação entre os sistemas oficiais cria uma necessidade que nenhum portal governamental vai resolver: a camada de gestão tributária interna que o CFO precisa para tomar decisões. É nessa camada que a empresa consolida IBS e CBS, reconcilia sua posição com aquela apresentada pelo Fisco, acompanha o crédito ao longo da cadeia de fornecedores e conecta pagamento, documento fiscal e registro no sistema, inclusive para garantir que o split payment segrega o valor correto sem gerar inconsistências na apuração.
Na visão da Omnitax, essa nova arquitetura exige que a empresa preserve uma posição tributária própria, construída a partir das mesmas operações que alimentam os ambientes oficiais, mas enriquecida pelo contexto interno. O Fisco constrói sua visão a partir dos documentos e eventos transmitidos aos seus sistemas. A empresa conhece também contratos, cadastros, políticas comerciais, condições de pagamento, particularidades operacionais e regras tributárias que determinaram como cada transação foi estruturada.
Essa camada corporativa precisa funcionar como uma inteligência tributária contínua, acompanhando a operação desde a formação do documento fiscal até a apuração e preservando a regra aplicada, a memória de cálculo e os eventos que alteram débitos e créditos. Quando houver divergência, a empresa precisa conseguir percorrer esse caminho no sentido inverso e identificar se a diferença nasceu no cadastro, na classificação tributária, no cálculo, no XML, no pagamento ou no reconhecimento do crédito.
É nesse ponto que a arquitetura tributária deixa de ser apenas uma discussão sobre integração de sistemas. Para a Omnitax, a tecnologia precisa ocupar o espaço entre o ERP e os ambientes governamentais, conectando regra, operação, documento e apuração para que a empresa consiga construir sua própria visão e confrontá-la com aquela reconhecida pelo Fisco.
A Reforma Tributária redefine o papel do ERP
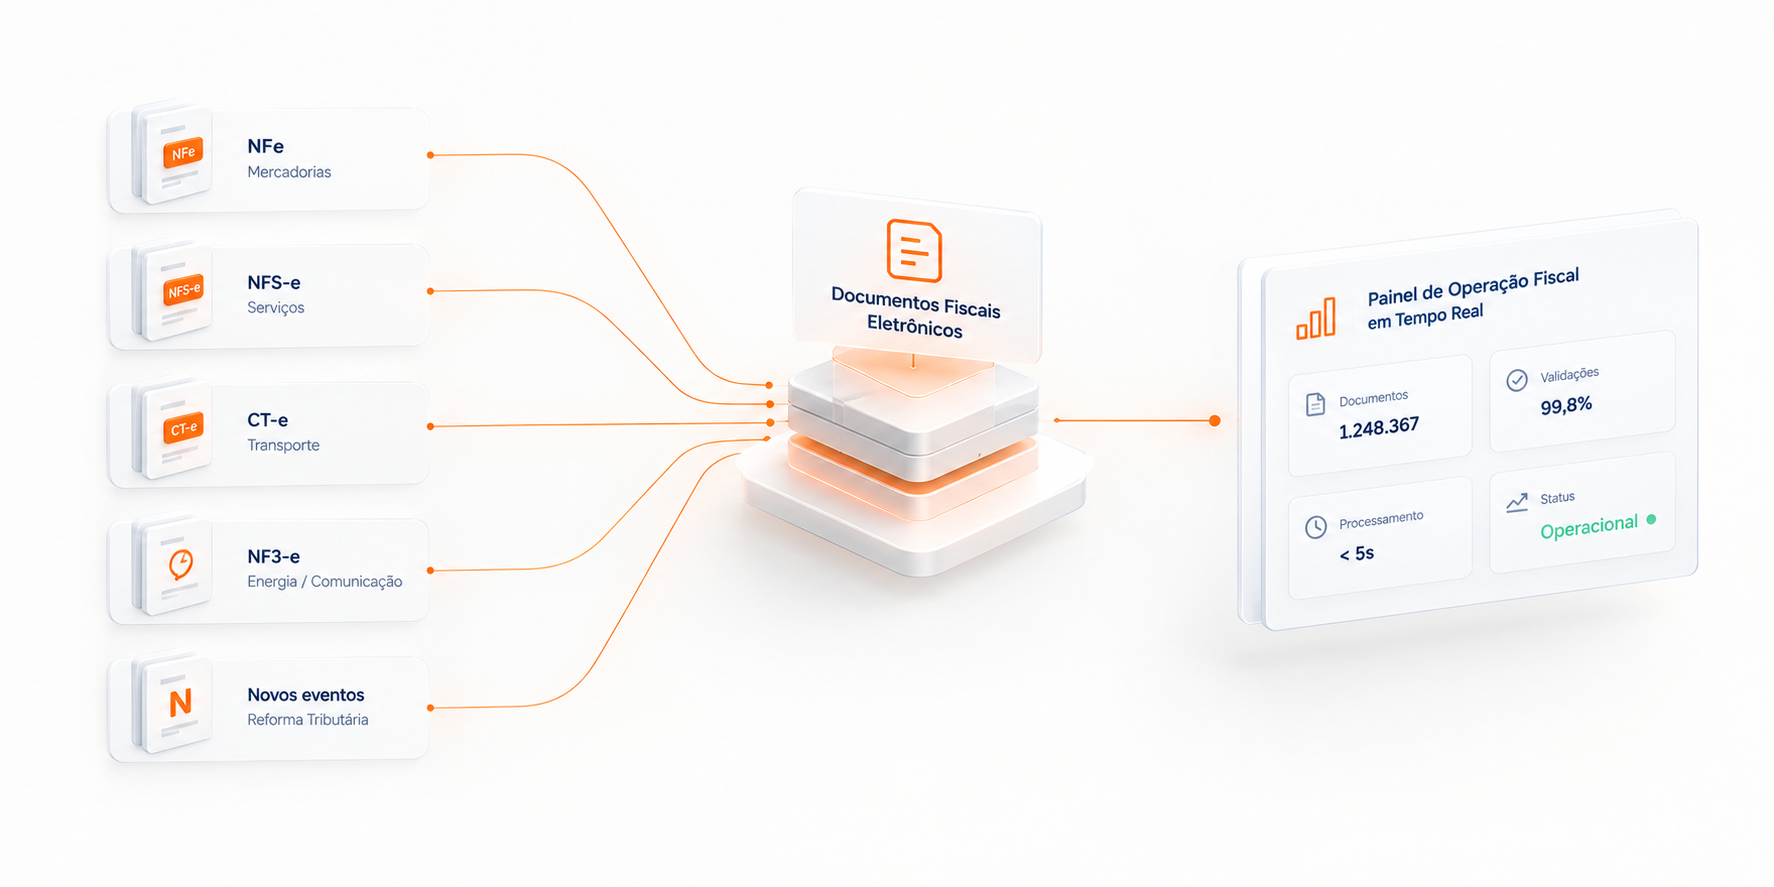
O Motor de Apuração Assistida consolida XMLs emitidos e recebidos, calcula créditos e débitos, audita a formação da apuração e compara a visão da empresa com os dados reconhecidos pelo ambiente governamental. O Motor de Cálculo Tributário atua na origem, garantindo a aplicação das regras tributárias aos documentos fiscais, enquanto o Motor de Recepção valida os XMLs recebidos e acompanha as condições necessárias ao reconhecimento dos créditos.
Essa arquitetura também redefine o papel do ERP. O sistema transacional continua fundamental para registrar pedidos, faturamento, compras, pagamentos e demais eventos da operação, mas já não pode concentrar sozinho toda a resposta tributária exigida pelo novo modelo. A apuração de IBS e CBS depende de uma cadeia que conecta cadastro, regra tributária, cálculo, documento fiscal, recebimento, pagamento, reconhecimento do crédito e informações processadas pelos ambientes oficiais.
Para CTOs e equipes de tecnologia, integração deixa de significar apenas enviar documentos ao Fisco e receber autorizações. Os sistemas corporativos precisam consumir APIs, acompanhar eventos que modificam débitos e créditos e reconciliar os dados internos com aqueles reconhecidos pela administração tributária. Uma inconsistência originada no cadastro ou no cálculo pode atravessar toda essa cadeia e chegar à apuração antes de ser identificada no fechamento.
Por isso, a inteligência fiscal precisa evoluir sem transformar cada mudança normativa em um novo projeto estrutural dentro do ERP. Regras de cálculo, classificações tributárias e critérios de decisão precisam ser atualizados em uma camada especializada, preservando a integração com os sistemas transacionais e a rastreabilidade entre a regra aplicada, o documento gerado e o resultado reconhecido pelo Fisco.
Para o mercado, a discussão deixa de ser apenas sobre adequar o ERP à Reforma Tributária. O desafio passa a ser construir uma arquitetura fiscal integrada capaz de produzir uma posição tributária consistente, rastreável e reconciliável com os ambientes oficiais.
O que o executivo precisa saber antes de 2027
A arquitetura oficial está funcionando e sendo expandida. A Receita Federal e o Comitê Gestor do IBS estão entregando funcionalidades em ritmo acelerado, com atualizações mensais nos sistemas e APIs que evoluem a cada release. O que os sistemas oficiais entregam em maio de 2026 não é o que entregarão em janeiro de 2027, e o executivo que aguardar a versão final para começar a integrar seus sistemas corporativos chegará a 2027 sem a camada de governança necessária para operar no novo modelo.
O ponto central para o CFO é que os sistemas oficiais entregam a posição do Fisco sobre a empresa. O que o executivo precisa é da posição da empresa sobre si mesma, calculada com os mesmos dados, aplicando as regras do seu DNA tributário, antes que a visão do Fisco seja a única referência disponível. A visão consolidada de IBS mais CBS, a reconciliação de divergências e o monitoramento da cadeia de crédito são funções que precisam ser construídas na camada corporativa agora, enquanto 2026 ainda oferece uma janela especialmente relevante para testar integrações, identificar divergências e amadurecer a governança antes do avanço efetivo do novo modelo.