Ao clicar em “Aceitar”, você concorda com o monitoramento e armazenamento de cookies em seu dispositivo para ajudar a nossa equipe de marketing, melhorar a sua navegação e a nossa análise do site. Veja nossa Política de Privacidade para mais informações.
Simples Nacional, setembro 2026: o que você precisa calcular antes de optar pelo recolhimento integral da CBS
Por
Omnitax
-
11 de Setembro de 2026
A decisão do Simples Nacional em setembro de 2026: o que você precisa analisar antes de optar
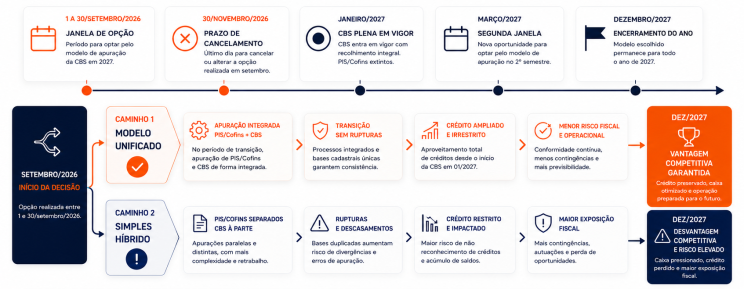
O prazo não é uma formalidade. Regulamentada pela Resolução CGSN nº 186, essa escolha é para o primeiro semestre e possui uma regra assimétrica: o silêncio também decide. Quem perder a janela de setembro permanecerá automaticamente no modelo unificado até junho de 2027, sem possibilidade de ajuste retroativo, uma inércia que pode custar margem ou competitividade na primeira negociação do ano.
Existe, contudo, uma janela de cancelamento até 30 de novembro de 2026. Essa possibilidade de ajuste constitui uma importante ferramenta de governança tributária: a empresa pode formalizar a opção em setembro com base nas simulações iniciais e utilizar os dois meses seguintes para reavaliar os cenários à medida que o Senado e o Fisco consolidem os parâmetros definitivos das alíquotas. Trata-se de uma estratégia legítima para mitigar riscos de um ambiente normativo em transição.
O que mudou e por que setembro importa
A LC 214/2025 e a Resolução CGSN nº 186/2026 criaram uma arquitetura nova para o Simples Nacional na Reforma Tributária. A opção pelo regime para 2027 precisará ser feita em setembro de 2026, não mais em janeiro, como ocorria em todos os anos anteriores. Além da opção pelo Simples Nacional em si, as empresas precisarão decidir, no mesmo período, se desejam recolher IBS e CBS dentro do DAS ou pelo regime regular.
Existe uma segunda janela em março de 2027, com efeitos apenas no segundo semestre do ano. E existe a possibilidade de cancelar a opção feita em setembro até 30 de novembro de 2026. Isso significa que o varejista que optar em setembro pelo modelo híbrido e mudar de ideia ainda tem tempo para voltar atrás. O que não existe é a possibilidade de fazer a opção depois de novembro e tê-la valendo desde janeiro.
O jogo se inicia em 1o de janeiro de 2027 e vale até o fim do primeiro semestre de 2027, quando a CBS entra em vigor plena e o PIS e a Cofins são extintos. A decisão de setembro não define para sempre o regime da empresa. Ela define com qual estrutura tributária ele vai atravessar os primeiros seis meses no ano que vem. Seis meses que servirão como laboratório real para entender o impacto da CBS na operação antes de confirmar ou revisar a escolha.
O que é o Simples híbrido e o que ele não é
O Simples híbrido não representa a saída do Simples Nacional. A empresa permanece no regime simplificado para IRPJ, CSLL e CPP. O que muda é exclusivamente a forma de recolhimento do IBS e da CBS. Em vez de incluídos na guia unificada do DAS com as alíquotas reduzidas do Simples, passam a ser apurados e recolhidos pelo regime regular, sob a lógica da não cumulatividade integral.
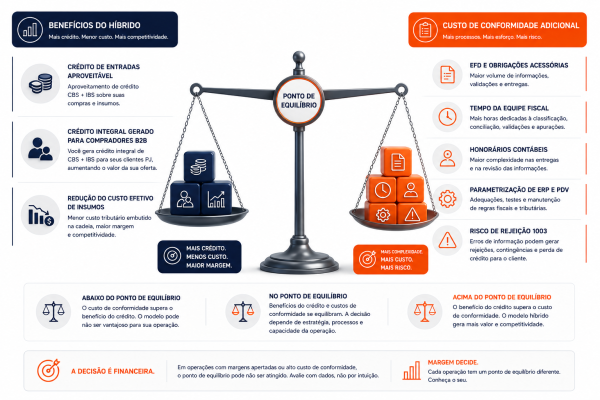
A principal consequência dessa escolha é a capacidade de tomar e gerar créditos do IVA Dual em todas as operações de compra e venda. A empresa do Simples Nacional que permanece no modelo unificado (Simples puro) não gera crédito zero: ela transfere ao comprador uma fração reduzida, correspondente estritamente à fatia de IBS e CBS embutida na alíquota efetiva da sua faixa no DAS. Na primeira faixa do comércio (Anexo I), por exemplo, essa soma de IBS e CBS repassa um crédito total de apenas 0,62% sobre a operação, variando conforme a atividade e a receita acumulada.
Já a empresa que adere ao modelo híbrido transfere ao comprador pessoa jurídica no regime regular o crédito pleno da alíquota cheia (IBS e CBS). Na projeção de longo prazo da alíquota padrão da CBS, estimada em 9,21%, essa diferença torna-se expressiva. Para compradores B2B que calculam o custo líquido real de cada fornecedor (preço nominal subtraído do crédito aproveitável), essa capacidade de gerar crédito integral pode definir a manutenção ou a perda de um contrato comercial.
O modelo híbrido também dá à empresa do Simples o direito de se creditar do IBS e da CBS pagos nas suas próprias aquisições. A empresa que compra mercadorias de indústrias ou atacadistas no regime regular passa a gerar crédito aproveitável sobre essas compras, reduzindo o custo efetivo dos insumos. Esse benefício, contudo, só existe se as entradas vierem de fornecedores que também geram crédito integral, o que exige um mapeamento rigoroso da cadeia de suprimentos.
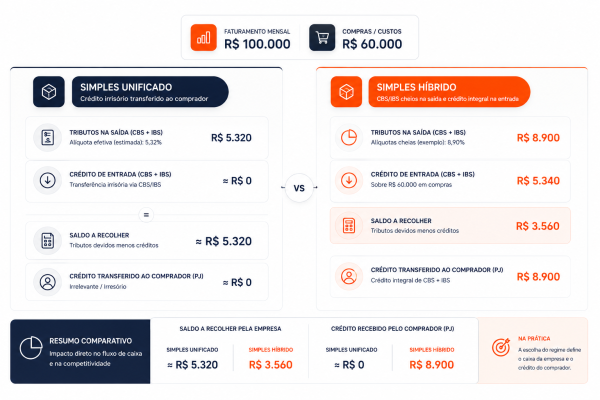
Para visualizar a lógica operacional na prática, considere uma simulação com faturamento mensal de R$ 100 mil e compras de R$ 60 mil junto a indústrias do regime regular. No Simples unificado (DAS), a empresa recolhe a taxa fixa sobre a receita e repassa esse crédito reduzido (calculado sobre a partilha das tabelas do DAS) ao seu comprador. No modelo híbrido, a apuração do IVA Dual passa a confrontar os débitos da saída contra os créditos da entrada.
É fundamental, no entanto, separar a fase de transição da fase definitiva. Em 2027, ano inicial de testes da Reforma Tributária, o IVA Dual opera com alíquotas reduzidas: 0,9% para a CBS e 0,1% para o IBS. Nessa fase inicial, a incidência na saída de R$ 100 mil gera R$ 900 de CBS, abatida por R$ 540 de crédito sobre os R$ 60 mil de compras, resultando em R$ 360 a recolher por fora do DAS. Conforme o cronograma de transição avança e as alíquotas alcançam o patamar pleno (com a CBS estimada em 9,21%), esses valores escalam proporcionalmente nas planilhas de caixa. O ganho real da escolha, contudo, permanece constante desde o primeiro dia: permitir que o cliente pessoa jurídica tome o crédito integral permitido pela legislação naquela etapa.
Além do cálculo tributário, a adesão ao modelo híbrido exige prontidão tecnológica. É na opção pelo recolhimento por fora do DAS que a infraestrutura financeira e a fiscal se fundem. Conforme estabelecido pelas Notas Técnicas 2026.001 e 2026.006, o meio de pagamento (Pix, boleto, TEF) deixa de ser um mero registro de caixa e passa a integrar a validação do XML do documento fiscal. Se a NFC-e ou NF-e informar um tipo de pagamento fora da tabela oficial, como os códigos 23 (Pix Automático) ou 24 (TEF/book transfer), o sistema gera a Rejeição 1003. No modelo híbrido, o meio de pagamento declarado é o parâmetro algorítmico que orientará a segregação e retenção imediata da CBS e do IBS via split payment no ato da liquidação financeira, eliminando qualquer margem para ajustes manuais posteriores.
A primeira pergunta: quem compra de você?
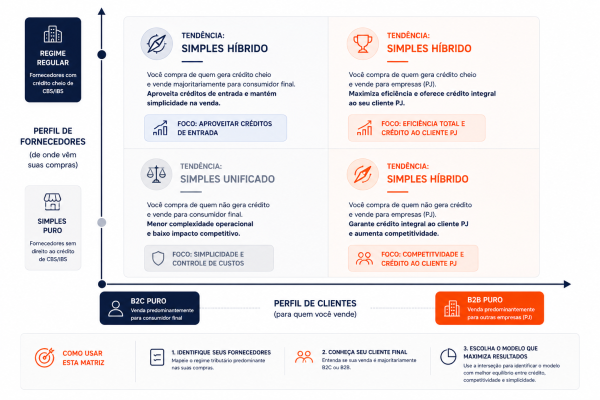
O crédito de IBS e CBS só tem valor econômico se o adquirente puder aproveitá-lo. A pessoa física não se credita de nada. Isso significa que para o varejista que vende exclusivamente ao consumidor final, mercado, farmácia de bairro, loja de roupas no varejo físico, restaurante, o destaque do IBS e da CBS na nota pelo modelo híbrido não gera nenhuma vantagem competitiva para o cliente. O único efeito é o aumento da carga de obrigações acessórias sobre o próprio varejista.
Para esse perfil, a simplicidade administrativa do DAS é o que protege a margem e a previsibilidade do negócio. A regra prática é direta: quanto mais concentrada for a venda em pessoa física, mais o modelo unificado tende a ser a escolha correta.
O cenário muda quando o varejista vende para outras empresas. Redes de franquia que fornecem produtos para franqueados no regime regular, atacarejos que atendem restaurantes e lanchonetes, distribuidores de materiais de construção que vendem para construtoras, todos esses varejistas têm compradores que calculam o custo líquido da compra. Nesse contexto, oferecer crédito integral pelo modelo híbrido pode ser a diferença entre manter ou perder um contrato.
A segunda pergunta: quem vende para você?
A composição da cadeia de fornecedores define o tamanho do crédito aproveitável no modelo híbrido. Varejistas que compram predominantemente de indústrias e distribuidoras no regime regular têm base de crédito relevante. Varejistas que compram de fornecedores do próprio Simples Nacional têm base de crédito reduzida, porque o fornecedor no Simples puro transfere crédito apenas na proporção do que foi recolhido dentro do DAS, não pela alíquota cheia.
Para o varejista que opera com mix de fornecedores (parte no regime regular, parte no Simples), a análise precisa separar os dois grupos e calcular o crédito gerado por cada um. Essa é exatamente a função do motor de recepção de documentos fiscais eletrônicos: identificar, em cada nota recebida, o regime do fornecedor e o crédito efetivamente aproveitável, antes que a decisão de setembro seja tomada com base em estimativas imprecisas.
A terceira pergunta: sua margem suporta as novas obrigações e apurações do regime híbrido?
O modelo híbrido traz um custo de conformidade fiscal que o recolhimento unificado da DAS não possui. Ao optar por recolher IBS e CBS fora do Simples, adotando o regime híbrido, a empresa passa a ser submetida às regras de apuração do regime regular para esses dois tributos. Na prática, isso exige escrituração fiscal digital (EFD ou modelo substituto), controle segregado de créditos e débitos, emissão de notas com destaque dos novos tributos e capacidade de resposta às obrigações acessórias do mercado geral. Para muitas pequenas e médias empresas, esse custo de gestão pode superar o ganho comercial gerado pela oferta de crédito integral aos seus clientes.
A decisão pelo regime híbrido exige uma simulação que vai além da alíquota: é uma conta de fluxo de caixa e de capacidade operacional. A empresa precisa comparar o ganho de competitividade do crédito com o custo real de compliance, que envolve:
Custo operacional contábil direto: a exigência de escrituração fiscal digital, o aumento do tempo da equipe e a readequação dos honorários contábeis para operar as regras do regime regular de não cumulatividade no IBS/CBS.
Fator de liquidez e parametrização: a necessidade de manter sistemas atualizados com os padrões dos documentos fiscais eletrônicos (Notas Técnicas 2026.001/2026.006), evitando Rejeições no faturamento ou retenções incorretas de tributos no caixa.
Apuração Assistida e risco de divergência: a adaptação ao modelo do Fisco, que pré-calcula débitos e créditos via Comitê Gestor (CGIBS) e Receita Federal em tempo real. Como o cálculo é alimentado pelos XMLs emitidos e meios de pagamento, qualquer erro na emissão original gerará divergências entre a escrituração da empresa e o pré-preenchimento do Governo, exigindo auditoria prévia permanente.
Trava legal de reversão (Resolução CGSN nº 190/2026): a vedação expressa de retornar ao recolhimento unificado do IBS e da CBS no DAS caso a empresa solicite o ressarcimento em dinheiro de saldo credor acumulado no regime híbrido (no ano-calendário corrente ou no anterior).
Uma operação com margens apertadas e volume baixo de créditos pode descobrir que o regime híbrido custa mais caro do que a vantagem comercial oferecida ao comprador.
E esse custo se estende ao ecossistema de vendas. É fundamental integrar com precisão o ERP transacional, o ponto de venda (PDV) e os meios de pagamento. Se o motor de faturamento declarar uma modalidade de cobrança no XML e a liquidação financeira ocorrer por outro arranjo, o split payment retém a alíquota cheia com base em uma instrução divergente. Erros de parametrização fiscal passam a afetar diretamente o valor líquido que entra na conta corrente da empresa, transformando falhas operacionais em riscos imediatos de liquidez.
A quarta pergunta: onde está o seu estoque em 31 de dezembro de 2026?
O estoque existente em 31 de dezembro de 2026 foi adquirido com a tributação do modelo antigo (ICMS, PIS e Cofins). Com a transição para o IBS e a CBS a partir de 2027, esse estoque terá tratamento específico que precisa ser mapeado antes da decisão de setembro. A simulação não pode tratar compras antigas e compras novas como equivalentes.
Para varejistas com giro rápido de estoque, o impacto tende a ser menor: o estoque de dezembro será em grande parte vendido nos primeiros meses de 2027. Para varejistas com estoques sazonais, ciclos longos ou produtos de baixo giro, o estoque de transição pode representar uma variável relevante na equação de margem do primeiro semestre de 2027.
A variável crítica das operações em Marketplace
Uma complicação adicional se impõe aos varejistas que operam em marketplaces e e-commerce: o princípio da tributação no destino. Com a Reforma Tributária, o IBS passa a ser devido no município e estado onde a mercadoria é entregue ao consumidor.
No modelo híbrido, uma empresa que vende para múltiplos estados enfrentará alíquotas estaduais e municipais variadas dependendo do CEP de destino do comprador. Como a alíquota cheia incidirá sobre o valor da venda, vender para centenas de municípios significará gerenciar centenas de alíquotas efetivas distintas. Essa oscilação torna a composição geográfica das vendas uma variável indispensável que precisa ser mapeada no motor fiscal antes de formalizar a escolha de setembro.
O que os sistemas de TI precisam estar fazendo agora
Ferramentas gratuitas e simulações genéricas, como o simulador disponibilizado pelo Sebrae, oferecem um excelente ponto de partida para estimar o perfil da empresa com base em CNAE, faturamento e folha. No entanto, para decidir com precisão de caixa, simulações baseadas em médias teóricas não bastam.
A decisão de setembro exige processar dados reais da própria operação. É aqui que a infraestrutura de TI se torna o pilar da escolha:
Leitura automatizada dos XMLs de entrada e saída: Identificar a alíquota real de crédito de cada fornecedor e o perfil fiscal exato de cada cliente nos últimos 12 meses.
Parametrização de ERP e PDV: Adequar os sistemas transacionais às Notas Técnicas 2026.001 e 2026.006, garantindo que os novos códigos de pagamento (como o Pix Automático - 23 e TEF/book transfer - 24) evitem a Rejeição 1003.
Simulação de Split Payment e Apuração Assistida: Calcular o impacto exato da retenção automática de IBS/CBS no fluxo de caixa e auditar a consistência dos XMLs antes que o Fisco consolide a apuração assistida pré-preenchida.
Como a tecnologia da Omnitax viabiliza a transição:
A 3ª geração de soluções tributárias da Omnitax foi desenvolvida para eliminar a margem de erro na escolha de setembro. Enquanto o Motor de Decisão Tributária garante a precisão da regra por destino no faturamento, alinhado com o DNA Tributário da empresa, o Motor de Apuração Assistida Omnitax consolida os XMLs emitidos e recebidos, calcula débitos e créditos e audita a formação da apuração. Ele compara em tempo real a visão da empresa com os dados gerados pelos sistemas governamentais, identificando divergências antes que o Fisco consolide a apuração pré-preenchida e permitindo simular com precisão o impacto entre o DAS unificado e o modelo híbrido.
Roteiro executivo de quatro semanas para a tomada de decisão
Para as empresas que precisam organizar esse trabalho ao longo de setembro, o cronograma prático divide-se em quatro passos semanais:
Semana 1 (Mapeamento de Clientes): Separar a carteira de clientes por regime tributário e medir, por meio dos XMLs de saída, qual percentual do faturamento vem de compras B2B do regime regular.
Semana 2 (Análise de Fornecedores e Estoque): Auditar os XMLs de entrada para medir o crédito próprio gerado pela cadeia atual e mapear o giro do estoque estimado para 31 de dezembro de 2026.
Semana 3 (Simulação Financeira via Omnitax): Rodar o confronto matemático no Engine Tributário da Omnitax, comparando o DAS cheio contra a apuração por fora, já considerando a retenção do split payment, a trava legal de ressarcimento e os custos de conformidade da EFD.
Semana 4 (Decisão e Parametrização): Formalizar a opção no Portal do Simples Nacional, documentar a memória de cálculo com a contabilidade e iniciar a parametrização dos PDVs para os novos campos da NFC-e/NF-e.
A decisão que não pode ser feita no escuro
A reforma prometeu e manteve o tratamento favorecido da pequena empresa. O que ela acrescentou foi uma pergunta que o Simples Nacional nunca tinha feito ao seu optante: para quem você vende e de quem você compra?
Durante vinte anos, o DAS tratou a loja de bairro e o distribuidor B2B da mesma forma. A partir de 2027, o mercado vai tratá-los de forma radicalmente diferente diante do crédito fiscal. Setembro é o momento em que o varejista escolhe conscientemente em qual lado dessa equação quer estar. Com os dados apurados e a tecnologia certa, essa escolha vira uma vantagem competitiva.Sem a conta feita, vira uma aposta com prazo de seis meses e cancelamento até 30 de novembro.