Ao clicar em “Aceitar”, você concorda com o monitoramento e armazenamento de cookies em seu dispositivo para ajudar a nossa equipe de marketing, melhorar a sua navegação e a nossa análise do site. Veja nossa Política de Privacidade para mais informações.
Apuração Assistida: da divergência à decisão tributária
A Apuração Assistida da Omnitax conecta documentos, regras, Fisco e registros internos para investigar divergências e apoiar decisões sobre IBS e CBS.
Por
Omnitax
-
23 de outubro de 2026
Apuração Assistida: por que explicar a divergência será tão importante quanto calcular o tributo
Uma diferença entre a posição tributária da empresa e aquela reconhecida pelo Fisco pode aparecer inicialmente como um problema de valor. A investigação, porém, começa antes do saldo e pode atravessar documentos fiscais, regras de cálculo, eventos, reconhecimento oficial e registros internos. Saber que dois números não coincidem é apenas a primeira informação. Para tratar a ocorrência, a empresa precisa reconstruir como cada posição foi formada e localizar o ponto em que as informações deixaram de convergir.
Essa capacidade ganha relevância com IBS e CBS porque a formação de débitos e créditos está relacionada aos documentos fiscais e aos eventos vinculados às operações. A posição tributária depende da qualidade das informações produzidas ao longo do processo, o que amplia a necessidade de rastreabilidade entre o resultado consolidado e os elementos que participaram de sua formação.
É a partir desse problema que a Apuração Assistida da Omnitax organiza sua navegação. A proposta é permitir que a empresa parta da posição consolidada e avance até documentos, regras, reconhecimento do Fisco e registros internos. O objetivo não é apenas localizar uma diferença, mas reduzir a distância entre identificar a ocorrência, compreender sua origem, avaliar o tratamento necessário e acompanhar seus efeitos.
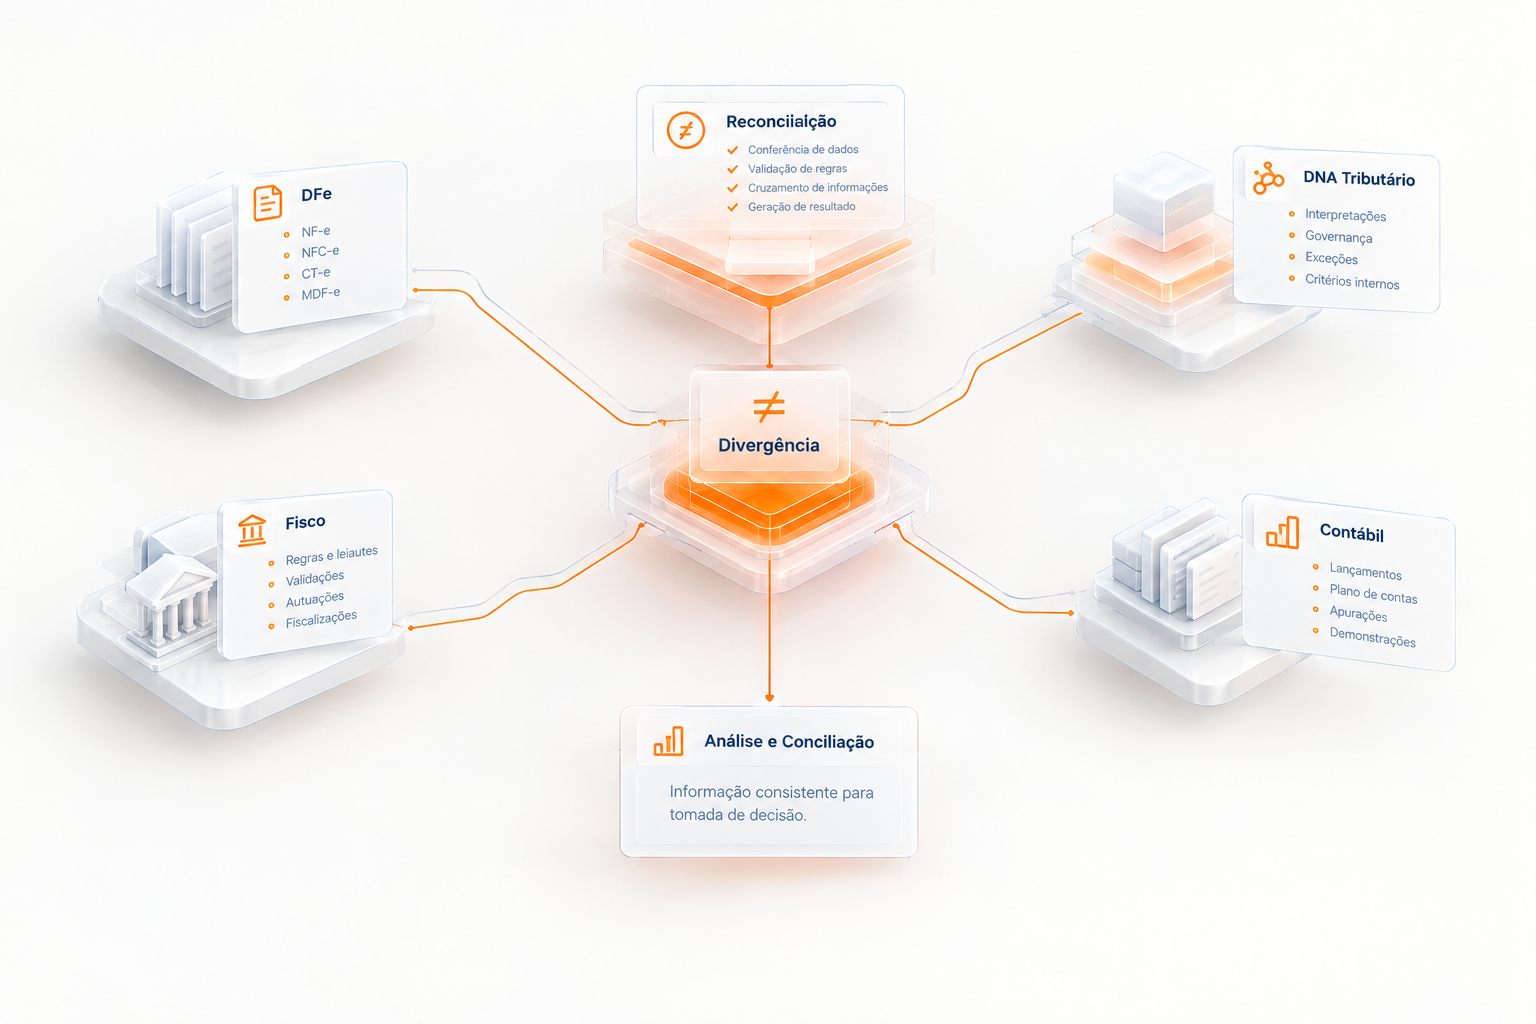
A reconciliação conecta diferentes fontes para identificar e analisar divergências tributárias.
Por que o saldo não explica uma divergência tributária?
A posição consolidada é necessária para acompanhar débitos, créditos, saldos e demais valores relacionados à apuração, mas não explica sozinha como determinado resultado foi formado. Quando surge uma diferença, a análise precisa sair do valor agregado e alcançar as operações que contribuíram para sua composição. Quanto maior o volume de documentos e transações, menor a viabilidade de reconstruir manualmente esse caminho entre diferentes sistemas.
Na Apuração Assistida, o saldo funciona como ponto inicial da investigação. A navegação reduz progressivamente o nível de agregação e relaciona a posição tributária às operações e evidências necessárias para explicar a ocorrência. A equipe pode selecionar diferenças relevantes e aprofundar a análise preservando a relação entre saldo, operação e origem da informação.
Esse movimento transforma a navegação em parte da reconciliação. O painel consolidado deixa de representar o ponto final da análise e funciona como uma camada inicial para reconstruir o caminho percorrido pela informação tributária.
Como DFe, DNA Tributário, Fisco e Contábil explicam a origem da diferença?
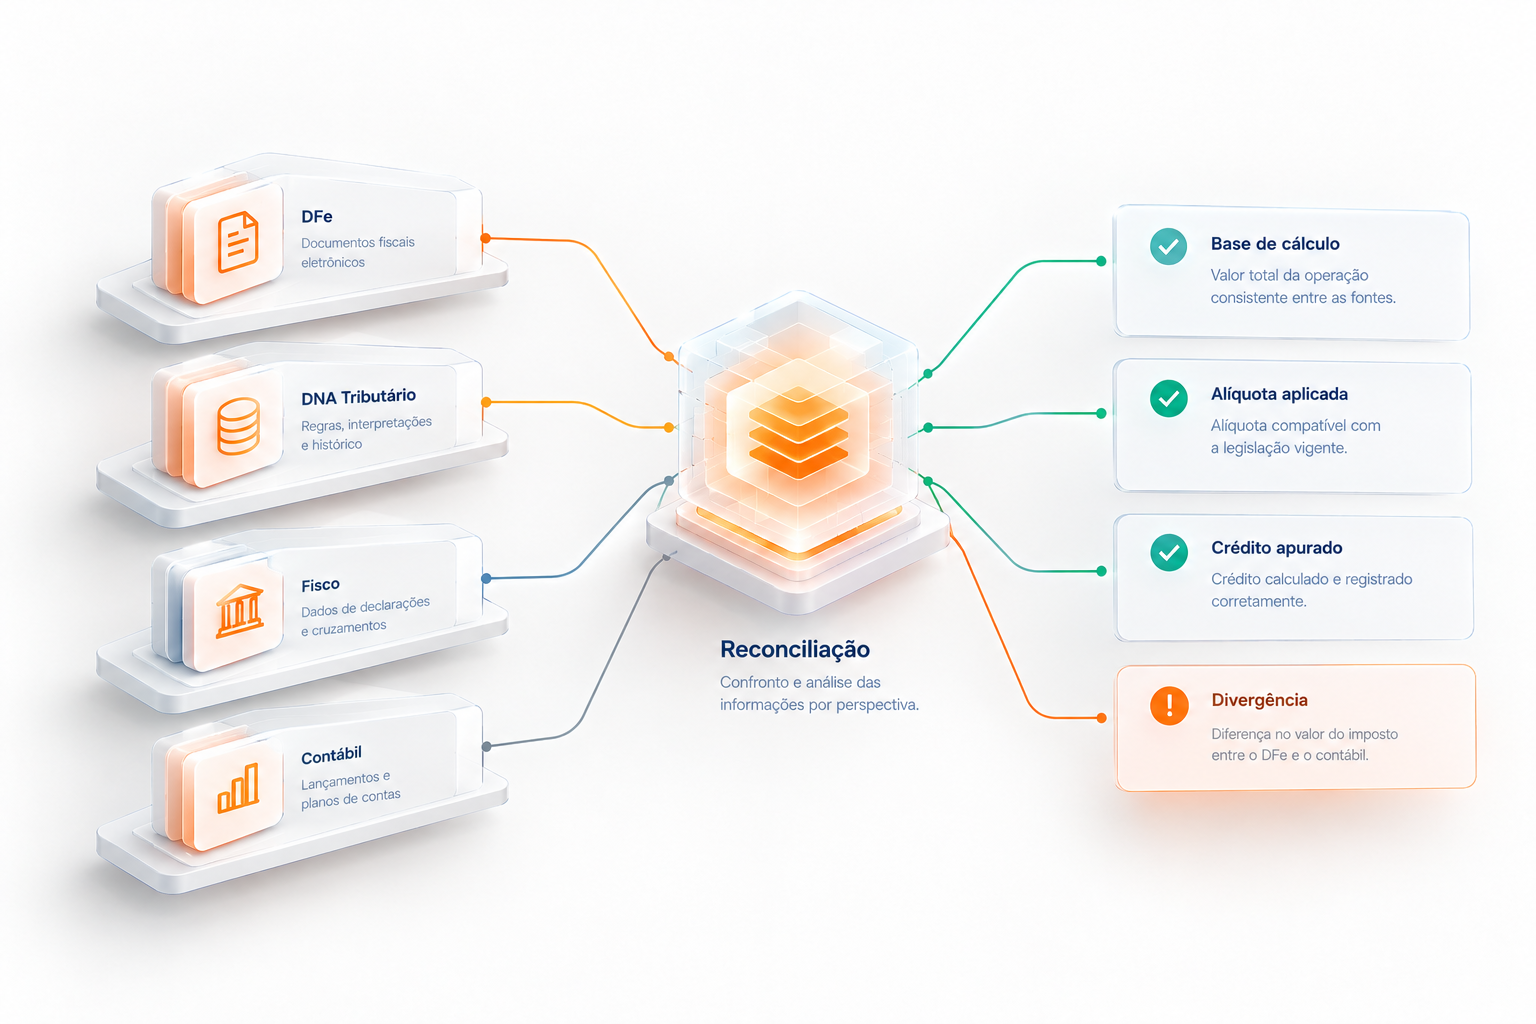
Uma mesma operação pode existir simultaneamente em diferentes camadas de informação. O DFe registra o que foi formalmente documentado. O DNA Tributário representa o tratamento esperado de acordo com as regras aplicáveis à empresa. A visão do Fisco mostra aquilo que foi reconhecido nos ambientes oficiais. A perspectiva Contábil demonstra como o fato econômico foi processado internamente. A Apuração Assistida coloca essas quatro perspectivas em confronto para identificar onde as informações deixaram de coincidir.
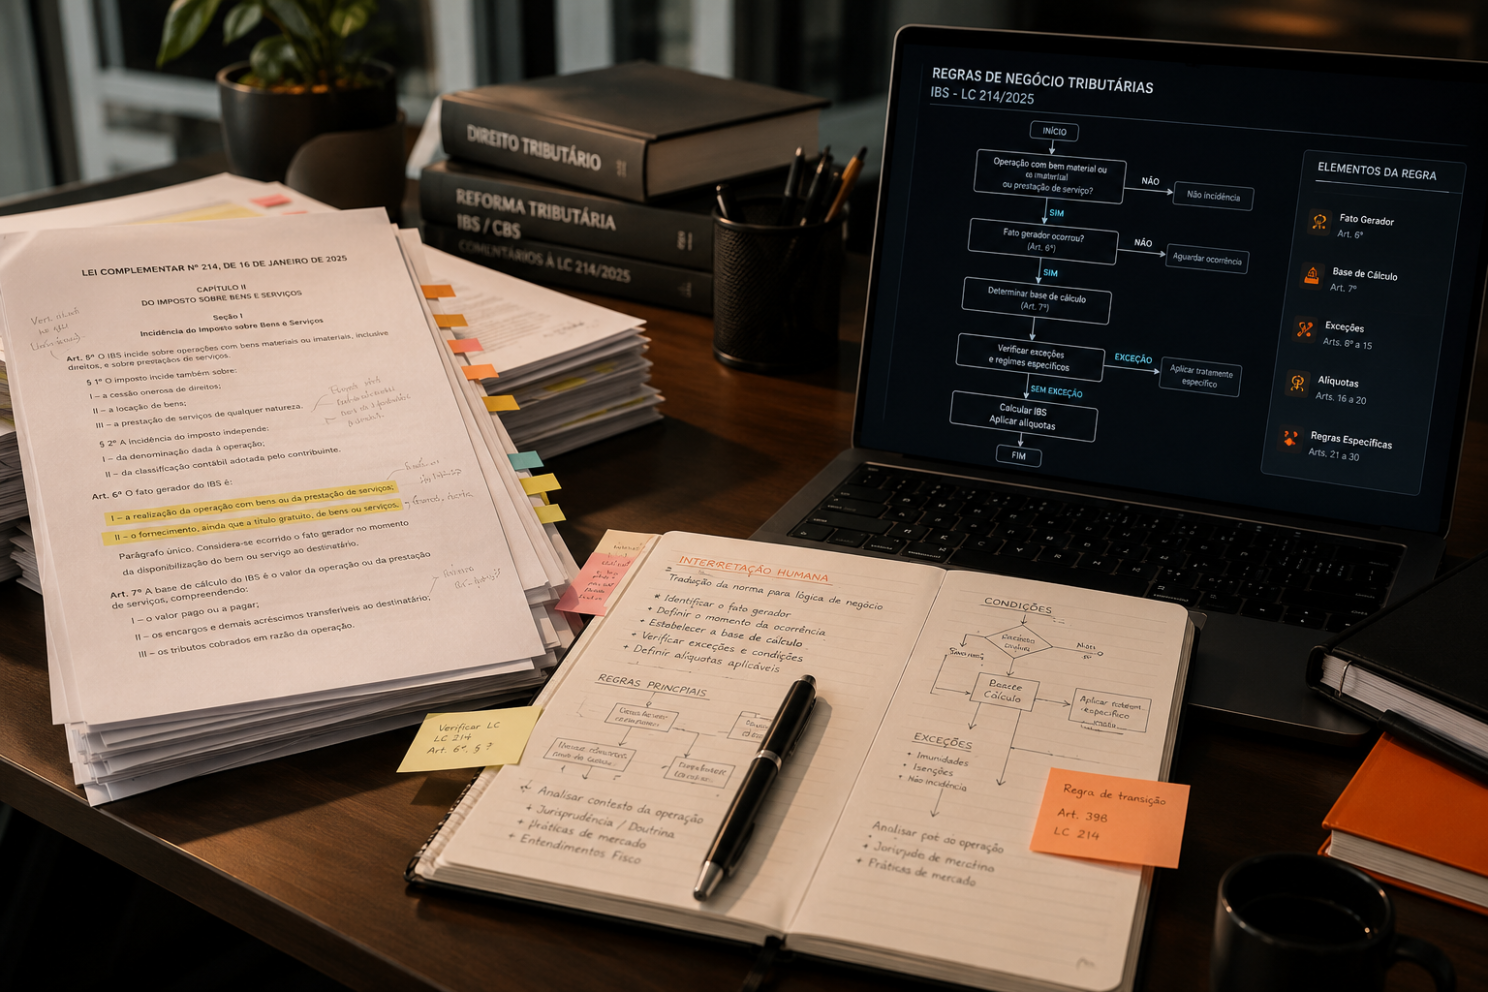
A reconciliação confronta documentos, regras tributárias, dados do Fisco e registros contábeis.
Antes de comparar valores, a validação precisa focar na consistência do DFe: é essencial verificar se as fontes abrangem o mesmo conjunto de documentos e eventos, no mesmo período e estágio de processamento. Um documento ausente na captura, um reenvio duplicado ou uma atualização ainda não processada no fluxo do DFe podem explicar a diferença antes mesmo de qualquer revisão do cálculo. A partir dessa garantia documental, a investigação avança pelos elementos do XML, emitente, destinatário, valores, tributos, eventos e situação da operação. Nesse processo, o XML conecta a posição tributária à evidência que participou da formação do débito ou crédito, preparando o terreno para confrontar o documento com as regras aplicáveis à empresa.
É nesse ponto que o DNA Tributário acrescenta outra camada à investigação. Enquadramentos, critérios de cálculo, exceções e decisões que orientam o tratamento da operação permitem confrontar o documento com aquilo que era esperado para aquela situação. A memória de cálculo preserva a lógica que sustenta o resultado, enquanto governança, versionamento e rastreabilidade permitem reconstruir o critério utilizado. A tecnologia organiza essa inteligência e a torna comparável às demais evidências, sem retirar da empresa a autoridade sobre interpretação, validação e aprovação.
A visão do Fisco acrescenta à reconciliação as informações processadas nos ambientes oficiais. Esse confronto é importante porque a apropriação do crédito está relacionada às condições previstas na legislação e à extinção dos débitos correspondentes, quando aplicável. Uma divergência pode decorrer do valor informado, da ausência de determinada informação ou do momento em que débitos, créditos e formas de extinção foram processados. .
A perspectiva Contábil relaciona essa investigação à realidade interna da organização. Lançamentos, contas a pagar e a receber, pagamentos e provisões ajudam a verificar como o fato econômico foi registrado financeiramente. Informações de estoque, recebimento, faturamento, centros de custo e DRE podem acrescentar a dimensão físico-operacional necessária para compreender determinadas ocorrências. O objetivo não é substituir os sistemas responsáveis por essas informações, mas conectá-las à investigação tributária quando forem necessárias para explicar a posição encontrada.
Essa conexão aproxima a apuração das agendas de finanças e tecnologia. Para o CFO, a posição de IBS e CBS precisa permanecer relacionada aos fatos econômicos que sustentam débitos, créditos e pagamentos. Para tecnologia, o desafio está em conectar documentos fiscais, ERP, inteligência tributária, registros contábeis e informações provenientes dos ambientes oficiais sem perder a rastreabilidade entre origem e resultado.
O valor das quatro perspectivas está justamente no confronto entre elas. Quando convergem, formam um conjunto de evidências para sustentar a análise. Quando divergem, a ocorrência pode ser qualificada de acordo com sua origem e seu impacto, direcionando a investigação para o documento, a regra considerada pela empresa, o reconhecimento oficial ou o processamento interno. A qualidade da reconciliação depende, portanto, não apenas da disponibilidade das informações, mas da capacidade de preservar a relação entre elas.
Como a visão por participantes amplia a análise para a cadeia?
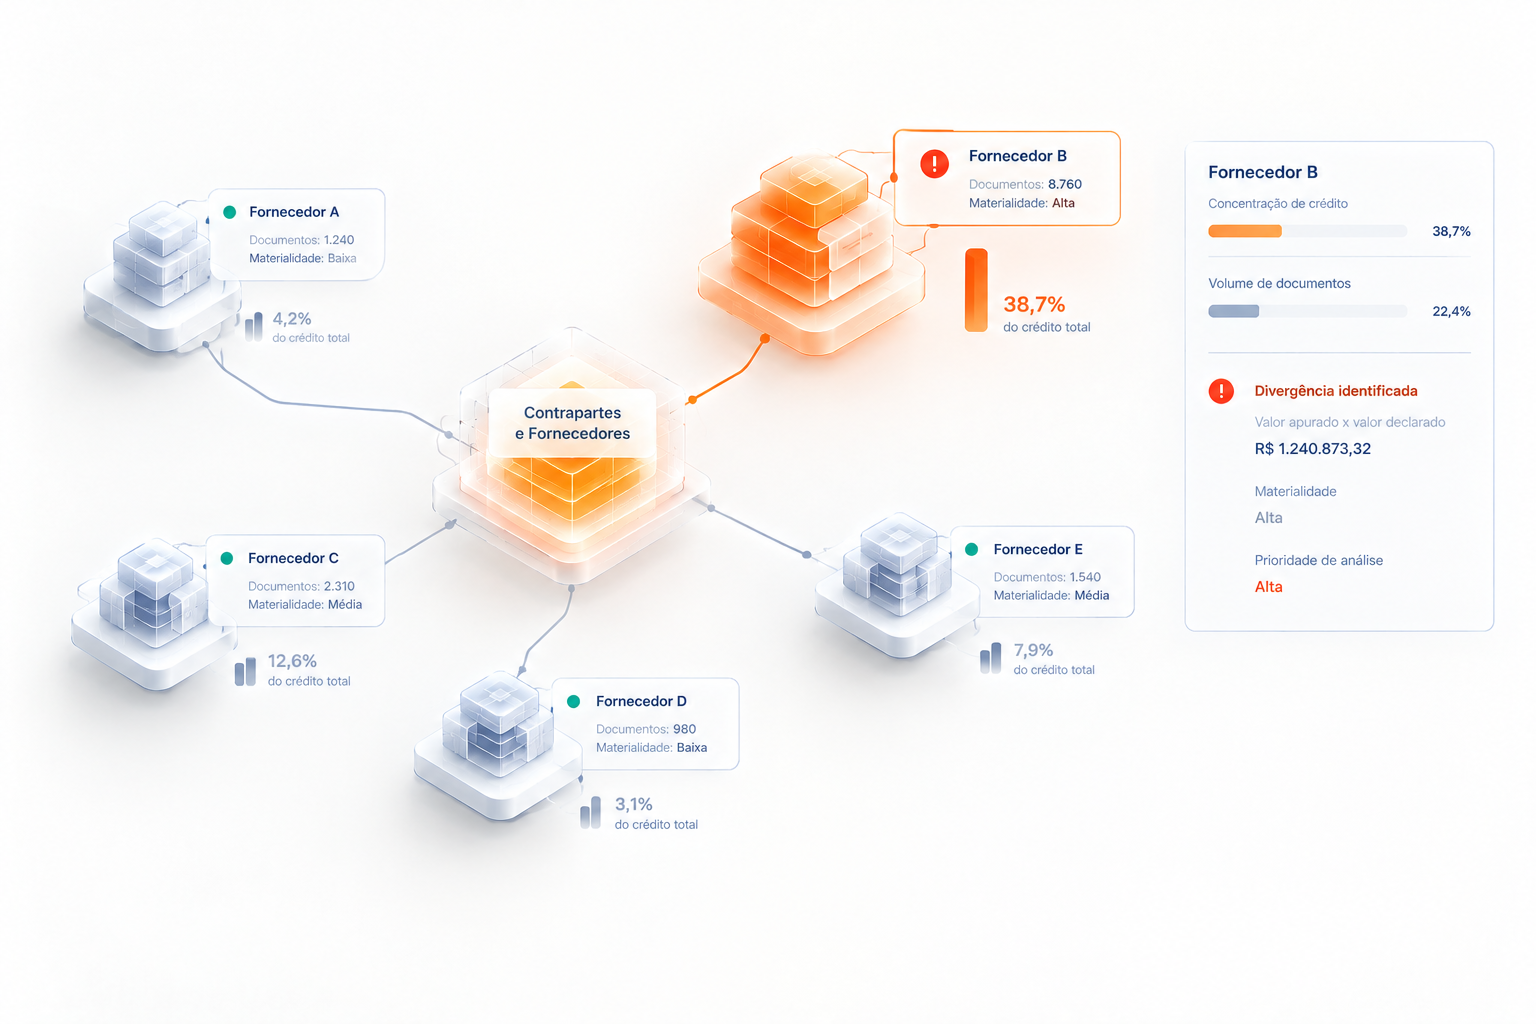
A análise por fornecedor permite priorizar créditos e divergências de maior materialidade.
A investigação também pode sair da análise individual de documentos e alcançar fornecedores e outras contrapartes. A visão por participantes permite observar como essas relações aparecem na formação da posição tributária, acrescentando elementos como crédito, saldo, extinção, ciclo financeiro, ciclo tributário e situação.
A análise começa pela relevância da contraparte e pode avançar para a comparação entre saldo previsto e realizado. A partir daí, a investigação alcança formas de extinção, ciclos financeiro e tributário e a situação das operações relacionadas ao participante. Essa sequência permite transformar grande quantidade de documentos em uma análise orientada por materialidade, recorrência e condição tributária, chegando, quando aplicável, à indicação de uma situação que precisa ser avaliada pela equipe.
Essa perspectiva importa porque uma contraparte pode estar associada a grande quantidade de documentos ao longo de um período. A análise isolada de XMLs consegue revelar ocorrências específicas, mas pode não mostrar a concentração daquela relação na formação dos créditos ou a recorrência de determinados comportamentos. Em uma operação com milhares de contrapartes, uma ocorrência associada a um fornecedor relevante pode exigir prioridade diferente daquela atribuída a uma divergência isolada.
A consequência é uma aproximação entre tributário, financeiro, contas a pagar e gestão de fornecedores. O participante deixa de ser apenas uma informação cadastral e passa a funcionar como uma dimensão adicional para entender onde estão concentrados saldos, diferenças e situações que podem exigir investigação.
Como uma divergência se transforma em decisão e acompanhamento?
Encontrar a causa de uma diferença não encerra a investigação. Depois de reunir documentos, regras e demais evidências, a empresa precisa avaliar se existe uma ação necessária, quais controles devem anteceder sua execução e como o resultado será posteriormente acompanhado.
O roteiro da Apuração Assistida utiliza o Recolhimento pelo Adquirente, RAD, como exemplo dessa passagem entre investigação e ação. A relação entre ciclo financeiro e ciclo tributário pode indicar uma situação que merece avaliação, mas não determina, isoladamente, o recolhimento. Antes de qualquer ação, a equipe precisa verificar os documentos relacionados, a situação do crédito e do débito, o pagamento e as condições aplicáveis à operação.
A tecnologia atua nesse intervalo. Ela identifica condições, reduz o universo de análise, organiza evidências e pode apresentar uma recomendação para avaliação. A decisão tributária permanece submetida aos critérios, validações e responsabilidades definidos pela empresa. Somente depois da análise e da aprovação, e quando as condições necessárias estiverem atendidas, a ação pode seguir pelo fluxo autorizado.
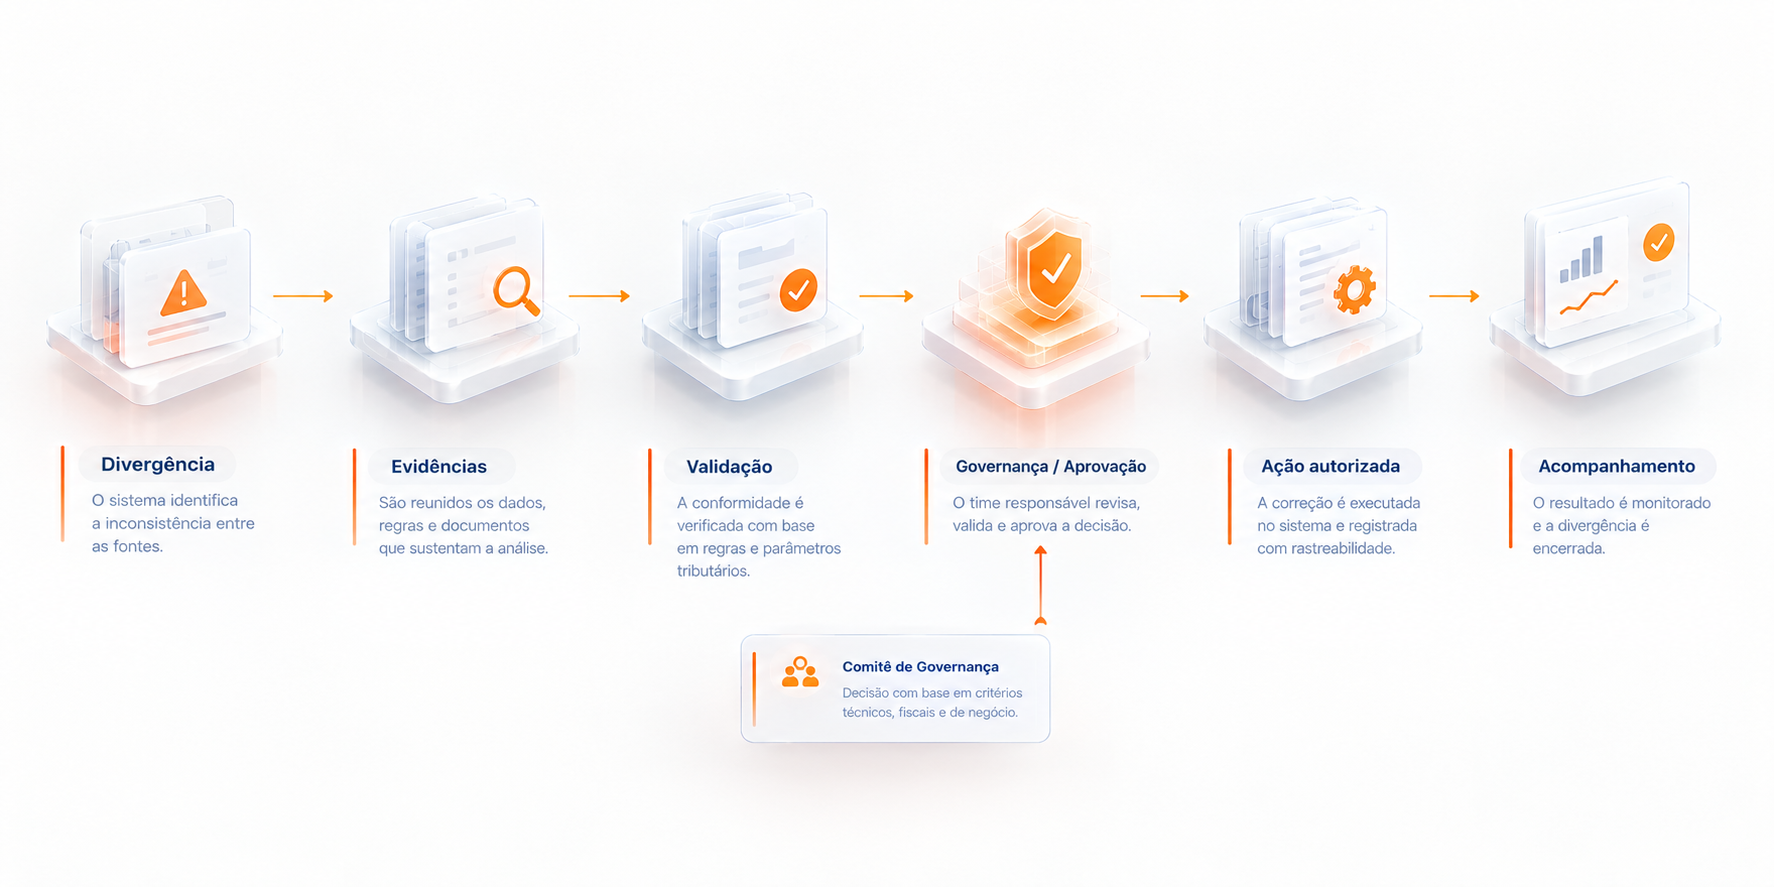
A governança permanece, portanto, dentro do processo. O fluxo conecta identificação, validação das evidências, aprovação, execução e acompanhamento do retorno. Em operações com grande volume transacional, essa arquitetura reduz o esforço necessário para chegar à análise sem eliminar os controles que sustentam a execução. Automação da investigação não significa automatização irrestrita da decisão tributária.
Evidências, validação e governança dão rastreabilidade ao tratamento das divergências.
O acompanhamento fecha a mesma trilha. Uma ação precisa permanecer relacionada à ocorrência que a originou para que a equipe consiga verificar seus efeitos sem retornar a diferentes ambientes e reconstruir novamente o caso. O retorno passa a fazer parte da própria investigação, permitindo acompanhar o que ocorreu com a situação identificada, inclusive seus reflexos sobre crédito e caixa.
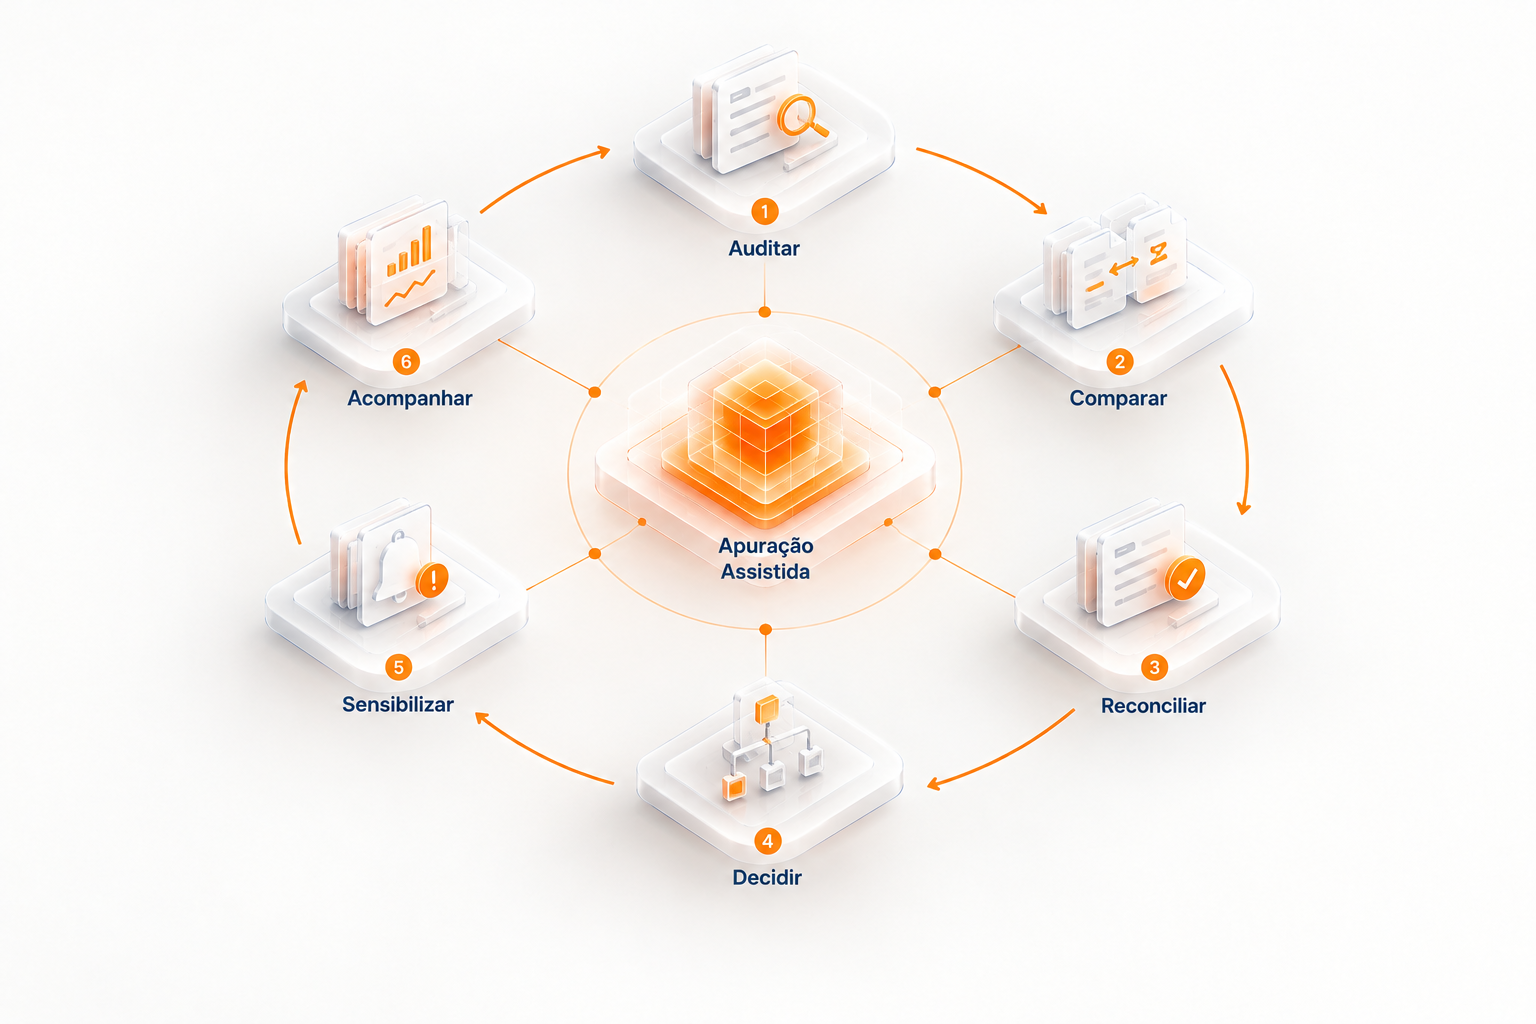
Essa lógica sustenta o ciclo auditar, comparar, reconciliar, decidir, sensibilizar e acompanhar. A auditoria verifica as informações que participam da apuração. A comparação coloca perspectivas distintas sobre a mesma operação em confronto. A reconciliação busca a origem da diferença. A decisão estabelece o tratamento. A sensibilização representa a ação quando aplicável. O acompanhamento verifica seus efeitos.
A Apuração Assistida conecta auditoria, reconciliação, decisão e acompanhamento.
Por que explicar a divergência será tão importante quanto calcular IBS e CBS?
O cálculo correto continua sendo condição básica para a gestão de IBS e CBS, mas a apuração também exige capacidade de explicar os resultados. Quando documentos, eventos, regras, registros internos e reconhecimento oficial participam da formação da posição tributária, uma diferença precisa ser investigada a partir de sua origem e não somente tratada no fechamento.
A Apuração Assistida da Omnitax organiza essa investigação em uma trilha contínua. A posição consolidada aponta a ocorrência. DFe, DNA Tributário, Fisco e Contábil permitem confrontar diferentes perspectivas. A visão por Participantes acrescenta materialidade e contexto sobre a cadeia. Quando essas informações convergem, sustentam a análise. Quando divergem, a pendência pode ser qualificada por origem e impacto para orientar a avaliação da ação necessária.
A mudança central está no tempo gasto para chegar à explicação e à resolução. Em vez de consumir capacidade procurando informações dispersas para descobrir por que dois valores não coincidem, a equipe pode partir de uma divergência relacionada às operações, regras e evidências que precisam ser analisadas. A investigação continua sujeita à governança da empresa, mas ocorre sobre um conjunto de informações conectado e rastreável.
Nesse modelo, a preparação para a Apuração Assistida não pode ser medida apenas pela capacidade de calcular IBS e CBS ou visualizar débitos e créditos. Ela também depende de quanto tempo a empresa leva para reconstruir uma divergência, identificar sua origem, validar as evidências, decidir o tratamento, executar a ação autorizada e acompanhar seus efeitos sobre a posição tributária e o caixa.
Escolha uma divergência conhecida e percorra sua cadeia de evidências: documento, regra, registro interno, posição oficial, decisão e retorno. Quanto tempo sua equipe leva hoje para concluir esse caminho?