Ao clicar em “Aceitar”, você concorda com o monitoramento e armazenamento de cookies em seu dispositivo para ajudar a nossa equipe de marketing, melhorar a sua navegação e a nossa análise do site. Veja nossa Política de Privacidade para mais informações.
Da sobrevivência à vantagem competitiva na Reforma Tributária
Empresas brasileiras sobrevivem a um dos sistemas tributários mais complexos do mundo. É possível transformar o caos em vantagem competitiva diante do IBS, CBS e IS.
Por
Omnitax
-
24/08/2026
Da sobrevivência à vantagem competitiva: como a Reforma Tributária redefine os vencedores e a operação das empresas
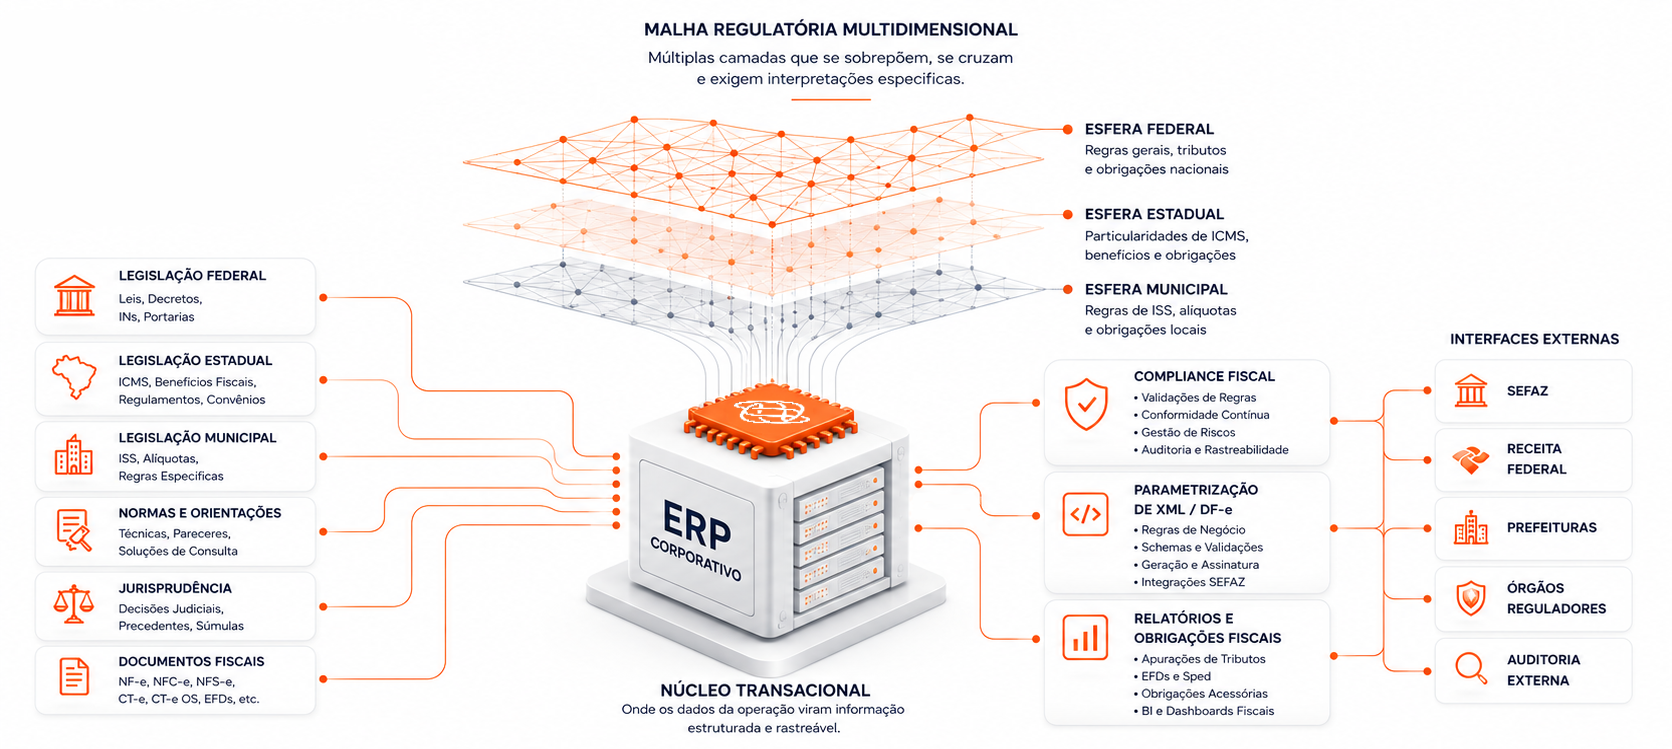
O Brasil figura historicamente entre as jurisdições de maior complexidade para o cumprimento de obrigações fiscais no cenário internacional, posição frequentemente apontada por levantamentos do Banco Mundial ao medir a carga burocrática enfrentada pelo setor produtivo. A rotina das organizações brasileiras exige a convivência com dezenas de obrigações acessórias reguladas por milhares de normas federais, estaduais e municipais em constante mutação. Nenhuma empresa escolheu essa arquitetura. Todas precisaram construir mecanismos de sobrevivência para operar dentro dela.
"Nenhuma empresa escolheu essa arquitetura. Todas precisaram construir mecanismos de sobrevivência para operar dentro dela."
A pesquisa Tax do Amanhã, realizada pela Deloitte no Brasil, confirma essa pressão ao revelar que 72% das organizações tiveram que aumentar seus investimentos em tecnologia tributária para suportar a carga de compliance e adequação de sistemas, enquanto 60% apontam os custos operacionais não previstos de transição como a maior preocupação das controladorias. Processos adicionais de controle, estruturas fiscais robustas e equipes especializadas não nasceram por ineficiência. Surgiram como resposta necessária a um modelo caracterizado por sobreposição de regras e interpretações divergentes ao longo da cadeia de suprimentos.
A Reforma Tributária do Consumo, instituída pela Emenda Constitucional nº 132/2023 e regulamentada pela Lei Complementar nº 214/2025, reorganiza essa relação entre tributação e atividade econômica. A mudança atinge a formação de preços, compras, contratos, gestão de créditos, emissão de documentos e a integração do ERP transacional com a liquidação financeira. Para as organizações que aprenderam a operar sob a complexidade atual, o desafio não consiste em descartar processos consolidados, mas em identificar quais controles continuarão gerando proteção e quais precisarão ser adaptados à lógica do IBS e da CBS.
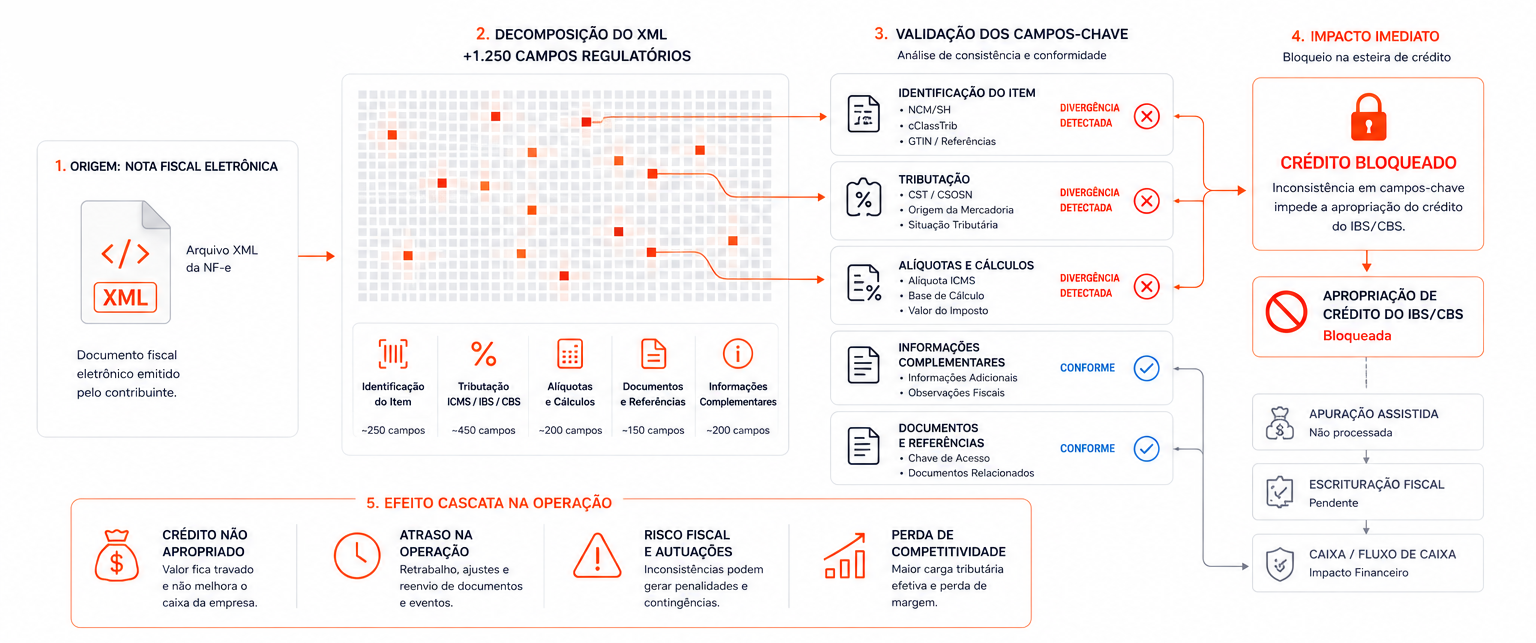
O artigo 47 da LC nº 214/2025 vincula a apropriação dos créditos tributários à efetiva extinção do débito na operação anterior e à existência de documento fiscal idôneo, observadas as hipóteses de vedação legais. Essa conexão transforma a consistência e a rastreabilidade do XML em variáveis econômicas de impacto direto sobre o capital de giro. Compreender essa transição antes da fase de testes permite reduzir perdas, corrigir inconsistências de cadastro e preservar a capacidade financeira em um ambiente no qual crédito, débito e documentação operam em tempo real.
Como a adaptação operacional protege margem e caixa
O modelo de não cumulatividade plena e irrestrita do IBS, CBS e IS amplia a importância econômica do crédito tributário e aproxima a qualidade da cadeia de fornecedores do resultado da empresa. Uma organização pode manter seus próprios processos em ordem e ainda enfrentar divergências originadas em documentos recebidos de terceiros. A confiabilidade documental dos parceiros comerciais entra na decisão de compra ao lado de preço, prazo, capacidade de entrega e previsibilidade fiscal, não mais como critério secundário.
O modelo substitui restrições da sistemática atual por uma lógica de creditamento mais ampla, observadas as condições da legislação. Na prática, isso amplia a quantidade de informações que precisam ser validadas ao longo da cadeia. A empresa precisa conhecer não somente o que comprou, mas como aquela operação foi documentada, classificada e registrada nos diferentes sistemas que participarão da formação do crédito.
Esse deslocamento também altera o critério de seleção de fornecedores. Processos de homologação, auditoria preventiva de cadastro e monitoramento da conformidade da cadeia tendem a ganhar espaço à medida que o novo modelo avança, sobretudo em organizações com elevado volume de compras e operações distribuídas.
O risco concreto por trás dessa mudança não está apenas em uma eventual glosa, a negativa ou o estorno de um crédito já apropriado. Está na possibilidade de uma inconsistência percorrer toda a cadeia de informação antes de ser percebida. Uma classificação inadequada no documento fiscal pode chegar ao ERP, influenciar registros internos, produzir uma expectativa incorreta de crédito e exigir, mais tarde, reconciliação, correção e reprocessamento. O custo dessa sequência não é exclusivamente tributário. Envolve pessoas, sistemas, tempo operacional e, em determinados casos, capital de giro.
Para se ter ideia o Brasil e a Reforma introduzem novos fatos geradores e documentos e eventos eletrônicos , o cronograma é apertado e praticamente impossível de se cumprir até janeiro de 2027 , afinal se somarmos todos os campos dos documentos eletrônicos em discussão chegamos a mais de 1250 campos , todos eles devem estar corretamente preenchidos, a risco de não se conseguir o creditamento amplo e irrestrito que foi planejado nas suas operações.
A cadeia de fornecedores sob nova régua
Onde a adaptação encontra o caixa da empresa
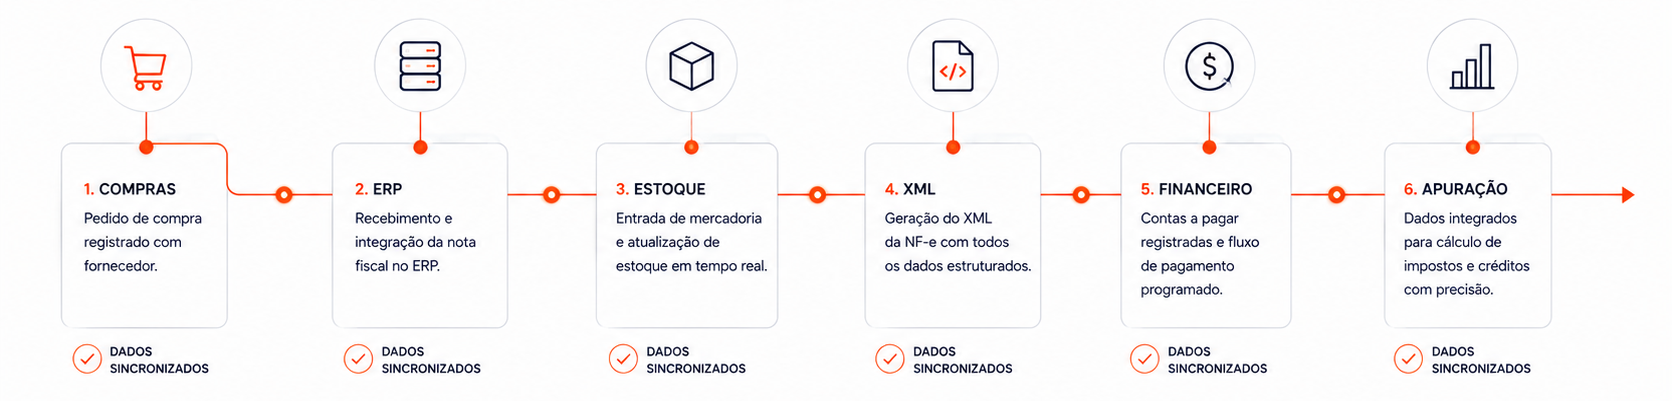
Para entender como uma decisão operacional alcança o resultado financeiro, basta observar o caminho de uma aquisição. A operação comercial começa com uma negociação, é assinado um contrato, é registrada nos sistemas corporativos, documentada fiscalmente e incorporada aos processos de recebimento, estoque, contas a pagar e apuração. Qualquer inconsistência relevante em uma dessas etapas pode exigir intervenção em outras áreas, aumentando o custo de processamento e dificultando a conciliação das informações.
A Reforma Tributária aproxima essas etapas porque IBS e CBS serão calculados e controlados em uma infraestrutura digital com maior conexão entre informações. A empresa precisará relacionar aquilo que comprou com aquilo que recebeu, registrou, documentou e utilizou na apuração. O desafio operacional está em garantir que essas representações diferentes da mesma operação permaneçam alinhadas entre si.
Uma única operação, múltiplos sistemas
A qualidade do XML fiscal deixa de valer apenas para a escrituração. O documento eletrônico alimenta sistemas, registros e mecanismos de validação que influenciam diretamente a determinação de créditos e débitos. Quando uma divergência é identificada posteriormente, a correção pode exigir reprocessamento de informações, revisão de documentos e atuação coordenada entre fiscal, tecnologia, compras, financeiro e controladoria, o tipo de esforço que as empresas brasileiras já conhecem bem, apenas em uma nova versão do mesmo problema.
Essa realidade aumenta a relevância da governança operacional. Controle de cadastro, estoque, documentos fiscais e regras de negócio deixam de ser atividades periféricas no momento em que a informação que produzem passa a alimentar decisões tributárias e financeiras diretamente. A qualidade da informação precisa acompanhar a operação desde sua origem até a apuração.
Rastreabilidade como parte da economia da operação
A maior conexão entre documentos fiscais, sistemas corporativos e mecanismos digitais de controle reduz o espaço econômico para operações sem documentação adequada. Para empresas que dependem de previsibilidade financeira, a rastreabilidade contribui diretamente para a qualidade da informação utilizada na apuração, na reconciliação e na gestão do caixa.
A consequência não se limita ao combate à informalidade. Uma operação rastreável permite identificar a origem de divergências, localizar responsabilidades e corrigir informações com maior precisão. Em cadeias complexas, essa capacidade pode representar uma redução relevante do custo de investigação e de retrabalho, exatamente o tipo de custo invisível que consumiu tempo e energia das empresas brasileiras nas últimas décadas.
A governança de dados, portanto, ganha dimensão financeira. Cadastro, estoque, XML, ERP, documentos de entrada e saída e informações utilizadas na apuração precisam formar um conjunto consistente. Quanto maior o volume de operações, maior a dificuldade de sustentar essa consistência por processos exclusivamente manuais, o que empurra a questão de controle interno para o campo da tecnologia.
A Apuração Assistida e a necessidade de conferir a própria operação
A Apuração Assistida, mecanismo previsto no artigo 46 da LC 214/2025 e conduzido pelo Comitê Gestor do IBS e pela Receita Federal, introduz uma mudança importante na relação entre empresa, documento fiscal e administração tributária. O ambiente oficial utilizará informações produzidas ao longo das operações econômicas para formar a apuração, o que torna a capacidade da empresa de conferir, reconciliar e compreender esses dados uma dimensão relevante da gestão tributária, e não apenas uma etapa de fechamento mensal.
Isso não significa que a empresa deva reproduzir internamente o cálculo oficial. Significa que precisa ter capacidade técnica para compreender a origem dos valores, identificar divergências e demonstrar como seus registros refletem as operações efetivamente realizadas, antes de chegar ao momento em que a confirmação de um saldo já formaliza uma confissão de dívida.
É nessa etapa que à apuração oficial que uma infraestrutura própria de validação pode reduzir o custo operacional da transição. A Omnitax desenvolveu a Apuração Assistida como camada de conferência que cruza documentos fiscais, regras de negócio, ERP e informações reconhecidas pelo Fisco antes que a empresa dependa exclusivamente do cálculo do governo. A lógica se conecta ao conceito de DNA Tributário, a combinação própria de produtos, serviços, operações, regimes e regras comerciais de cada empresa, que traduz a realidade operacional do negócio em vez de aplicar uma fórmula genérica igual para todas as organizações. Toda essa lógica traz para o centro da operação a confiança no trabalho dos profissionais de contabilidade e do setor tributário, transformando eles em ativos estratégicos das empresas.
Onde nasce a competitividade na Guerra pelos créditos tributários
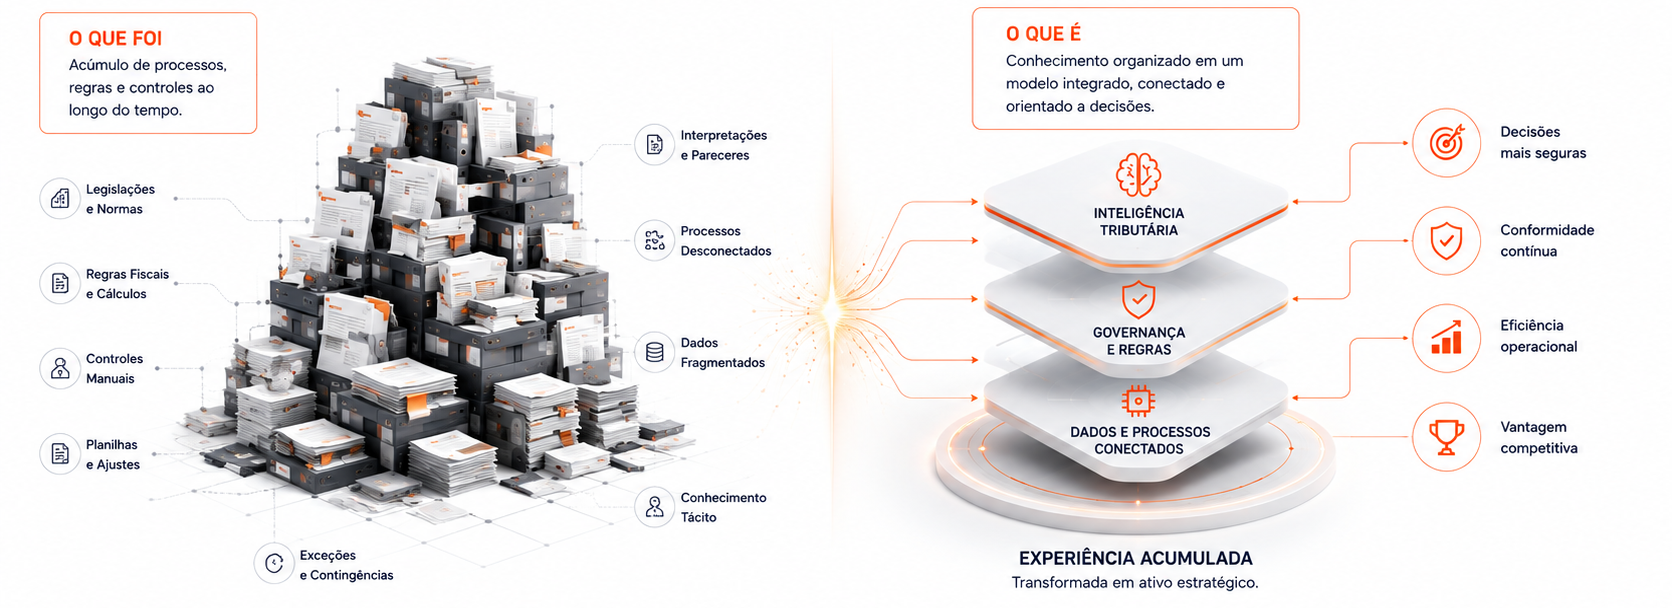
A complexidade tributária brasileira obrigou empresas a desenvolver estruturas próprias para proteger margem, administrar créditos, interpretar regras e reduzir exposição fiscal. Isso não é sinal de ineficiência. É conhecimento operacional acumulado sob pressão, o tipo de capacidade que só se constrói enfrentando, ano após ano, um dos ambientes fiscais mais difíceis do mundo. A Reforma Tributária cria a oportunidade de reorganizar esse conhecimento dentro de um modelo mais conectado, no qual dados, processos, tecnologia e regras trabalham de forma coordenada em vez de compensar as falhas umas das outras.
A questão não é saber quais empresas sobreviverão porque já são eficientes. É entender quais organizações conseguirão transformar a experiência acumulada na operação atual em capacidade de adaptação ao novo modelo. As que integrarem informação fiscal, ERP, documentos eletrônicos, processos, fornecedores e decisões financeiras vão reduzir o custo da transição e encontrar novas formas de proteger margem, caixa e competitividade.
Essa mudança também redefine a relação entre tecnologia e gestão tributária. O ERP continuará registrando a operação, o XML continuará documentando os eventos fiscais e os sistemas de apuração continuarão processando informações. O ponto crítico será a capacidade de fazer essas estruturas representarem a mesma realidade econômica com consistência.
Janeiro de 2027 aproxima essa decisão do calendário empresarial e coloca tecnologia, processos, dados e governança no mesmo campo de planejamento em que já estão margem, pricing, capital de giro e cadeia de fornecedores. A preparação já não é uma questão exclusiva de adequação fiscal. Envolve decisões sobre modelo operacional, conexão entre sistemas e capacidade de resposta.
Para as empresas que chegaram até aqui aprendendo a sobreviver à complexidade tributária brasileira, a Reforma Tributária representa uma exigência de adaptação, não uma sentença de ineficiência. A vantagem estará na capacidade de transformar conhecimento operacional em estrutura, estrutura em informação confiável e informação em decisão. Quando crédito, débito, documento fiscal e fluxo financeiro estiverem conectados, a eficiência tributária poderá representar, além de redução de risco, uma contribuição direta para a competitividade da empresa.
A Reforma Tributária pode aumentar o esforço de adaptação no curto prazo, mas também abre espaço para uma reorganização estrutural das empresas. As que compreenderem suas próprias operações, estruturarem seu DNA Tributário e utilizarem tecnologia para controlar a nova infraestrutura fiscal terão melhores condições de reduzir transtornos, preservar caixa e transformar décadas de sobrevivência à complexidade em uma nova fonte de eficiência empresarial.